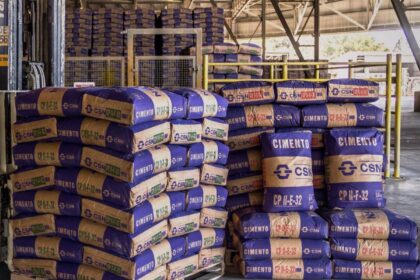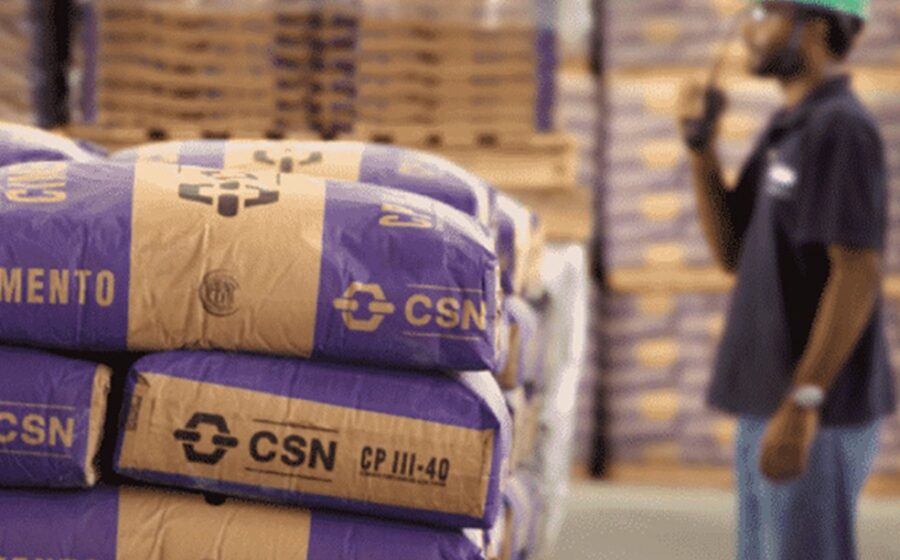
A chinesa Huaxin acertou a compra da CSN Cimentos por R$ 12,7 bilhões em um acordo assinado no sábado (7), movimentando uma das maiores fusões do ano no país. A transação injeta fôlego imediato no balanço do grupo de Benjamin Steinbruch, mas abre uma nova frente de decisões estratégicas.
Dos R$ 12,7 bilhões, cerca de R$ 3 bilhões referem-se a dívidas assumidas pelo comprador. O valor restante entra direto no caixa da CSN, acelerando o plano de desalavancagem de uma dívida consolidada que supera R$ 42 bilhões.
Por que a Huaxin saiu na frente da Votorantim
A disputa foi acirrada. A Huaxin bateu a proposta de um consórcio formado pela Votorantim e pela italiana Cementir, conforme apurado com exclusividade em outubro. O diferencial decisivo não foi apenas o preço, mas a estrutura antitruste.
Como a empresa chinesa possui apenas pedreiras no Brasil, sem fábricas de cimento integradas, a tendência é que o Cade (Conselho Administrativo de Defesa Econômica) aprove a operação com celeridade. Se a Votorantim vencesse, a análise de concentração de mercado seria muito mais complexa e demorada.
- Assessoria financeira: Morgan Stanley (lado da CSN) e Itaú BBA (lado da Huaxin).
- Prazo regulatório: Expectativa de trâmite mais curto no Cade.
- Perfil do comprador: Entrada de player asiático focado em expansão de reservas minerais.
O efeito dominó na estratégia de ativos
Com esse cheque no bolso, a pressão para vender a divisão de infraestrutura da CSN diminui drasticamente. O grupo agora ganha tempo para avaliar se vende parte ou a totalidade desse negócio, sem a urgência que ditava o ritmo das negociações anteriores.
O movimento se soma à venda recente de um ativo de aço na Alemanha por aproximadamente R$ 3 bilhões. Há ainda outras unidades na Europa — duas em Portugal e uma na Espanha — na mira do mercado, embora o valor somado desses ativos não se compare à magnitude da operação de cimento.
O que observar daqui para frente
A aprovação do Cade é o próximo gatilho de curto prazo. Após o sinal verde, o foco do mercado se desloca para a execução do plano de desinvestimentos remanescentes na Europa e para a definição do destino da área de infraestrutura.
Para investidores e analistas, a equação mudou: o risco de liquidez de curto prazo arrefece, mas a tese de valor passa a depender da qualidade dos ativos que restam no portfólio e da capacidade da gestão em alocar o capital liberado. O alívio chegou; a prova de fogo agora é a reinvenção do portfólio.