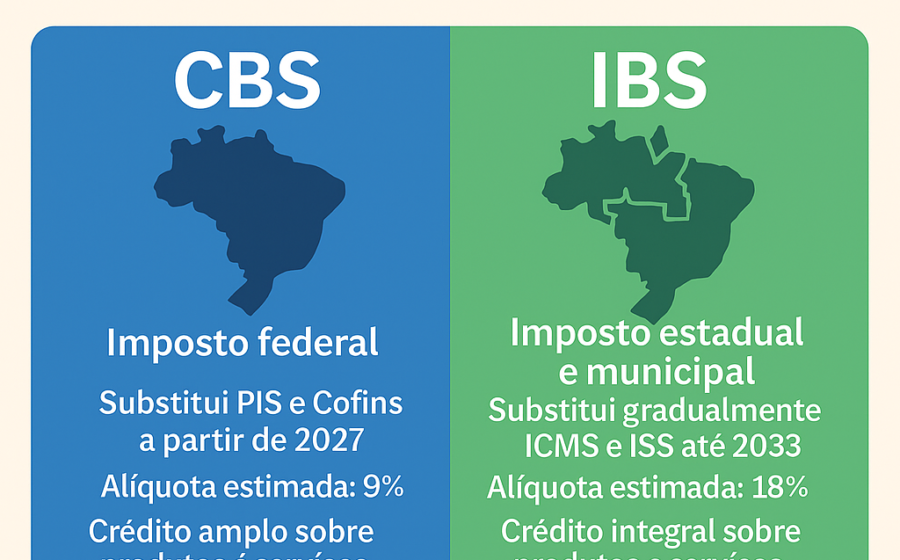
O Senado tem respaldo técnico e constitucional para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A diferença não é apenas numérica: muda o caixa das empresas e a peça orçamentária de 2025.
Mas há um detalhe que poucos comentam: a janela para essa decisão se fecha neste mês. Entenda o que está em jogo.
O poder que o Senado tem nas mãos
Segundo o tributarista Heleno Torres, a Constituição desenhou uma divisão clara de papéis. Ao TCU cabe definir a alíquota de referência; ao Senado, via resolução, compete estabelecer a alíquota final do tributo.
Não há obrigação legal de seguir o cálculo do tribunal. O limite de 26,5% fixado na legislação — usado como argumento para aprovar a reforma — comporta confortavelmente uma CBS na casa dos 10%.
“Cabe ao Senado avaliar politicamente, de forma técnica, com a ajuda da IFI, esses parâmetros”, resume o professor da USP.
Por que a definição urgente muda o jogo para empresas
Definir a alíquota ainda em novembro não é burocracia: é sobrevivência corporativa. Com o número oficial em mãos, companhias ajustam preços, fluxo de caixa e sistemas fiscais a tempo da virada do ano.
O Orçamento de 2025 também agradece. Estimativas de arrecadação mais precisas evitam contingenciamentos ou surpresas fiscais no meio do exercício.
- Alíquota TCU: 11,3% (referência)
- Espaço político-técnico: 9,5% a 10% (projeção Torres)
- Trava legal total (CBS + IBS): 26,5%
O fim do PIS/Cofins não tem volta (e nem deve ter)
Adiar a entrada em vigor da CBS, marcada para 1º de janeiro, seria um sinal desastroso. Torres é direto: “Ninguém aguenta mais conviver com o PIS e a Cofins”, classificando a dupla como o maior indutor de litígios federais.
Empresas já investiram milhões em adaptação. Estender o prazo puniria quem se preparou e não garantiria prontidão total no futuro — em 2028 haveria despreparados da mesma forma.
A transição exige inteligência, não postergação.
A brecha da anterioridade nonagesimal que ninguém comenta
Há um ponto técnico crucial: a anterioridade nonagesimal (90 dias). Para Torres, a fixação da alíquota é uma “modificação” da contribuição, atraindo a regra constitucional do Art. 195, § 6º.
Na prática, a CBS só poderia ser cobrada 90 dias após a publicação da resolução do Senado. A solução não exige emenda constitucional: basta uma Lei Complementar alinhar a revogação do PIS/Cofins ao fim desse prazo.
É uma medida favorável ao contribuinte perfeitamente viável na transição.
O que observar nas próximas semanas
Três movimentos ditam o curto prazo: a publicação da resolução do Senado com a alíquota final, a edição de atos da Receita Federal criando central de dúvidas e período de adaptação sem multas por obrigações acessórias, e o eventual projeto de lei ajustando as datas de vigência para respeitar a noventena.
Se o Senado votar a alíquota até meados de dezembro, a cobrança efetiva da CBS desliza para março — aliviando o caixa no primeiro trimestre. Esse é o cenário prático que todo gestor fiscal deve monitorar agora.