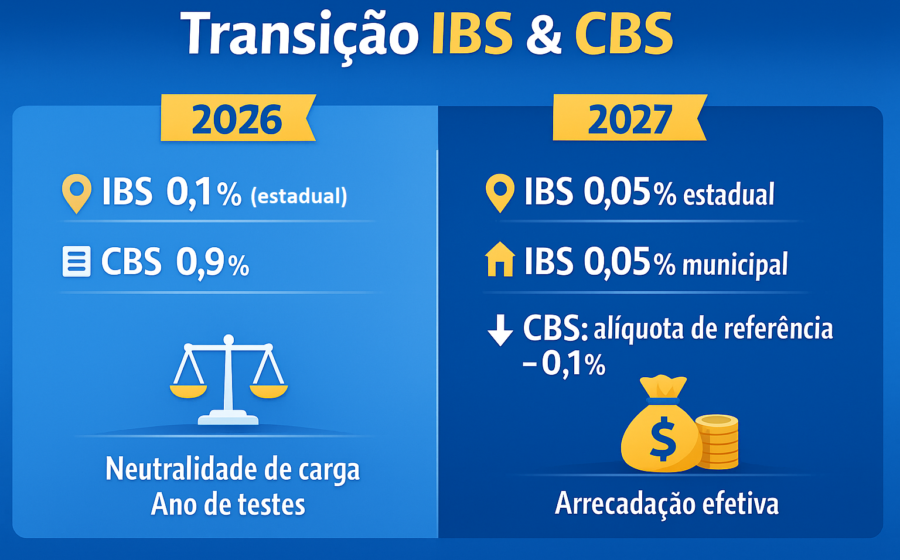
O Senado tem poder técnico para fixar a alíquota da CBS entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. A diferença representa bilhões a menos no caixa das empresas a partir de 2027.
Essa margem existe porque a Constituição separa as funções: ao TCU cabe a alíquota de referência, ao Senado a alíquota final via resolução. A trava de 26,5% vendida aos parlamentares durante a votação da reforma só fecha se a CBS ficar nesse patamar.
Por que a definição precisa sair este mês
Heleno Torres, tributarista da USP, defende que o Senado bata o martelo ainda em julho. Sem a alíquota definida, o Orçamento de 2026 será votado em dezembro com estimativas imprecisas de arrecadação.
Empresas também travam planejamentos tributários, investimentos em sistemas e precificação de contratos de longo prazo. Cada mês de incerteza custa caro.
Adiar a reforma? “Sinal muito ruim”
O especialista descarta prorrogação da entrada em vigor da CBS, prevista para 1º de janeiro de 2027. O argumento: não existe cenário de 100% de prontidão.
- PIS e Cofins — chamados de “câncer da economia” pelo volume de litígios — serão extintos na mesma data
- Empresas já investiram milhões em adaptação de ERPs e processos fiscais
- Adiar agora queimaria credibilidade do novo sistema antes de nascer
Se a Receita Federal alegar impedimento técnico para cobrar, aí sim haveria justificativa. Torres classifica como improvável.
Duas medidas para suavizar a transição
Enquanto a alíquota não sai, o tributarista propõe ações imediatas da Receita:
- Central de consultas unificada para tirar dúvidas de contribuintes em tempo real
- Período de adaptação sem multas por falhas em obrigações acessórias (entrega de documentos, escrituração)
O foco seria punir sonegação, não erros operacionais de um sistema novo.
A anterioridade nonagesimal que ninguém comenta
Ponto crítico: a CBS, como modificação de contribuição existente, exige 90 dias entre a publicação da alíquota e a vigência. A conta é simples — se o Senado definir em julho, a cobrança só valeria a partir de outubro.
A LC 214/2025 fixou 1º de janeiro para o fim do PIS/Cofins, mas a Constituição não travou essa data. Uma lei complementar pode alinhar a revogação dos tributos antigos ao término da anterioridade da CBS. Sem mexer na Constituição.
O que observar daqui para frente
Três variáveis definem o cenário nos próximos 30 dias: a resolução do Senado com a alíquota final, a posição da IFI sobre o impacto fiscal e a disposição da Receita em editar atos de transição. Empresas que já rodam simulações com 9,5% e 10% ganham tempo. Quem espera a definição oficial para começar o trabalho chega atrasado.