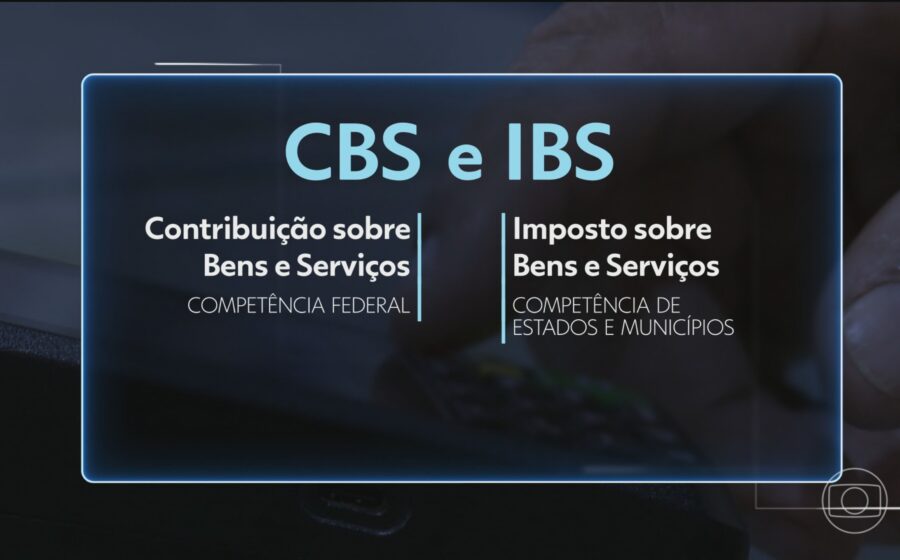
O tributarista Heleno Torres, professor titular da USP, afirma que o Senado tem base jurídica para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A diferença parece pequena, mas muda o bolso de qualquer empresa sujeita ao novo tributo. Entenda por que essa disputa técnica define seu planejamento para 2026.
A disputa técnica por trás do número final
A Constituição desenhou um rito claro: ao TCU cabe calcular a alíquota de referência; ao Senado, via resolução, define a alíquota efetiva. Não há hierarquia, há competências distintas. Torres argumenta que a trava de 26,5% — usada como moeda de troca política para aprovar a regulamentação — só fecha a conta se a CBS ficar abaixo de 11%.
Se o Senado referendar os 11,3% do TCU, a soma com o IBS (estadual/municipal) fura o teto prometido. Por isso, a faixa de 9,5% a 10% surge como o único caminho tecnicamente coerente com a lei complementar já aprovada.
Por que a definição em julho muda seu orçamento
O especialista defende que o Senado vote a resolução ainda este mês. A razão é prática: a Lei Orçamentária de 2026 será votada em dezembro e precisa de estimativas reais de arrecadação. Sem alíquota definida, o governo chuta números e o contribuinte fica no escuro.
- Planejamento tributário: empresas precisam simular fluxo de caixa com o percentual correto.
- Precificação: repasse de custos ao consumidor final depende da alíquota exata.
- Compliance: sistemas de emissão de nota fiscal e apuração de crédito exigem parametrização prévia.
Cada mês de atraso aumenta o risco de erro na estreia da CBS, em janeiro.
Adiar a reforma? Sinal “muito ruim” para quem já investiu
Torres descarta a prorrogação da entrada em vigor. “Ninguém aguenta mais conviver com o PIS e a Cofins”, resume. Ele classifica a cumulatividade atual como um “câncer da economia” e o maior gerador de litígios federais.
Muitas companhias já gastaram milhões em adaptação de ERPs, treinamento de equipes e revisão de contratos. Adiar a CBS agora premiaria a ineficiência do setor público e puniria quem se antecipou. O único cenário aceitável para postergação seria a própria Receita Federal declarar impossibilidade técnica de cobrança — hipótese que o professor considera remota.
A “noventena” que pode empurrar a cobrança para abril
Pouco discutido, mas decisivo: a anterioridade nonagesimal (90 dias) se aplica à CBS. Como a alíquota será fixada por resolução do Senado, a contagem começa na publicação desse ato. Se a votação ocorrer em julho, a vigência real salta para outubro; se ficar para dezembro, a cobrança só valeria a partir de março de 2026.
Torres aponta que a LC 214/2025 revogou PIS e Cofins a partir de 1º de janeiro, mas uma nova lei complementar pode ajustar essa data para coincidir com o fim da noventena. Não precisa de emenda constitucional, basta vontade política.
O que a Receita pode fazer para suavizar a estreia
Enquanto o Congresso não decide, o Fisco tem dois instrumentos imediatos para reduzir o choque:
- Criar uma central de consultas unificada com respostas vinculantes para dúvidas de transição.
- Instituir período de adaptação sem multas por falhas em obrigações acessórias (entrega de escriturações, notas fiscais, códigos de classificação).
Medidas administrativas, sem necessidade de nova lei, que demonstram boa-fé do Estado na mudança de sistema.
O que observar daqui para frente
Três movimentos ditam o cenário dos próximos 90 dias: a votação da resolução no Senado, a eventual edição de lei complementar ajustando a data de extinção do PIS/Cofins e a publicação de atos normativos da Receita Federal sobre o período de transição. Quem monitorar esses três vetores terá previsibilidade; quem esperar a poeira baixar, pagará a conta da improvidência.