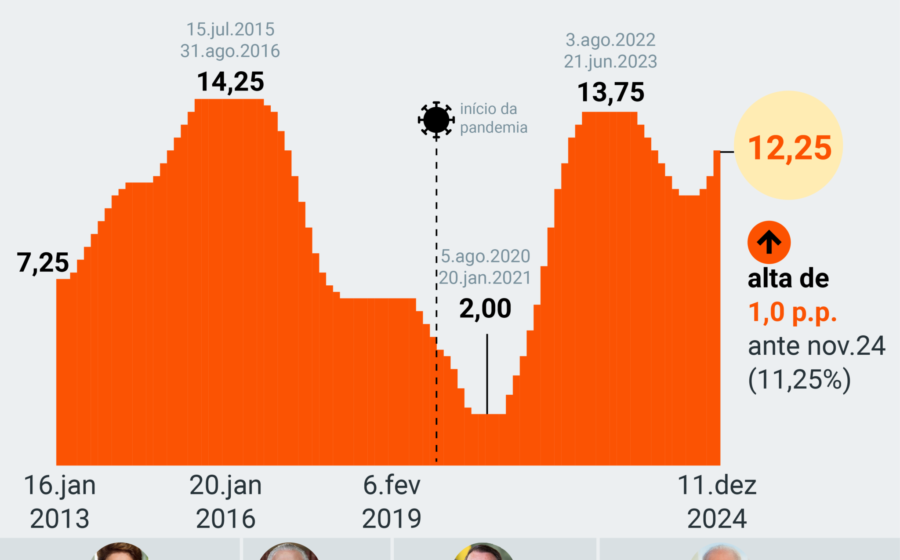
O Banco Central entra em 2025 com a Selic parada em 13,75% e um cenário que não oferece saídas fáceis. A autoridade monetária virou alvo preferencial de pressões políticas e do mercado, mas tem pouca margem de manobra para mudar o jogo sozinha.
O comunicado da última reunião foi claro: houve “aumento significativo das incertezas em torno do cenário base”. Em português direto: ninguém sabe ao certo para onde vão o dólar, o fiscal ou os juros lá fora.
O que travou a porta de saída
As taxas de títulos longos — aquelas que ditam o custo real do crédito para empresas e famílias — voltaram ao patamar do pânico de janeiro. Se o BC forçar um corte na Selic agora, o efeito imediato será disparar essas taxas longas, o dólar e, na sequência, a inflação.
O próprio BC admitiu: condições financeiras vão seguir apertadas por “semanas (meses?)”. O ponto de interrogação no comunicado oficial diz tudo.
Três variáveis que o BC não controla
- Fiscal: o governo promete “prudência” no pronunciamento de domingo, mas o remendo em discussão não deve aliviar de forma relevante o custo de financiamento.
- Juros externos: o Fed ainda não sinalizou ciclo claro de cortes; enquanto isso, o diferencial de juros segura o dólar pressionado.
- Petróleo e commodities: choques de oferta seguem fora do radar de qualquer banco central.
Some-se a isso a indefinição sobre quem comandará a política monetária a partir de 2025. O boato de uma “bancada heterodoxa” no Copom assustou o mercado mais do que qualquer dado concreto.
O cálculo do mercado: Selic parada até quando?
Grandes bancos projetam a taxa básica estável até meados do segundo semestre. Alguns esticam a previsão para o fim do ano. O consenso: não há espaço para corte antes de uma ancoragem clara das expectativas de inflação — hoje desancoradas para 2025 e 2026.
Se a economia desacelerar mais que o previsto, o BC será cobrado por não ter agido. Se cortar precipitadamente, será cobrado pela inflação que voltar. O clássico dilema do “bode expiatório”.
O que separa o cenário base do pesadelo
A diferença entre “desaceleração moderada” e “estagnação prolongada” está no execution do programa fiscal. Não basta anúncio; precisa de votos no Congresso, competência na gestão e tempo para credibilidade se traduzir em prêmios de risco menores.
Por enquanto, o que se vê é “mediocridade a perder de vista”, nas palavras do colunista. Nenhuma grande reforma institucional no horizonte, nenhum choque de produtividade à vista.
O que observar nas próximas semanas
Três sinais dirão se a porta começa a se abrir: (1) a reação do dólar ao pronunciamento presidencial de domingo; (2) a curva de juros futura nas sessões seguintes; (3) o relatório Focus de segunda-feira, que mostrará se as expectativas de inflação cederam ou endureceram.
Sem movimento nesses três fronts, o BC seguirá passageiro da agonia — e o custo do dinheiro continuará ditando o ritmo de uma economia que já anda devagar.