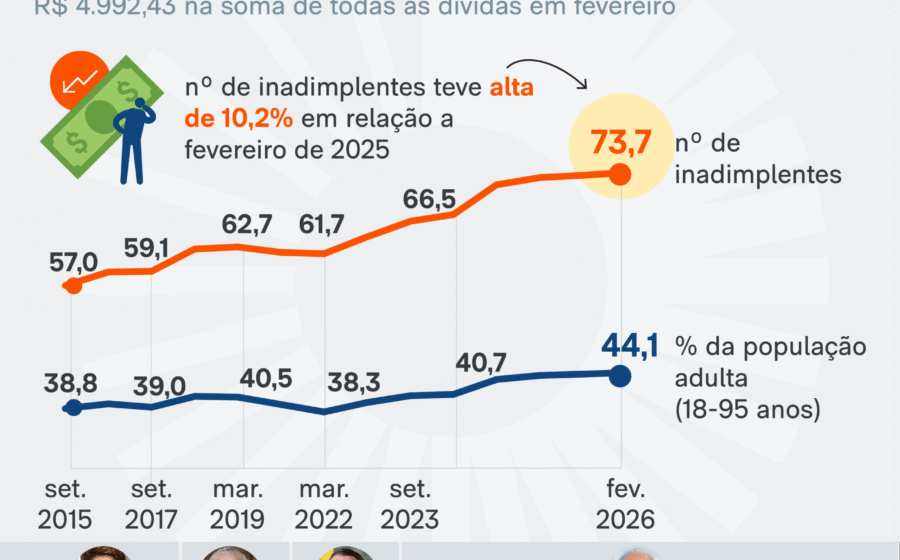
A inadimplência entre brasileiros de alta renda saltou quase 40% em doze meses, segundo dados do Sistema de Informações de Créditos do Banco Central. O avanço percentual supera o de qualquer outra faixa de renda e acende um alerta para quem concede crédito ou acompanha o consumo. O que leva quem ganha acima de 10 salários mínimos a deixar contas em atraso?
O salto nos números que assusta o mercado
Em agosto, a taxa de calote cresceu 38,8% no grupo de 10 a 20 salários mínimos e 35,8% acima de 20 salários mínimos, na comparação anual. Embora os percentuais absolutos permaneçam menores que nas faixas mais baixas, a velocidade da deterioração chama a atenção de analistas. O movimento coincide com a expansão de 9,9% no estoque total de crédito às famílias nos 12 meses até setembro.
Rotativo do cartão: a armadilha invisível
O crédito rotativo aparece como principal vetor do problema. Em setembro, a taxa média atingiu 451,7% ao ano (15,29% ao mês), enquanto o parcelamento da fatura custava 193% ao ano (9,37% ao mês). São juros que transformam uma dívida gerenciável em bola de neve em poucos ciclos de fatura.
- Concessões no rotativo: R$ 37,3 bilhões em setembro (+12,6% em 12 meses)
- Parcelamento de fatura: R$ 17,6 bilhões no mesmo mês (+8,4% na comparação anual)
Para o economista-chefe da CNC, Fabio Bentes, o cartão funciona como “faca de dois gumes”: organiza o orçamento quem tem disciplina, mas pune com juros exorbitantes quem o usa para esticar o poder de compra.
Crédito fácil, consumo por impulso e a fatura que não fecha
A mudança comportamental pesa tanto quanto os juros. O planejador financeiro Alexandre Amorim destaca que a internet eliminou a “volta no shopping” que funcionava como freio natural ao impulso. Hoje, a compra acontece em segundos, sem a pausa reflexiva que o mundo físico impunha.
Some-se a isso a inflação rodando a 4,62% em 12 meses (IPCA-15 de outubro), acima do teto da meta, e o cenário fica claro: o poder de compra real encolhe enquanto o crédito caro se expande.
Inflação e Selic: o cenário que mantém a pressão
A taxa básica está em 13,75% ao ano — já caiu dos 15% registrados no início do ciclo de afrouxamento, mas os efeitos defasados do crédito caro ainda pesam nos balanços familiares. O economista da CNC resume: “o brasileiro paga o preço da facilidade, e no cartão esse preço é a taxa de juros elevada”.
Dados da Peic de outubro mostram que 81,6% das famílias estão endividadas (menos que em setembro, mas 2,1 pontos acima de outubro do ano passado). Entre as que ganham 5 a 10 salários mínimos, o endividamento subiu de 77,9% para 79,3% — a única faixa com alta no indicador.
O que observar daqui para frente
Três variáveis definirão se a tendência reverte ou se aprofunda: a velocidade de queda da Selic nas próximas reuniões do Copom, a trajetória da inflação de serviços (mais sensível à renda alta) e a eventual regulamentação do rotativo, discutida no Congresso. Para gestores de carteira e varejistas, o recado é claro: o cliente de alta renda deixou de ser “risco zero” e exige modelos de crédito mais sofisticados.