O ministro Dario Durigan garante: a partir de 2027, dois tributos substituem cinco e a carga total não sobe. Mas a lista do que entra no “Imposto Seletivo” revela quem vai pagar a conta.
A Medida Provisória 1.399/2026, publicada ontem no Diário Oficial, define as alíquotas do novo modelo. O texto segue para o Congresso com pressa — e com a promessa de que a indústria sai ganhando.
Dois no lugar de cinco: a matemática da reforma
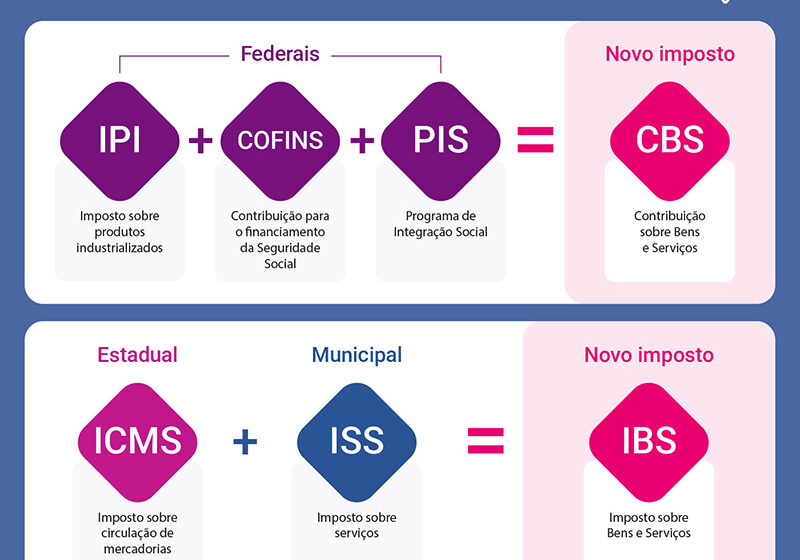
A Emenda Constitucional 132/2023 criou a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo. Juntos, eles aposentam IPI, PIS, Cofins, ICMS e ISS na esfera federal.
“Não vai haver aumento de carga”, repetiu Durigan. “Vamos ter ganho de transparência e racionalidade na tributação do consumidor.”
A promessa é sedutora. O teste real virá quando as alíquotas efetivas forem aplicadas nas notas fiscais de janeiro de 2027.
O que entra no “Imposto do Pecado” — e o que fica de fora
O Imposto Seletivo mira produtos considerados prejudiciais à saúde ou ao meio ambiente. A lista é curta, mas atinge setores de peso:
- Bebidas alcoólicas (cerveja, vinho, destilados)
- Refrigerantes e bebidas açucaradas
- Produtos de tabaco
- Automóveis (inclusive elétricos e híbridos)
- Embarcações de recreio
Fora da mira: alimentos in natura, medicamentos, transporte público, serviços de educação e saúde. O IPI atual, que incide sobre toda a indústria, desaparece — o que, na teoria, desonera a produção nacional como um todo.
R$ 41,9 bilhões: a projeção de arrecadação que chama atenção
Estimativas do próprio governo apontam que o Imposto Seletivo sozinho deve injetar R$ 41,9 bilhões nos cofres federais já no primeiro ano de vigência.
O número reforça a dúvida: se a carga não sobe, de onde sai esse volume? A resposta está na concentração. O tributo deixa de ser difuso (IPI sobre milhares de itens) e passa a ser focalizado em poucos setores de alta elasticidade de demanda.
Setores atingidos já calculam repasse de preços. A indústria de bebidas e o setor automotivo pressionam por alíquotas moduladas.
Tramitação acelerada: o Congresso já “pactuou”?
Durigan aposta na velocidade. “A matéria está bem pactuada”, disse, lembrando que o próprio Legislativo aprovou a criação do imposto na Reforma Tributária.
A MP tem força de lei imediata, mas precisa de aprovação em até 120 dias para não caducar. Comissões mistas devem ser instaladas nas próximas semanas.
O relator ainda não foi designado. Emendas de bancadas estaduais — especialmente de estados produtores de fumo, álcool e veículos — são certas.
O que o empresário precisa monitorar daqui pra frente
Três frentes definem o impacto real no caixa:
- Alíquotas finais: a MP traz parâmetros, mas o Congresso pode alterar faixas e exceções.
- Regulamentação da CBS: o segundo pilar da reforma ainda aguarda lei complementar — sem ela, a transição trava.
- Créditos de transição: regras para aproveitamento de créditos de IPI, PIS e Cofins no novo modelo evitam bitributação no curto prazo.
Janeiro de 2027 chega rápido. Quem depende de insumos tributados pelo IPI ou vende itens na lista do Seletivo deve rodar simulações de preço e fluxo de caixa ainda este trimestre. A “racionalidade” prometida pelo ministro será testada na prática — e a conta, no fim, sempre chega no consumidor.