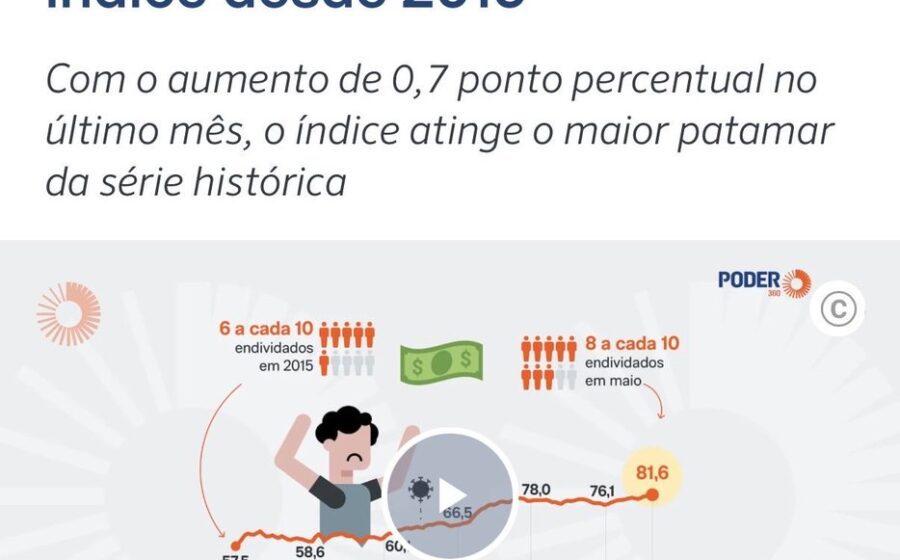
A parcela de famílias endividadas no Brasil recuou pela segunda vez seguida em outubro, atingindo 81,6%, enquanto a inadimplência caiu para 29,3%, o menor nível do ano. A melhora aparente, porém, mascara uma divergência perigosa entre as faixas de renda que pode ditar o ritmo do consumo nos próximos trimestres.
Dados da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) revelam que o alívio não chegou para todos. Entender essa assimetria é essencial para quem precifica risco, planeja estoques ou projeta receita para 2027.
O alívio que não é geral
O indicador geral de endividamento — que considera qualquer dívida a vencer, como cartão, carnês e financiamentos — caiu apenas 0,1 ponto percentual frente a setembro. Na comparação anual, porém, o cenário ainda é de alta: há um ano, o percentual era de 79,5%.
A inadimplência, por sua vez, mostrou fôlego. O percentual de famílias com contas em atraso recuou 0,3 p.p. no mês e 1,2 p.p. em 12 meses. O tempo médio de atraso também encolheu para 65,1 dias. Mas um detalhe chama a atenção: quase metade das dívidas vencidas (48,8%) está atrasada há mais de 90 dias.
A fratura exposta pela renda
O agregado esconde o movimento real. A evolução da inadimplência se comportou de forma oposta nas pontas da pirâmide social em outubro:
- Até 3 salários mínimos: inadimplência subiu de 38,5% para 38,6% (única alta).
- 3 a 5 salários mínimos: queda de 27,8% para 27,1%.
- 5 a 10 salários mínimos: queda de 20,2% para 19,7%.
- Acima de 10 salários mínimos: estabilidade em 15%.
O endividamento total seguiu script parecido. Nas famílias de menor renda, 84,5% carregam dívidas. Nas de maior renda (acima de 10 mínimos), o índice caiu para 71,5%. A pressão sobre o orçamento das classes C, D e E permanece intensa.
Comprometimento da renda dá sinais de trégua
Houve melhora na margem. Em outubro, 19,3% das famílias destinavam mais da metade da renda ao pagamento de dívidas. O percentual de quem se considera “muito endividado” recuou de 17,3% para 16,8%, o menor desde abril. Simultaneamente, a fatia dos que se veem “pouco endividados” subiu para 35,8%.
Mas o efeito nos pequenos negócios ainda é um ponto de atenção. Com a inadimplência resistente na base da pirâmide, o risco de crédito para varejistas e fintechs que atendem esse público não arrefeceu na mesma proporção do indicador geral.
Projeção para o fechamento do ano
A Confederação Nacional do Comércio (CNC) projeta estabilidade no endividamento geral, mantendo-se em torno de 81,6% até dezembro. A aposta é de que a inadimplência continue caindo devagar, fechando 2026 próxima de 29,2%.
O cenário base assume manutenção do mercado de trabalho aquecido e inflação comportada. Qualquer ruído nesses pilares — como alta do desemprego ou choque de alimentos — invalida a projeção otimista, especialmente para a faixa de até 3 salários mínimos.
O que observar daqui para frente
Três variáveis ditam se a melhora se sustenta ou vira miragem: a taxa de desocupação nos próximos boletins do IBGE, o comportamento do crédito consignado privado (que deve expandir com a nova regra) e a safra de juros do Copom. Para o tomador de decisão, o sinal é claro: o agregado melhorou, mas a qualidade do portfólio de crédito exige lupa nas classes de renda mais baixa.