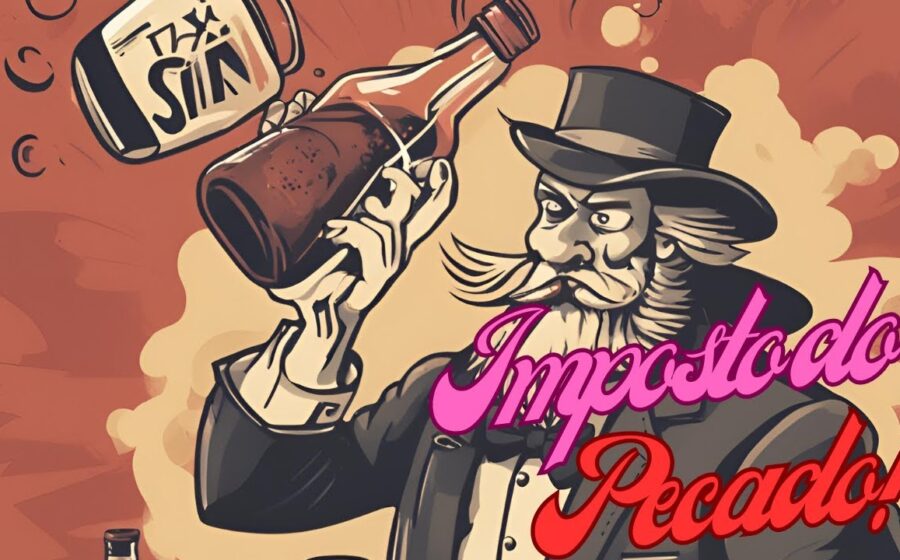
O governo federal publicou a medida provisória que define alíquotas e regras do Imposto Seletivo, tributo criado pela reforma do consumo que começa a ser cobrado em 2 de fevereiro de 2027. Conhecido como “imposto do pecado”, ele incide sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. A grande pergunta: quanto isso vai pesar, de fato, na cadeia de custos e nos preços finais?
Para evitar um vazio de arrecadação em janeiro, o Executivo também enviou ao Congresso uma PEC que mantém o IPI vigente para os setores afetados até a entrada em vigor do novo tributo. A jogada resolve o problema da noventena — regra constitucional que exige 90 dias entre a publicação da lei e o início da cobrança.
O que entra na mira do Seletivo a partir de 2027
A MP lista expressamente os alvos da nova tributação. A base espelha o que hoje é recolhido via IPI, o que, segundo o governo, garante nenhum aumento de carga em 2027. Confira os principais grupos:
- Veículos (alíquota-base de 6,3% ou 3,9%, com redutores por eficiência energética);
- Aeronaves e embarcações (6,8% a 12%);
- Produtos fumígenos — cigarros: 66,7% + R$ 3,50/maço; demais: 37,5%;
- Bebidas alcoólicas — cerveja de malte 4,2%; vinhos 8% a 16%; destilados até 24%;
- Bebidas açucaradas (refrigerantes): 2,6%;
- Concursos de prognósticos (Mega-Sena, Lotofácil, Loteca): 0,5%.
Carros: a conta varia conforme o motor
No setor automotivo, a alíquota-base não é o fim da história. A MP prevê redutores para elétricos, híbridos e flex, enquanto veículos movidos apenas a gasolina ou diesel recebem acréscimo. Na prática, a tributação passa a sinalizar preferência por tecnologias menos poluentes já no primeiro ano de vigência.
Há isenções importantes: alíquota zero para veículos adquiridos por pessoas com deficiência ou TEA, motoristas de táxi e caminhões com PBT igual ou superior a 3.500 kg (exceto picapes). Aeronaves e embarcações de uso militar ou de segurança pública também ficam de fora.
O que muda para o setor de bebidas e tabaco
Cigarros lideram a tabela com a maior carga nominal: 66,7% mais R$ 3,50 por maço. Já os refrigerantes pagam 2,6% — patamar idêntico ao IPI atual. Nas bebidas alcoólicas, a diferenciação por tipo (cerveja, vinho, destilado) mantém a estrutura vigente, mas a transição para o Seletivo exige atenção das indústrias aos novos códigos de classificação e regimes de apuração.
Um detalhe que passa despercebido: bens minerais extraídos têm alíquota zerada até 31/12/2027. A medida dá fôlego ao setor extrativo enquanto o desenho definitivo é negociado.
O calendário que todo gestor precisa anotar
A transição ocorre em duas etapas bem definidas:
- Até 31/01/2027: IPI mantido via PEC (evita perda de arrecadação);
- 02/02/2027 a 31/12/2027: Seletivo vigente com alíquotas provisórias da MP;
- Até 31/05/2027: Governo envia projeto de lei com alíquotas definitivas para 2028 em diante;
- 01/01/2028: Regras permanentes entram em vigor.
A estratégia do governo é clara: implementação gradual para reduzir resistência setorial. A Casa Civil afirma que o regime permite a entrada do tributo enquanto a disciplina definitiva é preparada.
O que observar daqui para frente
O ano de 2027 funcionará como um “teste de estresse” para sistemas de faturamento, apuração de crédito e precificação. Empresas dos setores atingidos devem mapear agora: classificação fiscal dos itens (NCM), elegibilidade a redutores (no caso de veículos) e impacto no fluxo de caixa decorrente da mudança de base de cálculo do IPI para o Seletivo.
O projeto de lei prometido para maio de 2027 será o momento decisivo para saber se a neutralidade de carga se mantém ou se haverá ajuste de alíquotas — especialmente em categorias onde a externalidade negativa é maior, como tabaco e bebidas destiladas. Acompanhar a tramitação no Congresso não é opcional: é variável de planejamento tributário para 2028.