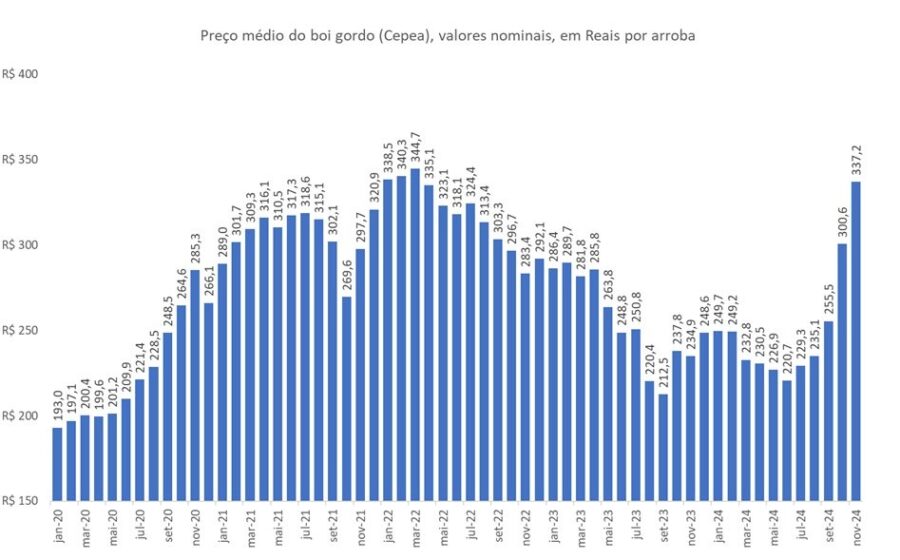
O mercado futuro precifica a arroba do boi gordo próxima de R$ 410,00 para novembro de 2026, renovando o maior patamar nominal de toda a série histórica do Cepea. A marca supera o recorde recém-estabelecido em outubro e levanta uma dúvida central: até onde o ágio do bezerro permite sustentar essa alta?
O movimento não é isolado. Outubro fechou como o terceiro mês consecutivo de valorização, consolidando um cenário de escassez de oferta que pega muitos analistas de surpresa.
O tamanho do recorde em números
A projeção da B3 para o vencimento de novembro (ajuste do dia 4) aponta para R$ 410,00 por arroba. Para contextualizar: a série histórica de novembros, iniciada em 2010, nunca havia se aproximado desse patamar em valores nominais.
- Outubro/2026: fechou no maior nominal da história, terceira alta seguida.
- Expectativa Nov/2026: R$ 410,00/@ (B3), alta de R$ 16,5/@ frente ao ajuste anterior.
- Ganho semanal (27/out a 04/nov): futuro subiu mais que o físico (Datagro), sinalizando apetite de risco.
Essa trajetória coloca o produtor diante de uma equação inédita: margens de engorda pressionadas por um custo de reposição que sobe mais rápido que o produto final.
Bezerro rouba a cena com ágio superior a 40%
Enquanto o boi gordo caminha para R$ 410, o bezerro em Mato Grosso do Sul já ronda R$ 550,00 por arroba. Em outubro, a categoria atingiu máxima nominal, com média mais de R$ 110,00/@ acima de 2025.
O ágio de 40% sobre a arroba do boi gordo não é apenas um dado curioso — ele redefine a viabilidade do confinamento e da recria. Quem compra reposição hoje trava um custo altíssimo, apostando que o boi gordo continuará subindo ou que o milho cairá o suficiente para compensar.
Futuro x Físico: onde está o dinheiro inteligente
A última semana de outubro e a primeira de novembro revelaram uma dinâmica importante: os contratos futuros com vencimentos mais longos (2027 inclusive) precificam alta consistente, enquanto o mercado físico (Datagro) reagiu com menos intensidade.
Esse descolamento sugere que os agentes financeiros veem fundamentos estruturais — ciclo de baixa de oferta, dólar favorável à exportação e demanda interna resiliente — que o mercado spot ainda não precificou por completo. A alta de R$ 16,5/@ no contrato de novembro na B3, em poucos dias, é o termômetro mais claro dessa aposta.
O que observar daqui para frente
Três variáveis vão ditar se o patamar de R$ 410 se sustenta ou vira teto temporário: o ritmo das chuvas e sua influência na terminação a pasto, o comportamento do milho na safra de verão e a capacidade de a exportação absorber a produção sem depender exclusivamente do consumo doméstico.
Para o empresário do setor, a lição prática é clara: travar margem via hedge no futuro próximo pode ser mais seguro do que apostar em novas máximas no físico, dado o custo de reposição nas alturas. O ciclo de alta chegou a um ponto onde a gestão de risco supera a especulação direcional.