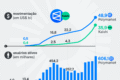
O Grupo Latam fechou o terceiro trimestre de 2026 com lucro líquido de US$ 441 milhões, alta de 16,3% sobre um ano antes. O número impressiona, mas esconde uma compressão de rentabilidade que obriga o investidor a olhar além do resultado final.
A receita operacional saltou 18,4%, para US$ 4,567 bilhões. Contudo, a margem operacional ajustada derreteu de 18,1% para 12,5% na mesma comparação. O vilão tem nome e sobrenome: querosene de aviação (QAV).
O choque de US$ 520 milhões no combustível
O preço médio do QAV subiu 52,1% na base anual. A conta apresentada pela companhia mostra um impacto direto de US$ 520 milhões no período. Para colocar em perspectiva: o Ebitda ajustado totalizou US$ 1,095 bilhão. Sem a alta do combustível, a geração de caixa operacional seria quase 50% superior.
Jerome Cadier, CEO do grupo, resume a equação atual: produto atrativo e base fiel de clientes sustentam a receita, enquanto a reestruturação dos últimos anos segura a estrutura de custos. “O modelo continua resiliente”, afirmou. A resiliência, porém, tem limite quando 60% das despesas são dolarizadas.
Projeção doméstica recua e sinaliza cautela
O otimista intervalo de 8% a 9% de crescimento no mercado interno para 2026 foi aparado para 7,5% a 8,5%. Na prática, a Latam tirou meio ponto percentual da malha planejada. Parece pouco, mas em aviação comercial representa capacidade ociosa e pressão sobre o yield (receita por assento-quilômetro).
- Guidance 2026 Receita: US$ 17,6 bi a US$ 17,8 bi
- Guidance 2026 Ebitda Ajustado: US$ 3,9 bi a US$ 4,05 bi
- Pressuposto Q4 Combustível: US$ 180/barril
A projeção assume que o barril não subirá mais no último trimestre. Se a premissa falhar, o teto do Ebitda fica ameaçado.
Três variáveis que definem 2027
Cadier não esconde a preocupação com o horizonte próximo. Ele elenca três frentes de batalha simultâneas:
- Petróleo: a crise de preços “não vai embora tão cedo” e deve ditar o tom do próximo ano.
- Câmbio: volatilidade cambial afeta diretamente a estrutura de custos, majoritariamente precificada em dólar.
- Reforma Tributária: transição de regimes gera incerteza sobre carga efetiva e fluxo de caixa.
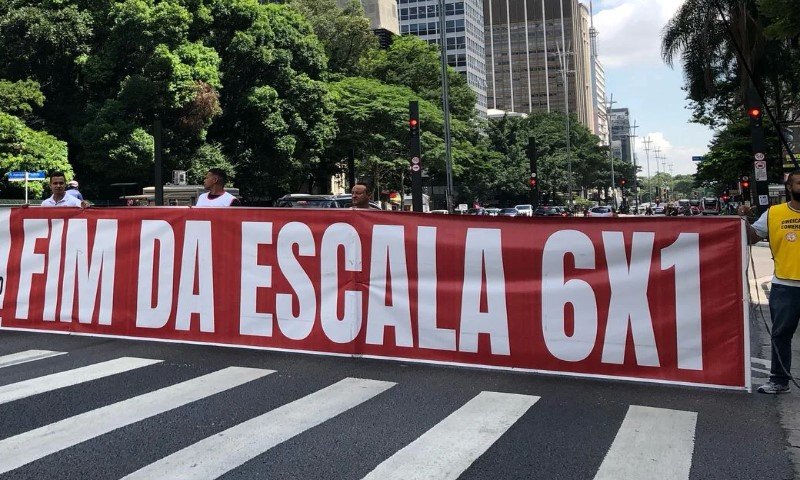
Mas existe um quarto elemento, puramente brasileiro, que pode paralisar operações na alta temporada: o fim da escala 6×1.
O risco operacional da nova escala de trabalho
A PEC que extingue a jornada 6×1 força uma reorganização imediata nas equipes de solo — mecânicos, atendentes de call center, pessoal de rampa. Hoje, esses aeroviários operam em escala 5×1 (cinco dias de trabalho, um de folga), homologada pelo TST em fevereiro.
A adaptação exige contratações adicionais ou revisão de turnos nos fornecedores terceirizados. “A gente espera uma precisão e uma discussão na velocidade de adaptação requerida”, disse Cadier. O prazo é curto: a malha de Natal e Ano-Novo já está à venda. Qualquer falha na transição de regimes trabalhistas pode resultar em voos cancelados ou atrasados no pico de demanda.
O que observar nos próximos balanços
O resultado do terceiro trimestre prova que a Latam sabe navegar em mar revolto. A geração de caixa livre e a redução de alavancagem (não detalhada no release, mas sinalizada na teleconferência) seguem como âncoras de valor.
Para os próximos relatórios, três indicadores merecem monitoramento rigoroso: a evolução do hedge de combustível, a execução do guidance de Ebitda sob câmbio instável e a capacidade de absorver o custo extra da nova legislação trabalhista sem repassar integralmente ao consumidor. A margem de 12,5% é o novo piso de resistência; romper para baixo acende o alerta vermelho.