O economista de Stanford John Cochrane, referência teórica por trás da proposta de André Lara Resende para derrubar a Selic, avisou: não existe nenhum caso na história onde essa estratégia tenha sido testada. A ideia é sedutora — juros a 7,5% em 12 meses —, mas o próprio autor da base teórica classifica o movimento como “aventura em terreno não testado”.
Resende, um dos pais do Plano Real, defende que o problema fiscal brasileiro não é o gasto público, mas sim o custo da dívida. Seu plano prevê um Conselho Fiscal e Monetário fixando a taxa básica entre a meta de inflação (3%) e o crescimento nominal potencial do PIB (5,5%), com uso de reservas para segurar o dólar durante a transição.
Por que a proposta ganhou tração agora
O texto de Resende circulava desde setembro, mas explodiu nos terminais depois que surgiram rumores de uma reunião entre o economista e o presidente Lula. O ministro Dario Durigan negou agenda marcada, mas nomes do núcleo duro do governo — como José Sérgio Gabrielli e Gleisi Hoffmann — elogiaram publicamente a tese.
O mercado, sempre sensível a sinais de mudança no regime fiscal, começou a precificar a hipótese de uma guinada heterodoxa na política monetária. A questão central: o BC teria autonomia política para sustentar um corte de 6,25 pontos percentuais em um ano?
O argumento central: juros altos geram inflação?
A tese de Resende inverte a lógica convencional. Para ele, a Selic a 13,75% alimenta a dívida pública, pressiona o câmbio e, paradoxalmente, cria inflação. A correlação entre juros nominais e inflação seria positiva, não inversa.
O motor teórico vem da Teoria Fiscal do Nível de Preços, desenvolvida por Cochrane: no fim, é a política fiscal que determina a inflação, não a taxa de juros. Se o governo gasta mais do que arrecada e financia no rotativo, a inflação aparece — independente do que o BC faça.
O ceticismo de quem criou a teoria
Cochrane não rejeita a proposta, mas expõe três fragilidades que todo investidor deve pesar:
- Fiscal: “Racionalizar e simplificar” receitas e despesas é vago. Políticos prometem metas plurianuais há décadas; o que falta são instituições que as tornem irreversíveis — como o freio constitucional da dívida na Suíça.
- Câmbio: Usar reservas para segurar o real tem “longa e mal-sucedida história na América Latina”. Se a queda de juros melhorar os fundamentos, a moeda deveria se valorizar, não pressionar para baixo.
- Credibilidade: O mecanismo só funciona se o mercado acreditar em superávits futuros. Isso exige mais do que metas: exige travamento institucional.
O que o mercado precifica hoje
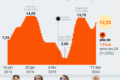
Atualmente, a curva de juros embute Selic terminal acima de 11% para 2024. A proposta de Resende — 7,5% em 12 meses — representa um choque de 350 pontos-base além do que os contratos futuros projetam. Para que isso se materialize sem crise cambial, três condições precisam ocorrer simultaneamente:
- Aprovação de arcabouço fiscal crível com trava de gastos;
- Sinalização clara de que reservas não serão torradas em intervenções perdidas;
- Comunicação coordenada entre Fazenda e BC para ancorar expectativas.
O elogio que vem junto com o alerta
Cochrane chama o artigo de “intrigante”, “sofisticado” e “coerente”. Reconhece que a estrutura curta da dívida brasileira (atrelada à Selic) evita o canal tradicional pelo qual queda de juros pressionaria preços via marcação a mercado de títulos longos. Também admite que a parte internacional da proposta tem mérito teórico, embora duvide da execução.
Sua síntese final: “Ideias são como filhos. Elas precisam encontrar seu próprio caminho.” Tradução: a proposta tem pernas teóricas, mas o parto político é incerto.
O que observar daqui para frente
Três gatilhos dirão se a tese sai do papel ou vira nota de rodapé: (1) a tramitação do novo arcabouço fiscal no Congresso — se houver brechas, a credibilidade evapora; (2) a comunicação do BC nas próximas atas do Copom — qualquer sinal de desconforto com a autonomia enfraquece a âncora; (3) o nível de reservas líquidas — se cair abaixo de US$ 300 bi, a defesa cambial torna-se insustentável.
Para o investidor, a lição prática: posicione-se para um cenário base de juros altos por mais tempo, mas mantenha opcionalidade (câmbio, indexados, prefixados curtos) para capturar o upside caso a “aventura” de Resende vire política de Estado. O prêmio de risco Brasil não vai desaparecer no discurso — só na entrega.