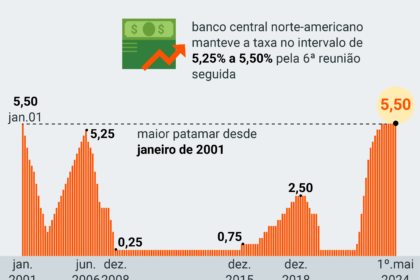
O Brasil paga juros nominais muito acima dos Estados Unidos, mas isso não torna a renda fixa americana irrelevante. A armadilha está em comparar apenas as taxas, ignorando a moeda, a inflação-alvo e o risco soberano. O retorno real para o investidor brasileiro depende de uma equação onde o câmbio costuma ditar o resultado final.
A armadilha da comparação nominal
Taxas brasileiras mais altas não são um “almoço grátis”. Elas embutem prêmios por risco fiscal, incerteza monetária e expectativas de inflação. Por isso, olhar só o spread entre a Selic e o Fed Funds leva a conclusões perigosas.
Um título americano rendendo 4% ao ano pode entregar 9,2% em reais se o dólar subir 5%. O inverso também é verdadeiro: se a moeda americana cair 5%, o mesmo investimento vira prejuízo de 1,2% na nossa moeda. A rentabilidade em dólar é apenas metade da história para quem gasta em reais.
O que a história ensina sobre dólar versus IPCA
Dados de longa duração mostram que apostar no câmbio para bater a inflação brasileira é uma aposta incerta. Veja o comportamento em três janelas distintas:
- Últimos 5 anos: IPCA subiu 5,1% ao ano; dólar caiu 2,4% ao ano.
- Últimos 15 anos: Dólar subiu 7,5% ao ano; IPCA avançou 5,7%.
- Últimos 30 anos: IPCA ganhou 6% ao ano; dólar valorizou 5,4%.
Em seis das oito janelas analisadas, a inflação brasileira superou a valorização cambial. Comprar dólar puro, sem juros, não garante preservação de poder de compra no Brasil.
O cálculo que ninguém faz: juros + câmbio – custos
Para comparar de verdade, some a taxa do título à variação cambial e subtraia impostos, spread de corretagem e IOF. Um Tesouro IPCA+ pagando inflação + 7% rende cerca de 12,35% em reais (com IPCA a 5%). Para empatar, o Treasury a 4% precisaria de uma alta do dólar próxima a 8% no período.
Mas há um detalhe técnico crucial: o IPCA+ protege o poder de compra em reais; o Treasury tradicional paga juro nominal em dólar. Para igualar as coisas, use TIPS (títulos indexados à inflação dos EUA). Mesmo assim, cada um protege uma moeda diferente — e o câmbio decide quem vence.
Riscos que não aparecem na planilha
Além da matemática, existem variáveis qualitativas que mudam o jogo:
- Risco soberano: Treasuries são dívida dos EUA; títulos brasileiros dependem do Tesouro Nacional.
- Marcação a mercado: Vender antes do vencimento expõe o investidor à volatilidade de juros nos dois países.
- Custos invisíveis: Spread cambial, custódia internacional e tributação podem apagar vantagens marginais.
A comparação honesta exige retorno líquido, mesma moeda, risco e prazo equivalentes.
Quando a renda fixa americana vale a pena
A resposta não está em buscar o maior rendimento, mas em casar ativo com passivo. A exposição internacional faz sentido em três cenários práticos:
- Diversificação de jurisdição: Reduz concentração de risco fiscal, político e institucional do Brasil.
- Despesas futuras em dólar: Filhos estudando nos EUA, imóvel no exterior ou aposentadoria parcial fora do país.
- Proteção de cauda: Em cenários de estresse severo local, ativos em dólar duro funcionam como seguro de portfólio.
O que observar daqui para frente
Para quem vive e consome no Brasil, o Tesouro IPCA+ segue sendo a âncora mais eficiente: ele entrega juro real atrelado à inflação que você efetivamente sente. A alocação em renda fixa americana não precisa “ganhar” do título brasileiro todo mês para justificar sua existência. Ela cumpre outro papel: blindar parte do patrimônio contra rupturas locais e financiar compromissos em moeda forte. O melhor investimento não é o que paga mais no papel, mas o que preserva seu poder de compra na moeda em que você vai gastar.