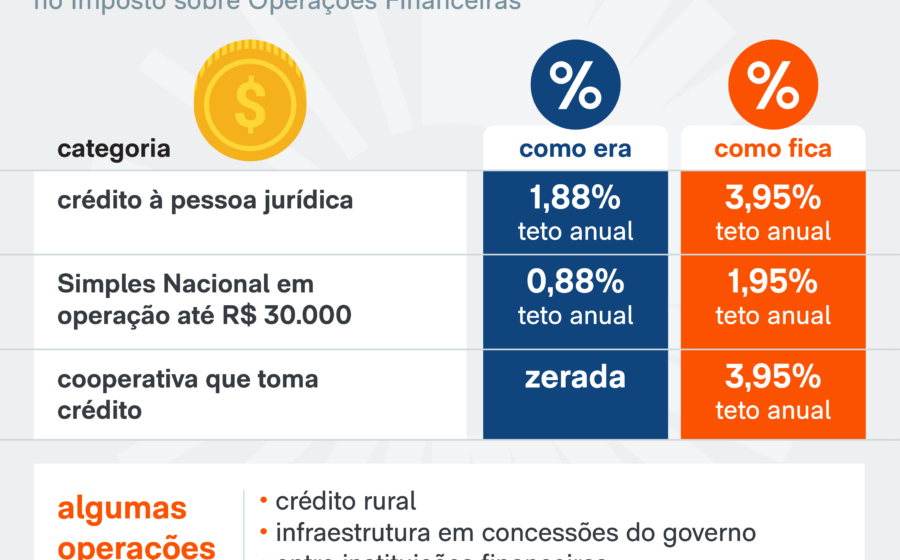
A Associação Brasileira das Companhias Abertas (Abrasca) acendeu o alerta: duas frentes tributárias distintas podem convergir para um mesmo resultado — o aumento real da carga sobre empresas e, por tabela, sobre o consumidor final. De um lado, a alíquota de referência da CBS fixada em 11,3% pelo TCU. Do outro, a ameaça de retorno da tributação via IOF sobre instrumentos que financiam o agronegócio, o setor imobiliário e infraestrutura.
O cálculo do Tribunal de Contas superou em mais de dois pontos percentuais a estimativa de 9,21% que vinha norteando o planejamento tributário das companhias. A diferença não é marginal: representa bilhões a mais em tributos anuais a partir de 2027.
Por que a CBS subiu acima do esperado
A Contribuição sobre Bens e Serviços substituirá PIS, Cofins, IOF-seguros e parte do IPI. O princípio da reforma é a neutralidade arrecadatória — ou seja, a troca de regime não deveria elevar nem reduzir a arrecadação total. Mas a conta não fechou no patamar anterior.
Segundo a Abrasca, a concessão de benefícios fiscais e regimes diferenciados durante a tramitação no Congresso pressionou a alíquota padrão para cima. Quanto mais setores recebem tratamento favorecido, maior precisa ser a taxa aplicada aos demais para manter a arrecadação estável.
A entidade que reúne mais de 450 companhias abertas pede transparência nas premissas do cálculo e defende que o Senado — que tem até 15 de dezembro para deliberar — considere o impacto econômico do percentual, não apenas a neutralidade nominal.
O fantasma do IOF sobre funding de longo prazo
Paralelamente, preocupa a possibilidade de o governo editar decreto para tributar LCI, LCA, CRI, CRA e debêntures incentivadas. Esses títulos são a espinha dorsal do financiamento imobiliário, do agronegócio e de projetos de infraestrutura no país.
Não é a primeira tentativa. Em 2025, o Congresso já rejeitou iniciativas nesse sentido:
- Câmara derrubou decreto de aumento do IOF por 383 votos a 98
- MP 1.303, que previa mudanças na tributação de aplicações e títulos, perdeu validade sem aprovação
Para a Abrasca, reabrir a discussão por decreto seria contornar decisão legislativa já tomada. E o efeito prático seria encarecer o custo de captação justamente para setores que dependem de crédito de longo prazo.
Previsibilidade: o ativo mais escasso
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos”, resume Cátilo Cândido, presidente-executivo da entidade. A frase sintetiza o dilema: a incerteza regulatória tem custo próprio, muitas vezes superior ao do próprio tributo.
Quando o arcabouço tributário oscila entre calibragem da reforma e decretos infralegais, o horizonte de planejamento encolhe. Projetos de maturação longa — usinas, logística, habitação popular — ficam mais arriscados ou inviáveis.
O que observar daqui para frente
Três datas e movimentos merecem atenção nos próximos meses:
- Até 15 de dezembro: votação no Senado da alíquota de referência da CBS
- Primeiro semestre de 2026: regulamentação detalhada da CBS e transição do PIS/Cofins
- Eventual edição de decreto: monitorar se o Executivo insiste na tributação de instrumentos de funding via IOF
A Abrasca reconhece a necessidade de ajuste fiscal, mas sustenta que o caminho é ganho de eficiência no gasto público, não elevação de tributos sobre a produção. A equação é simples no papel: tributar o funding gera arrecadação imediata, mas eleva o custo do crédito por anos. O saldo líquido para a economia pode ser negativo.
Para o empresário e o investidor, a lição prática é manter cenários flexíveis de planejamento tributário e acompanhar de perto a tramitação no Senado. A alíquota final da CBS e o destino dos instrumentos de funding definirão a competitividade real da economia brasileira na próxima década.