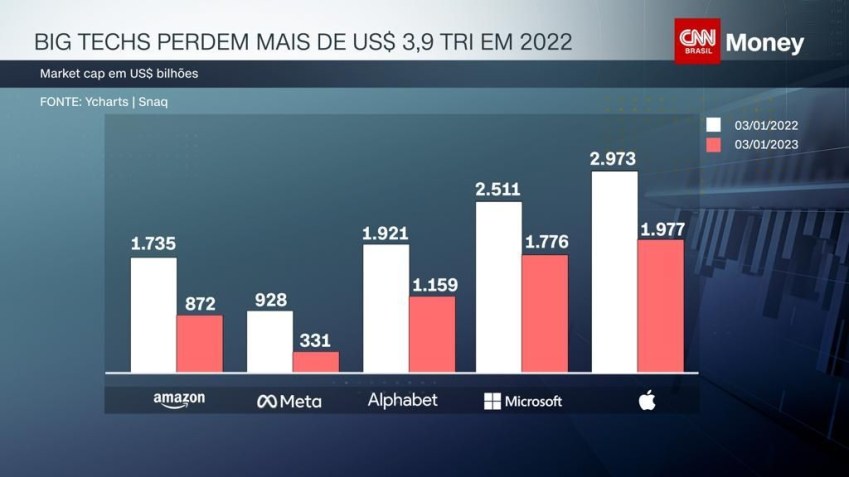
As quatro maiores hiperescaladoras do mundo — Amazon, Meta, Microsoft e Alphabet — viram quase US$ 900 bilhões evaporarem de seu valor de mercado combinado após revelarem que os investimentos em inteligência artificial quase dobraram em um ano. A conta chegou, e os acionistas cobram retorno imediato.
O choque não vem de prejuízos operacionais, mas de uma transformação radical no perfil financeiro dessas empresas: pela primeira vez em décadas, elas estão queimando caixa em escala industrial.
O salto nos gastos que assustou Wall Street
No terceiro trimestre, o investimento de capital (capex) do quarteto saltou de US$ 113 bilhões para US$ 207 bilhões — alta de 83% em doze meses. A projeção para o quarto trimestre adiciona mais US$ 232 bilhões, empurrando o total anual para a casa dos US$ 740 bilhões.
Para colocar em perspectiva: o montante equivale a cerca de 2,7% do PIB americano, proporção que analistas comparam aos ciclos de construção de ferrovias e redes de fibra óptica no passado.
- Amazon: capex recorde de US$ 75,8 bi no trimestre; fluxo de caixa livre negativo de US$ 33,5 bi
- Alphabet (Google): capex acima de US$ 50 bi; primeiro trimestre de queima de caixa (US$ 9,1 bi negativos) desde 2004
- Meta: US$ 35 bi no trimestre, meta de US$ 145 bi no ano; primeiro fluxo de caixa livre negativo (US$ 2,1 bi) desde o IPO de 2012
- Microsoft: única exceção — US$ 45,2 bi em capex, mas US$ 18,6 bi de caixa gerado
Por que o mercado puniu resultados “bons, mas não excepcionais”
A receita de nuvem da AWS cresceu 39% para US$ 46 bilhões. A nuvem do Google duplicou. Mesmo assim, as ações caíram 7% e 13% respectivamente. O analista Brad Reback, da Stifel, resume o sentimento: “Grande parte das boas notícias já está no preço. O custo de capital importa, e está ficando mais difícil financiar esses locais.”
Brent Thill, da Jefferies, usou uma metáfora direta: “A piscina da tecnologia está fechada. Estamos vendo uma liquidação generalizada, com todos correndo neste momento. Não sabemos se a placa de fechado ficará exposta por 10 minutos, 20 minutos ou mais.”
A mudança estrutural: de geradoras de caixa a tomadoras de dívida
Até 2023, Google, Meta e Amazon geraram juntas US$ 36,4 bilhões em fluxo de caixa livre no terceiro trimestre. No mesmo período deste ano, queimaram US$ 45,2 bilhões. A inversão forçou emissões maciças de dívida e ações:
- Alphabet anunciou plano de levantar US$ 85 bilhões em sua primeira venda de ações em 20 anos
- Meta segue o mesmo caminho com emissão de US$ 95 bilhões, lastreada por Nvidia, AMD e Broadcom
Essa transição de “cash cows” para empresas intensivas em capital reacende o debate sobre a sustentabilidade do boom de IA que impulsionou Wall Street nos últimos anos.
O gargalo físico que ninguém resolveu
Sundar Pichai admitiu que o Google não consegue colocar data centers em operação rápido o suficiente para atender à demanda. A Amazon enfrenta o mesmo entrave. O limite não é mais capital — é infraestrutura física: energia, terrenos, equipamentos de refrigeração, mão de obra especializada.
Mark Shmulik, da Bernstein, chama a reação de “impulsiva”, mas alerta: a pergunta que fica é até onde o capex chega em 2027 e 2028, e o que isso implica para alocação de capital e fontes de financiamento.
O efeito cascata nos jogadores menores
A turbulência nas gigantes é mau presságio para as “neoclouds” — provedoras especializadas como a CoreWeave, altamente alavancadas e dependentes de GPUs da Nvidia. As ações da CoreWeave caíram 47% em seis meses; parte de sua dívida já negocia em níveis de ativos problemáticos.
Elon Musk foi direto: a depuração fechou os mercados de dívida para essas empresas, prevendo “morte e consolidação no nível dos peixinhos” para a maioria das novas provedoras de nuvem.
O que observar daqui para frente
Três variáveis vão ditar o próximo capítulo: a curva de monetização da IA generativa (o Google já admite dificuldade em igualar a receita de anúncios do buscador tradicional com o Gemini), a capacidade de execução física dos data centers e a tolerância do mercado a ciclos de investimento que superam, em proporção do PIB, qualquer precedente histórico. O IPO da Anthropic, previsto para este mês, servirá como termômetro: se até um laboratório de cinco anos com crescimento explosivo enfrentar ceticismo, a janela de liquidez para o setor pode ficar estreita por mais tempo do que os otimistas projetam.