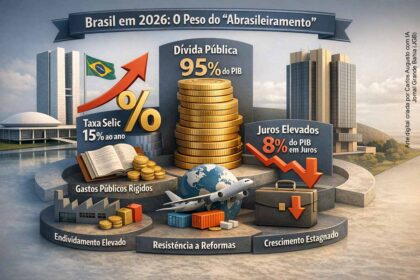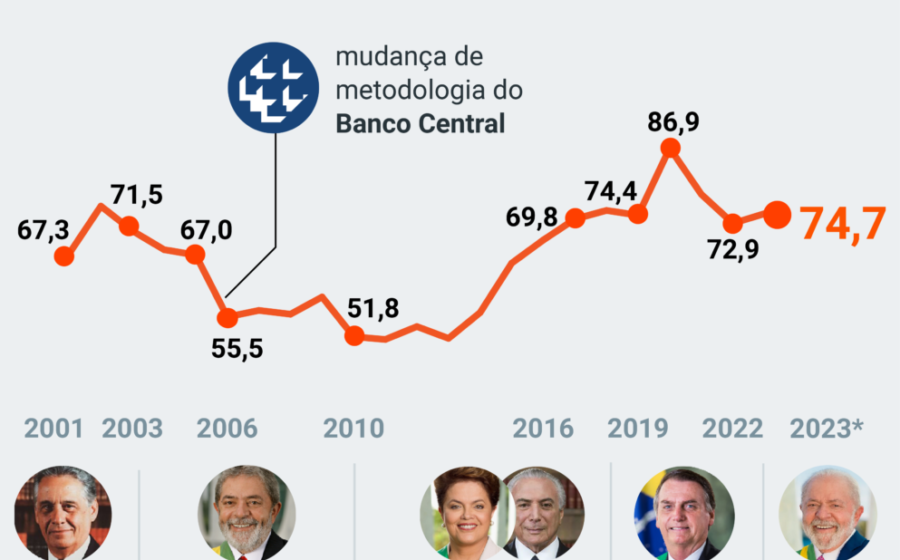
O Brasil encerra 2026 com a economia crescendo cerca de 2,7% ao ano e desemprego nas mínimas históricas. Mesmo assim, a dívida bruta saltou quase 10 pontos percentuais do PIB sem pandemia, recessão ou choque externo que justifique o rombo. A conta não fecha e o ajuste em 2027 deixa de ser opção para virar condição de sobrevivência.
O diagnóstico: dois pilares que explicam o buraco
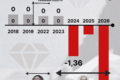
O primeiro é puramente aritmético. O déficit primário ronda -0,5% do PIB, mas estabilizar a dívida exige superávit entre 1,5% e 2%. Em 2023, a promessa era entregar 1,0% de superávit em 2026; a meta foi abandonada no meio de 2024 e a percepção de risco fiscal se deteriorou rápido.
O segundo pilar é a qualidade da política macroeconômica. Desde 2024, o gasto público estimula a demanda com a economia já superaquecida. Num regime de metas de inflação, a conta recai sobre o Banco Central: juros reais altos encarecem a dívida, que cresce mais, exigindo juros ainda maiores. É dirigir com um pé no acelerador e outro no freio.
O que o mercado projeta se nada for feito
Sem correção de rota, as projeções de mercado colocam a dívida bruta acima de 90% do PIB já em 2028. O cenário base prevê juros reais elevados por mais tempo, crescimento potencial menor e menos espaço orçamentário para qualquer política social relevante. O custo de adiar o ajuste é pago com juros compostos.
A receita dos ajustes que deram certo
A experiência histórica mostra que pacotes bem-sucedidos — os que estabilizam a dívida sem matar o crescimento — combinam receita e despesa. Cortar a trajetória do gasto não é sinônimo de retirar direitos dos mais pobres. Existe uma agenda concreta de eficiência:
- Supersalários no serviço público que furam o teto constitucional via penduricalhos;
- Emendas parlamentares que cresceram explosivamente com baixa qualidade alocativa;
- Distorções no Bolsa Família, com volume atípico de famílias unipessoais sugerindo fraudes cadastrais;
- Indícios de fraude em aposentadoria rural e auxílio-doença;
- Gastos tributários e regimes especiais que beneficiam sobretudo o topo da renda.
Do lado da receita, usar o ganho extraordinário esperado com petróleo até o começo da próxima década para melhorar o primário é medida de prudência. Estados e municípios também precisam contribuir, repetindo o esforço coordenado visto entre 1999 e 2004.
Por que 2027 é a janela decisiva
Primeiro ano de novo mandato, 2027 oferece o momento político natural para a arrumação. O PLOA enviado ao Congresso prevê superávit de 0,5% no ano que vem, caminhando para 1,5% em 2030. A credibilidade depende de cumprir essas metas sem contabilidade criativa. Se o governo entregar, a dinâmica vira virtuosa: juros caem, custo da dívida recua e sobra espaço fiscal.
O que observar daqui para frente
O sinal verde para o investidor e o empresário virá da execução orçamentária nos primeiros trimestres de 2027. Acompanhe se o bloqueio de emendas e a revisão de benefícios saem do papel, se a arrecadação do pré-sal é integralmente direcionada ao primário e se governadores e prefeitos assumem suas cotas de ajuste. A equação é simples: arrumar a casa agora garante crescimento com juros baixos adiante; protelar garante o oposto.