O lucro líquido da Vale derreteu 56% no terceiro trimestre de 2026, fechando em R$ 6,4 bilhões. O tombo superou as piores projeções do mercado, que esperava US$ 1,5 bilhão — a mineradora entregou US$ 1,2 bilhão.
A queda não vem só do minério de ferro. Uma tempestade perfeita atingiu a operação: frete marítimo nas alturas e uma crise de governança que expôs rachas no topo da gestão. O que vem a seguir pode definir o preço da ação nos próximos meses.
O choque nas contas: receita e Ebitda sob pressão
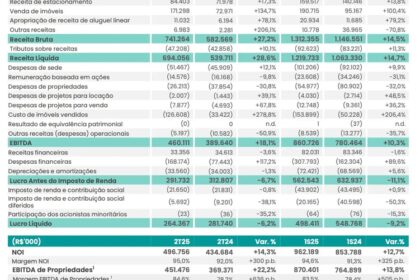
A receita líquida recuou 4% na comparação anual, para R$ 54,4 bilhões. O Ebitda ajustado, termômetro da geração de caixa, encolheu 28%, parando em R$ 17,1 bilhões. A margem operacional sentiu o peso de custos que a companhia não controla sozinha.
Dois vilões centrais explicam a deterioração:
- Minério mais barato: O preço médio de referência caiu 8% frente ao trimestre anterior, a US$ 96,91 a tonelada. A Vale realizou US$ 85,10/t, deságio de 10% ante o mesmo período de 2025.
- Frete explosivo: O barril de Brent saltou 34% em um ano, média de US$ 91,29, turbinado pelo conflito entre EUA e Irã. O custo logístico comeu a margem bruta.
Produção estagnada e mudança de roteiro
A produção de minério de ferro recuou 6% na base anual, para 88,3 milhões de toneladas. Pela primeira vez, a divulgação de volume saiu junto com o balanço — antes, vinha dias antes. A alteração de calendário pegou analistas de surpresa e dificultou a precificação prévia do papel.
Em comunicado, o CEO Gustavo Pimenta defendeu a “execução disciplinada” e citou o programa de hedge e a flexibilidade de portfólio como escudos para o fluxo de caixa. O mercado, contudo, cobra resultados, não narrativas.
O terremoto no conselho que ninguém comenta
Enquanto os números decepcionavam, a governança ferveu. O presidente do conselho, Daniel Stieler, e o vice, Marcelo Gasparino, renunciaram sob pressão da Previ, maior acionista individual. A fundação dos funcionários do Banco do Brasil forçou a saída de Stieler, que levou um pacote de benefícios inédito na história da empresa.
Gasparino, crítico da ofensiva da Previ, foi acusado de vazar informações confidenciais. O conselho pediu sua destituição; ele preferiu renunciar. Agora, dois processos correm na CVM: um sobre os benefícios de Stieler, outro sobre a tentativa de remoção de Gasparino.
O que observar daqui para frente
Três variáveis vão ditar o próximo trimestre: a trajetória do Brent (e do frete), a capacidade de a nova governança estancar a instabilidade no conselho e o desfecho dos inquéritos na CVM. Se o petróleo recuar e a poeira baixar na sala de reuniões, a geração de caixa protegida pelo hedge pode surpreender positivamente. Caso contrário, o desconto da ação frente aos pares tende a persistir.