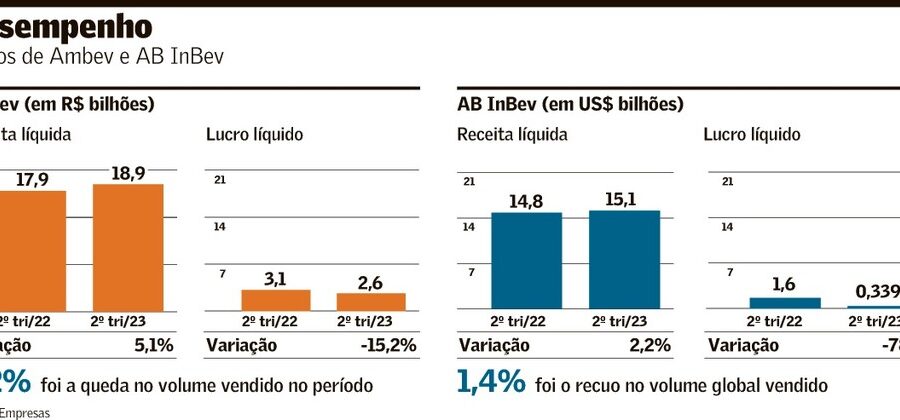
A Ambev lucrou R$ 4,4 bilhões no terceiro trimestre de 2026, recuo de 10% ante o ano anterior, efeito de benefícios fiscais não recorrentes que turbinaram 2025. Tirado esse ruído contábil, a operação mostrou fôlego: receita orgânica e Ebitda ajustado avançaram perto de 8%.
O número que chama a atenção, porém, não está no resultado final. Esconde-se na mudança radical do que o brasileiro tem colocado no copo.
O “buraco” no lucro líquido tem explicação simples
A queda de R$ 4,9 bi para R$ 4,4 bi assusta à primeira vista. A companhia foi direta: a base de comparação de 2025 incluía ganhos tributários extraordinários, ligados principalmente à venda da operação em Barbados.
Sem esses efeitos, o lucro operacional segue trajetória de alta. A receita líquida orgânica subiu 7,6%, enquanto o Ebitda ajustado cresceu 8,9%, com expansão de 0,4 ponto percentual na margem. No acumulado de nove meses, o lucro ajustado por ação saltou 12,3%.
Guilherme Fleury resume: crescer acima da inflação investindo
O CFO destacou que a empresa encerrou setembro com receita crescendo acima da inflação pelo nono mês consecutivo. O detalhe estratégico: investimento em marketing subiu dois dígitos no trimestre e no ano.
Ou seja, a Ambev não está apenas “cortando custo” para entregar margem. Está comprando participação de mente e de geladeira.
O motor oculto: premium e “wellness” disparam
No Brasil, o volume total de cerveja cresceu 4% no trimestre (dados Nielsen). A Ambev surfou essa onda com um portfólio específico: o segmento premium avançou 19%.
Dentro desse guarda-chuva, a categoria batizada de wellness — sem glúten, baixa caloria, baixo teor alcoólico ou zero álcool — explodiu 157% em volume. Veja os destaques:
- Michelob Ultra (baixa caloria, patrocinadora da Copa 2026): +478%
- Stella Pure Gold (sem glúten): +195%
- Cervejas sem álcool (categoria à parte): +43%
A empresa posiciona cada rótulo para uma ocasião: Corona (ar livre), Spaten (tradição alemã), Original (cultura de bar), Stella Artois (gastronomia). A fragmentação do portfólio deixa de ser despesa e vira defesa de market share.
Plataformas digitais: BEES rouba a cena
O GMV (volume bruto de vendas) do Zé Delivery cresceu 16%, número saudável para um app maduro. O show, contudo, ficou por conta do BEES, marketplace B2B para bares e mercados: +83%.
Esse salto sugere duas coisas: adesão acelerada do varejo tradicional ao digital e ganho de eficiência logística da Ambev. Quem controla a prateleira e o pedido digital controla o dado de consumo em tempo real.
O que observar daqui para a frente
O trimestre mostrou que a tese de “premiumização + saúde + digital” saiu do PowerPoint para o balanço. Dois sinais merecem monitoramento:
- Se a expansão de margem (0,4 pp) se sustenta com marketing em alta e pressão de commodities.
- Se o crescimento do BEES migra de “ganho de adoção” para “ganho de share de carteira” dos clientes B2B.
O lucro contábil caiu, mas a tese de investimento ganhou musculatura. Para quem olha fluxo de caixa e posição competitiva, o trimestre foi de avanço, não de recuo.