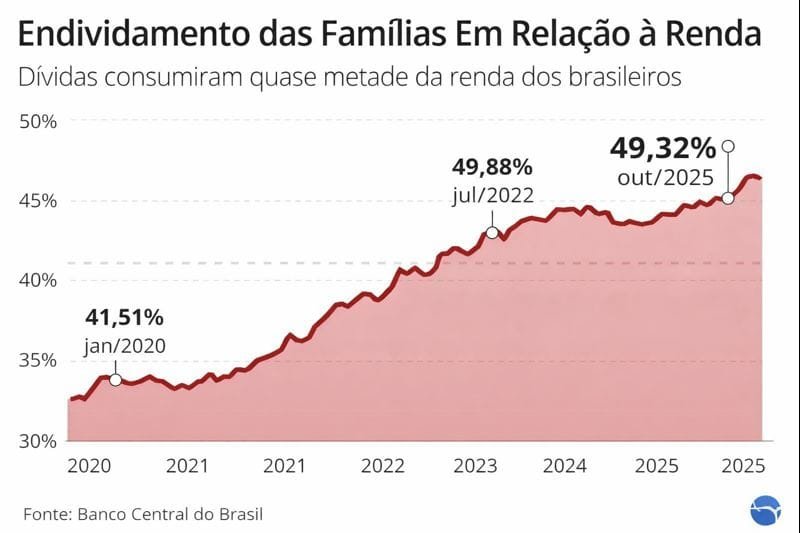
A inadimplência das pessoas físicas travou em 6% em setembro, o maior nível desde 2011, enquanto o endividamento total das famílias furou o teto dos 50% da renda anual pela primeira vez na série histórica. O Banco Central confirmou os números nesta quinta-feira (29), escancarando um cenário onde a capacidade de pagamento segue deteriorada mesmo com programas federais de renegociação em curso.
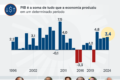
O dado mais alarmante não é a estagnação da inadimplência, mas a velocidade com que o endividamento escalou: saltou de 34,9% em 2011 para 50,1% em agosto de 2026. Metade do que o brasileiro ganha no ano já está comprometida antes mesmo de chegar na conta.
O que os números revelam sobre o bolso do consumidor
Enquanto as famílias afundam, as empresas mostram alívio pontual: a inadimplência corporativa caiu de 3,4% para 3,3% no mês. A divergência expõe a assimetria do ciclo atual — o crédito caro pune mais quem tem renda indexada à inflação e menos proteção de fluxo de caixa.
O estoque de dívidas com atraso superior a 90 dias permanece pressionado pela composição do endividamento. Modalidades caras, como cartão de crédito rotativo e crédito pessoal sem consignação, ganharam peso na carteira das famílias nos últimos trimestres.
- Inadimplência total (PF + PJ): 5% (recorde da série revisada desde mar/2011)
- Inadimplência pessoas físicas: 6% (teto histórico)
- Inadimplência empresas: 3,3% (queda marginal)
- Endividamento das famílias: 50,1% da renda anual (ago/2026 — primeiro registro acima de 50%)
Desenrola 2.0 e a matemática da renegociação
O governo aposta no “Novo Desenrola Brasil” para frear a curva. A nova rodada prevê a compra de R$ 150 bilhões em carteiras podres por R$ 15 bilhões — deságio de 90%. O foco são dívidas de 2 a 4,5 anos de atraso, limitadas a R$ 10 mil por CPF, concentradas em cartão parcelado, rotativo e crédito pessoal sem consignação.
A lógica é limpar o balanço dos bancos para liberar novo crédito, mas o efeito real sobre a inadimplência corrente ainda é incerto. O programa ataca o estoque antigo, não o fluxo novo de famílias que deixam de pagar hoje porque a renda não cobre o custo da dívida.
BC mira o crédito ofertado via Pix e transparência
Paralelamente, a autoridade monetária endureceu as regras para ofertas de empréstimo no ambiente do Pix. A partir de 31 de março de 2027, bancos só poderão ofertar crédito via sistema de pagamentos instantâneos com consentimento prévio, específico e intervalo mínimo de 24 horas entre a autorização e a primeira proposta.
A resolução também obriga as instituições a disponibilizar mecanismo claro de bloqueio de propagandas ativas de crédito. O objetivo declarado é reduzir o assédio comercial e forçar uma originação mais responsável, atacando uma das fontes de endividamento impulsivo.
O que observar nos próximos meses
A ata do Comitê de Estabilidade Financeira (Comef) sinalizou que o BC prepara medidas adicionais para “reconhecimento tempestivo de riscos” e acúmulo gradual de capital pelos bancos. Tradução: provisionamentos mais pesados para carteiras de alto risco podem restringir a oferta de crédito justamente nos segmentos mais fragilizados.
Para o empresário e investidor, três variáveis ditam o curto prazo: a velocidade de queda da Selic (ainda incerta), a adesão real ao Desenrola 2.0 e a reação do varejo a um consumidor com metade da renda futura já hipotecada. O pico de inadimplência pode não ter chegado — mas a estrutura de financiamento ao consumo está sendo redesenhada à força.