A alíquota de referência da CBS foi fixada em 11,3% pelo TCU — dois pontos percentuais acima da estimativa que vinha guiando o planejamento das empresas. Ao mesmo tempo, o governo retoma a discussão sobre tributar instrumentos que irrigam o agronegócio, a construção civil e a infraestrutura. Duas frentes, um mesmo risco: encarecer o crédito produtivo a partir de 2027.
A Abrasca, que reúne mais de 450 companhias abertas, alerta que a combinação pressiona a carga efetiva sobre quem investe e produz. O Senado tem até 15 de dezembro para chancelar ou alterar o percentual da CBS. Enquanto isso, a ameaça de um decreto mexendo no IOF sobre LCI, LCA, CRI, CRA e debêntures incentivadas paira sobre um Congresso que já disse “não” a essa pauta em 2025.
Por que a CBS subiu para 11,3%
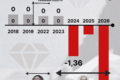
A reforma tributária prevê neutralidade arrecadatória: a troca de PIS, Cofins, IOF-seguros e parte do IPI pela CBS não deveria, em tese, alterar o total arrecadado. Mas a conta não fechou no patamar de 9,21% projetado durante a tramitação. O TCU chegou a 11,3% após considerar benefícios fiscais e regimes diferenciados concedidos ao longo do processo legislativo.
Na prática, cada exceção aberta no texto original eleva a conta para quem ficou fora das regras especiais. A Abrasca argumenta que a neutralidade deveria ser medida também pela carga real suportada pelas empresas, não apenas pela arrecadação bruta. A entidade cobra transparência nas premissas do cálculo e pede que o Senado pese o impacto na atividade econômica antes de votar.
O que está em jogo no Senado até dezembro
- Prazo final: 15 de dezembro para deliberação da alíquota
- Referência anterior: 9,21% (estimativa de trabalho das empresas)
- Percentual aprovado pelo TCU: 11,3% (unanimidade)
- Vigência da CBS: a partir de 2027, com transição gradual
O intervalo entre a projeção de 9,21% e os 11,3% definitivos representa um aumento real de mais de 22% na alíquota de referência. Para setores com margens comprimidas, a diferença pode definir viabilidade de projetos e decisões de expansão.
O fantasma do IOF sobre funding imobiliário e do agro
Em 2025, a Câmara derrubou por 383 votos a 98 o decreto que elevava o IOF sobre operações de crédito. A MP 1.303, que previa mudanças na tributação de aplicações e títulos, perdeu validade sem ser votada. O recado do Legislativo foi claro. Ainda assim, a possibilidade de novo decreto tentando tributar LCI, LCA, CRI, CRA e debêntures incentivadas mantém o mercado em alerta.
Esses instrumentos respondem por fatia relevante do financiamento de safras, empreendimentos imobiliários e projetos de infraestrutura. Tributá-los encarece a captação, repassa custo ao tomador final e pode reduzir a oferta de crédito de longo prazo — justamente o mais escasso no Brasil.
O argumento da eficiência versus o atalho da arrecadação
A Abrasca não contesta a necessidade de ajuste fiscal. A discordância está no instrumento. Elevar impostos sobre o funding produtivo gera receita imediata, mas alonga o custo do crédito por anos. O contraponto defendido pela entidade é o ganho de eficiência no gasto público — caminho mais difícil politicamente, mas com efeito estrutural e não regressivo.
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos”, resume Cátilo Cândido, presidente-executivo da associação. A previsibilidade, mais do que a alíquota isolada, é o ativo em risco.
O que observar nas próximas semanas
A votação no Senado até 15 de dezembro é o primeiro marco duro. Acompanhe se haverá emendas para reduzir a alíquota ou compensar setores mais expostos. Em paralelo, monitore a edição de decretos sobre IOF: qualquer movimento nesse sentido tende a judicialização rápida, dada a precedência legislativa de 2025. Para gestores de tesouraria e planejamento tributário, o cenário exige rodar simulações com ambas as variáveis — CBS a 11,3% e IOF majorado — e preparar caixas para cenários de transição mais onerosos a partir de 2027.