ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa de administração baixa e sem antecipação de Imposto de Renda — mas a vantagem tributária esconde uma armadilha que poucos investidores percebem a tempo.
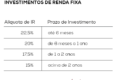
A alíquota de 15% vale mesmo para resgates no curto prazo, desde que a carteira do fundo tenha prazo médio acima de 720 dias. Parece um presente do fisco, mas o preço da cota na Bolsa pode transformar o ganho em prejuízo em dias de alta dos juros.
Como funciona a engrenagem por baixo do capô
No Brasil, esses fundos seguem índices passivos. O IRF-M replica títulos prefixados do Tesouro; o IMA-B carrega papéis atrelados ao IPCA. Com uma única ordem, o investidor entra em dezenas de vencimentos diferentes — algo que exigiria capital alto e trabalho operacional se feito título a título.
A taxa de administração costuma ficar abaixo de 0,25% ao ano. Menos custos, mais simplicidade. Até aqui, tudo bem.
Onde a tributação muda o jogo
Em fundos tradicionais, o come-cotas morde a rentabilidade a cada seis meses. Nos ETFs de renda fixa enquadrados no regime específico, isso não existe. O IR só incide na venda com lucro, retido na fonte.
Mas a regra de ouro é outra: a alíquota depende do prazo médio da carteira do fundo, não do tempo que você ficou com as cotas.
- Prazo médio > 720 dias → 15% sobre o ganho
- Prazo médio ≤ 720 dias → alíquotas de curto prazo (22,5% a 20%)
Ou seja: você pode comprar hoje, vender daqui a três meses e pagar só 15% — se o ETF carregar títulos longos. Num CDB com mesmo prazo, a mordida seria de 22,5%.
Exemplo numérico: a diferença no bolso
Imagine duas aplicações de R$ 100 mil que rendem R$ 5.000 em 180 dias.
- ETF (alíquota 15%): imposto de R$ 750 → líquido de R$ 4.250
- CDB (alíquota 22,5%): imposto de R$ 1.125 → líquido de R$ 3.875
A economia de R$ 375 é real. Mas pressupõe que você conseguiu vender as cotas pelo preço justo.
O risco que a planilha não mostra
ETFs não têm vencimento. Quem compra um Tesouro IPCA+ 2035 e carrega até lá sabe exatamente a taxa real contratada. No ETF, a carteira roda conforme o índice — e o preço da cota oscila com a marcação a mercado.
Se os juros longos sobem 0,5 ponto percentual, um fundo com duration de 8 anos pode cair 4% no mesmo dia. A economia tributária evapora na hora.
Some-se a isso: spread de compra e venda, taxas de corretagem e emolumentos da B3, e a possibilidade de a cota negociar abaixo do valor patrimonial (deságio) em momentos de estresse.
Sem FGC, sem colchão
Diferente de CDBs, LCIs e títulos públicos comprados direto no Tesouro Direto, ETFs não contam com a proteção do Fundo Garantidor de Créditos. O risco de crédito do emissor (Tesouro Nacional) segue sendo soberano, mas o risco de mercado é integralmente seu.
A rentabilidade divulgada já desconta a taxa de administração. O resultado final do investidor, porém, depende do preço de execução da ordem, da tributação na venda e da liquidez no dia do resgate.
Quando a ferramenta faz sentido — e quando não faz
O encaixe perfeito: investidor que quer manter exposição a títulos indexados à inflação (ou prefixados) por muitos anos, sem se preocupar em reinvestir vencimentos e sem querer antecipar IR a cada troca.
O desencontro: quem precisa de valor certo em data certa. Para pagar a faculdade daqui a 36 meses, um título individual com vencimento no mês exato elimina a incerteza de preço. O ETF não dá essa garantia.
Também não serve para quem tenta “timar” o ciclo de juros. O gestor passivo não antecipa cenários — se o índice tem 80% em prefixados e o Copom sobe a Selic, o ETF segue carregando prefixados. A decisão de trocar de índice continua sendo sua.
O que observar daqui para frente
Antes de aplicar, confira três números no site da B3 ou no laminação do fundo: prazo médio da carteira (define a alíquota), duration (mede a sensibilidade a juros) e volume médio diário (indica se você consegue sair sem levar spread abusivo).
Monitore também a composição do índice de referência. Mudanças na metodologia do IMA-B ou do IRF-M alteram o risco do seu ETF sem que você precise assinar nada.
Por fim, compare o custo total: taxa de administração + corretagem + spread estimado + imposto projetado. Às vezes, um CDB de banco médio com liquidez diária e 110% do CDI bate o ETF no líquido — sem marcação a mercado, sem spread, sem surpresa.