ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa de administração mínima e, o principal, livram o investidor da antecipação semestral de impostos conhecida como come-cotas. Mas a regra tributária esconde um detalhe decisivo: a alíquota depende do prazo médio da carteira, não do seu tempo de permanência.
Entender essa mecânica separa quem usa o instrumento a favor do patrimônio de quem assume riscos desnecessários por desconhecer a estrutura do produto.
Como funciona a “caixa preta” dos índices
No Brasil, esses fundos são obrigatoriamente passivos. O gestor replica índices como o IRF-M (títulos prefixados) ou o IMA-B (títulos atrelados ao IPCA), sem liberdade para escolher papéis “melhores”.
A vantagem imediata é operacional: com uma única ordem e capital reduzido, você acessa dezenas de vencimentos diferentes. As taxas de administração beiram zero em vários casos, mas o ganho real costuma aparecer no horizonte longo.
O efeito bola de neve que ninguém comenta
Imagine manter exposição a títulos indexados à inflação por décadas. Comprando direto no Tesouro Direto, a cada vencimento o Imposto de Renda é descontado na fonte. O valor líquido reinvestido é menor, freando os juros compostos.
Dentro do ETF, a troca de títulos vencidos por novos ocorre internamente. Não há resgate, não há tributação intermediária. O capital bruto segue rendendo integralmente. Some-se a isso a ausência do come-cotas: a parcela que iria para o Fisco a cada seis meses permanece investida, acelerando o crescimento patrimonial.
A armadilha da alíquota: o que define o seu IR
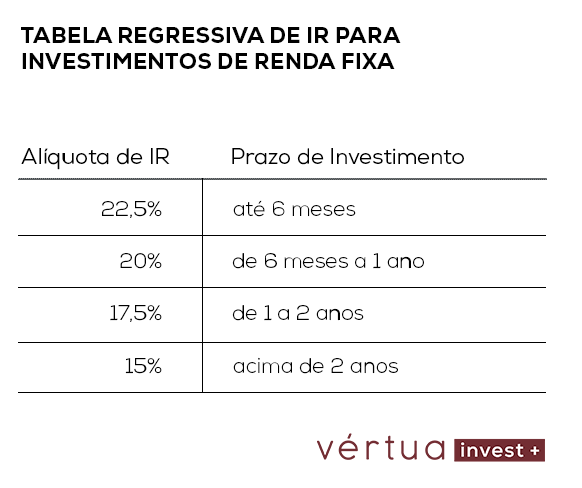
Este é o ponto onde a maioria erra. Em fundos tradicionais, a alíquota cai conforme você fica mais tempo aplicado (22,5% até 180 dias; 15% acima de 720 dias). Nos ETFs de renda fixa sob regime específico, a regra é outra:
- Prazo médio da carteira > 720 dias: Alíquota fixa de 15% sobre o ganho, mesmo se vender no dia seguinte.
- Prazo médio da carteira < 720 dias: Alíquotas de curto prazo (22,5% a 20%), iguais às de fundos convencionais.
Ou seja: um ETF de títulos longos (como IMA-B) cobra 15% de IR no resgate imediato. Um ETF de curto prazo (IRF-M curto) cobra 22,5%, mesmo se você segurar por anos. Verifique o “prazo médio ponderado” no factsheet antes de aplicar.
Exemplo prático: a diferença no bolso
Considere dois investimentos de R$ 100 mil com ganho idêntico de R$ 5.000 em 180 dias:
- ETF de prazo longo (alíquota 15%): Imposto de R$ 750. Lucro líquido: R$ 4.250.
- CDB ou Fundo curto (alíquota 22,5%): Imposto de R$ 1.125. Lucro líquido: R$ 3.875.
A economia de R$ 375 é real, mas pressupõe que você venda as cotas pelo preço justo. A marcação a mercado pode apagar essa vantagem em segundos.
Riscos que a taxa zero não cobre
A ausência de IOF (mesmo antes de 30 dias) não transforma o ETF em reserva de emergência. As cotas oscilam conforme os juros futuros. Se a curva sobe, ETFs de duration longa caem forte — e não há vencimento para “esperar passar”.
Adicione a isso:
- Spread de compra e venda (custo oculto em baixa liquidez);
- Desvio de preço sobre o valor patrimonial (VP);
- Corretagem e emolumentos da B3 (variam por corretora);
- Ausência de FGC (Fundo Garantidor de Créditos).
Economizar imposto não compensa vender com prejuízo de mercado.
Gestão passiva não é “gestão zero”
O ETF não antecipa cenários. Se o índice carrega prefixados longos e o Copom sobe os juros, o fundo segue caindo. A decisão de trocar de índice — ou reduzir exposição — continua 100% nas suas mãos. A passividade transfere a responsabilidade da alocação para o investidor.
O que observar daqui para frente
Use ETFs de renda fixa quando o objetivo for manter uma estratégia indexada por anos (ex.: aposentadoria em IPCA+), valorizando custo baixo e eficiência tributária no reinvestimento automático.
Evite se precisar de previsibilidade de valor em data certa (um título individual com vencimento na data alvo resolve melhor) ou se o prazo médio da carteira do ETF for curto, anulando a vantagem fiscal.
Monitore trimestralmente: o prazo médio da carteira muda conforme os títulos vencem e novos entram. Uma migração de “longo” para “curto” pelo índice altera sua alíquota de 15% para 22,5% sem aviso prévio. Fique atento ao factsheet mensal.