Pagar alguém para fazer o que você consegue fazer sozinho soa irracional — até você perceber que comprar um título não é o mesmo que gerir uma carteira. A diferença está nos riscos invisíveis e na estrutura por trás da decisão.
Muitos investidores tratam todos os fundos de renda fixa como commodity, ignorando que a rentabilidade divulgada já chega líquida de taxas. O erro não está no custo, mas em não saber o que esse custo compra.
Por que comparar fundos só pelo retorno passado é um erro
Uma gestora não é um robô de execução. Ela reúne analistas de crédito, economistas, especialistas em risco e jurídico — profissionais que monitoram emissores diariamente. Uma empresa sólida hoje pode deteriorar amanhã; o trabalho não termina na compra.
Ignorar essa estrutura leva à generalização perigosa: achar que todo fundo é caro porque alguns cobram alto e entregam pouco. Existem gestoras que destroem valor, assim como existem empresas mal administradas. A pergunta certa não é “vale a pena pagar?”, mas “esse gestor, com essa equipe e estratégia, justifica o custo?“
Crédito privado vs. Títulos públicos: jogos diferentes
A classificação “renda fixa” esconde estratégias opostas. Entender essa distinção é o primeiro filtro para avaliar a taxa:
- Crédito privado: Exige dissecar balanços, endividamento, geração de caixa, garantias e cláusulas contratuais. O gestor negocia termos, controla concentração e age quando o emissor piora. É análise profunda, contínua e difícil de replicar individualmente.
- Títulos públicos: O foco muda para alocação tática — escolher indexadores (prefixado, IPCA, Selic), definir duration e girar a carteira conforme o cenário de juros. Exige leitura macroeconômica e disciplina, mas o risco de crédito some; entra o risco de mercado.
Comparar um fundo de crédito high yield com um de títulos curtos atrelados ao CDI usando apenas a rentabilidade dos últimos 12 meses é tão inútil quanto avaliar duas empresas só pelo faturamento.
A matemática silenciosa dos juros compostos
Taxas de administração entre 0,5% e 1% ao ano assustam quem olha o extrato mensal. Mas o retorno publicado já descontou esse custo. Um fundo que entrega 105% do CDI fez isso depois de pagar a equipe.
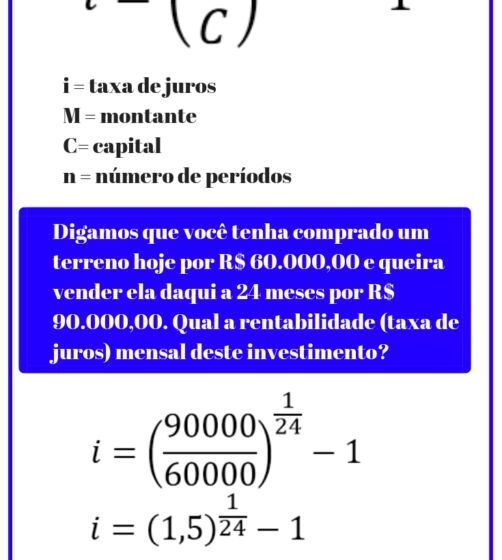
Veja o impacto real em um horizonte longo. Considere R$ 100 mil investidos por 20 anos:
- Retorno de 10% a.a. → Patrimônio final: R$ 673 mil.
- Retorno de 10,5% a.a. (meio ponto a mais, líquido de taxa) → Patrimônio final: R$ 738 mil.
A diferença? Quase R$ 65 mil a mais no bolso por um acréscimo anual de 0,5%. O exemplo não garante resultado futuro, mas prova que uma taxa “elevada” pode ser barata se a gestão agregar consistentemente.
O inimigo invisível: tributação e come-cotas
Não basta comparar taxas de administração. Muitos fundos sofrem com o come-cotas (antecipação semestral do IR), que reduz a base de cálculo dos juros compostos. Outras estruturas (como fundos imobiliários ou certos fundos de investimento no exterior) têm regras distintas.
A comparação honesta deve usar o retorno líquido de tudo: taxa de gestão, taxa de performance (se houver) e impostos. Às vezes, um fundo com taxa 0,8% e tributação eficiente bate outro com 0,5% e come-cotas agressivo.
Quando vale a pena dispensar o gestor
Sim, investir direto costuma ser superior em dois cenários claros:
- Comprar títulos públicos para carregar até o vencimento (buy and hold), eliminando risco de marcação a mercado e taxas de gestão.
- Fundos que apenas replicam o CDI com pouca ou nenhuma gestão ativa — aqui, alternativas de custo zero (como Tesouro Selic) vencem.
Mas quando a estratégia envolve dezenas de emissores, negociação de papéis ilíquidos, decisões táticas de duration ou análise de crédito complexa, a estrutura profissional deixa de ser custo e vira proteção contra erros caros.
O que observar daqui para frente
Não escolha pelo ranking do último ano. Retornos altos podem mascarar riscos que ainda não se materializaram. Comece pela compreensão da estratégia: quais riscos o fundo assume? Quem decide? Qual o processo de controle? Qual o custo total (gestão + performance + tributação)?
Assim como no mundo corporativo, a qualidade da gestão aparece na consistência dos processos, não no lucro do trimestre. O investidor que aprende a separar preço de valor para de perguntar “quanto custa?” e passa a perguntar “o que eu ganho com isso?“. Essa mudança de ótica costuma separar quem apenas aplica de quem realmente investe.