Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, superando o principal índice de ações brasileiro por uma margem larga. O dado desafia a crença de que enriquecer exige necessariamente correr riscos elevados na bolsa.
Quem aplicou R$ 100 mil no IMA-B 5+ há 20 anos viu o patrimônio saltar para aproximadamente R$ 1,05 milhão. O mesmo valor no Ibovespa teria rendido R$ 530 mil — quase a metade.
Os números que invertem a lógica do mercado
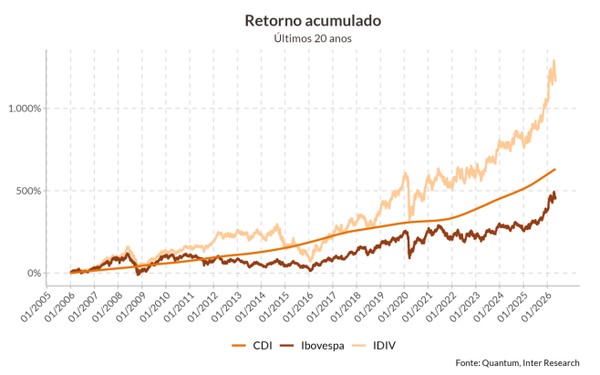
O levantamento considera retornos anuais compostos entre 2004 e 2024. O IMA-B 5+, que acompanha títulos atrelados ao IPCA com vencimento acima de cinco anos, entregou 12,5% ao ano. O Ibovespa ficou em 8,7%.
Outros índices de renda fixa também superaram a maioria dos benchmarks acionários:
- IRF-M (títulos prefixados): 11,2% ao ano
- IMA-B (títulos indexados à inflação, geral): 12,1% ao ano
- CDI: 10,1% ao ano
Entre os índices de ações, apenas o de dividendos (13,2% ao ano) ficou à frente do IMA-B 5+, e por uma diferença ínfima: 0,7 ponto percentual. Em troca, o investidor precisou suportar a volatilidade inerente ao mercado acionário.
O prêmio pelo risco que não apareceu
A teoria financeira ensina que maior risco deve vir acompanhado de maior retorno esperado. Na prática brasileira das últimas duas décadas, isso não se confirmou para a maior parte dos índices de ações analisados.
O índice de small caps rendeu 6,9% ao ano. O ouro, 9,7%. O dólar, 4,3%. Todos abaixo do CDI e bem distantes dos títulos indexados à inflação de longo prazo.
Isso não significa que a renda fixa seja isenta de riscos. O IMA-B 5+ sofre oscilações relevantes quando os juros sobem — a marcação a mercado pode gerar perdas expressivas no curto prazo. A natureza do risco, porém, difere da das ações: está ligada à duração dos títulos, não ao desempenho de empresas.
Quanto foi preciso para chegar a R$ 5 milhões
Invertendo a conta: qual capital inicial, há 20 anos, resultaria em R$ 5 milhões hoje (valores nominais, brutos de impostos e custos)?
- CDI: cerca de R$ 730 mil
- IRF-M: cerca de R$ 598 mil
- IMA-B: cerca de R$ 509 mil
- IMA-B 5+: cerca de R$ 474 mil
Quem não dispunha de centenas de milhares de reais também pôde construir patrimônio relevante com disciplina. Aportes mensais de R$ 5.000, corrigidos pela inflação, a uma taxa real de 6,1% ao ano, alcançariam aproximadamente R$ 5 milhões em poder de compra atual após 30 anos.
Por que o Brasil pagou tão bem para quem emprestou ao governo
A explicação estrutural reside no histórico de juros reais elevados. Para financiar sua dívida, o Tesouro Nacional precisou consistentemente oferecer prêmios acima dos praticados em economias desenvolvidas.
Essa dinâmica criou janelas de oportunidade para investidores dispostos a manter posições por longos horizontes. Não há garantia de que o padrão se repita — taxas podem cair, a inflação pode mudar de regime e os preços dos títulos oscilam.
O que observar daqui para frente
Os dados não sugerem abandonar a bolsa. Empresas bem geridas podem gerar retornos extraordinários. O que o período mostra é que, no Brasil, assumir mais risco na renda variável não garantiu prêmio na maioria dos cenários de longo prazo analisados.
Para o investidor profissional, a lição prática é clara: a alocação em renda fixa de longa duração indexada à inflação merece peso estrutural na carteira, não apenas tático. Acompanhar a evolução da curva de juros reais, a trajetória fiscal e as expectativas de inflação segue sendo o melhor termômetro para decidir se o cenário favorável persiste ou se a janela está se fechando.