Gustavo Raul Perez votou em Javier Milei, mas hoje vê sua loja de ferragens em Buenos Aires sangrar enquanto os indicadores macroeconômicos comemoram. A inflação despencou de 300% para 33%, o FMI aplaude e o capital externo retorna, mas o custo de reabastecer o estoque triplicou e a clientela evaporou. “Havia uma classe média há três anos. Ela não existe mais”, resume ele.
Esse abismo entre a planilha dos investidores e a realidade da rua não é exclusividade argentina. Do Marrocos ao Sri Lanka, passando pela Nigéria e pelo Egito, o roteiro se repete: reformas ortodoxas estabilizam as contas públicas, mas empurram o custo de vida para um patamar insustentável para a maioria.
O mapa da desconexão: números que não fecham
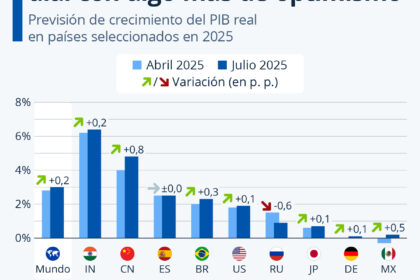
As economias emergentes crescem cerca de 4% ao ano, o dobro do ritmo dos países ricos. O investimento estrangeiro direto no Marrocos quase dobrou em 2023. No papel, o remédio funcionou: subsídios cortados, câmbio flutuante, juros altos. Na prática, o paciente sente dor aguda.
- Argentina: Inflação controlada, poder de compra derretido.
- Sri Lanka: Saída do calote, pobreza acima do nível pré-crise.
- Nigéria: Fim de subsídios de combustível, protestos nas ruas.
- Marrocos: Arranha-céus novos, desemprego jovem explosivo.
Para Torbjorn Soltvedt, da Verisk Maplecroft, o risco médio global de agitação social atingiu o pico de quase uma década. O ministro das Finanças da Nigéria foi direto: ignorar a desigualdade é “sentar-se sobre pólvora”.
Por que não havia “outra escolha”?
Simon Quijano-Evans, da Macro Hive, argumenta que a alternativa era um “abismo” de perda total de investimentos. A pandemia e a guerra na Ucrânia forçaram a mão dos governos: cortar gastos, liberalizar preços, subir juros. O resultado técnico veio rápido — a confiança voltou. O custo político, porém, chegou na mesma velocidade.
Nas economias ricas, alimentos pesam 13% a 14% no orçamento familiar. Nos emergentes, essa fatia salta para 30% a 50%. Quando o preço do arroz ou do combustível sobe, não há colchão fiscal que amorteça o golpe imediato. No Sri Lanka, a vendedora Sirimodara acorda antes das 5h para manter o lanche a US$ 2, absorvendo a alta dos insumos para não perder o cliente. “Temos tantas despesas”, diz ela, calculando a mensalidade do filho e a aula de dança da filha.
Duas velocidades e uma bomba demográfica
Anass Sayad, engenheiro em Casablanca, aponta para a Casablanca Finance City: estádios e torres de vidro. “A educação e a saúde merecem mais atenção”, contrasta. O Banco Mundial estima que 1,2 bilhão de pessoas entrarão em idade ativa nos países em desenvolvimento na próxima década. A pergunta que assombra ministros e CEOs é única: os investimentos atuais gerarão empregos formais e bem pagos o suficiente para absorver essa onda?
Se a indignação social frear as reformas — como alerta a diretora-geral do FMI, Kristalina Georgieva —, o risco não é apenas político. É o travamento do motor que deveria fechar a lacuna de renda em relação ao mundo desenvolvido. Protestos já cruzaram o Atlântico Norte (França, Itália, Espanha), mas lá a capacidade de amortecimento fiscal é infinitamente maior.
O que observar daqui para frente
O calendário de 2025 e 2026 será decisivo. Observe três variáveis: a velocidade da recomposição real dos salários frente à inflação de alimentos; a capacidade dos governos de expandir redes de proteção social sem furar o teto de gastos; e a resposta do capital privado — se o fluxo de investimento produtivo (fábricas, tecnologia, infraestrutura) supera o financeiro especulativo. Sem geração de renda na ponta, a “recuperação” continua sendo um conceito de relatório, não de mesa de jantar.