Investidores celebram a estabilidade macroeconômica em países emergentes, mas nas ruas de Buenos Aires a Colombo a sensação é de empobrecimento acelerado. A desconexão entre os indicadores fiscais e a realidade do bolso do cidadão atingiu um ponto crítico. Entender essa fratura é essencial para quem aloca capital nesses mercados.
O rosto invisível do “ajuste perfeito”
Gustavo Raul Perez votou em Javier Milei acreditando na promessa de ordem. Seis anos à frente de uma loja de ferragens nos arredores de Buenos Aires, ele vê hoje um cenário que os relatórios de risco não capturam: o custo de repor o estoque triplicou, enquanto o freguês desapareceu. “Havia uma classe média há três anos. Ela não existe mais”, resume.
A inflação argentina despencou de quase 300% para 33% ao ano. Subsídios foram cortados, o câmbio liberalizado e o FMI aplaude. Para Perez, no entanto, a “recuperação” significa apenas contas mais caras e margens inexistentes. Esse abismo entre a planilha do analista e o balcão do comerciante se repete do Marrocos ao Sri Lanka.
Quando a estabilidade machuca mais que a crise
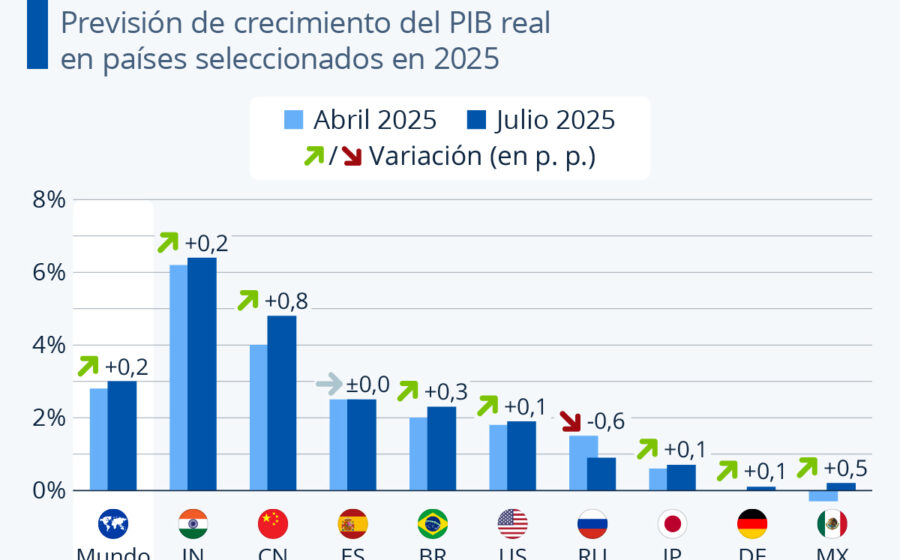
A lógica ortodoxa é clara: sem ajuste fiscal, o abismo da hiperinflação ou do default soberano engole tudo. Simon Quijano-Evans, da Macro Hive, resume o consenso de mercado: “Não havia absolutamente nenhuma outra escolha”. O resultado macroeconômico veio: as economias emergentes crescem cerca de 4% ao ano, o dobro das nações ricas, e o capital externo retornou.
Mas a conta social chegou antes da conta fechar. Segundo a Verisk Maplecroft, o risco global de agitação social atingiu o maior nível em quase uma década. O ministro das Finanças da Nigéria foi direto: ignorar a desigualdade é “sentar-se sobre pólvora”.
Marrocos: o laboratório das duas velocidades
O Marrocos ilustra o drama com precisão cirúrgica. O Investimento Estrangeiro Direto quase dobrou no último ano; torres de vidro e estádios de padrão mundial brotam em Casablanca. Paralelamente, protestos violentos liderados por jovens eclodiram, e centenas tentaram cruzar a fronteira para o enclave espanhol de Ceuta em busca de sobrevivência.
“Marrocos está se desenvolvendo em duas velocidades diferentes”, observa o engenheiro Anass Sayad. O governo prometeu elevar gastos com saúde e educação no orçamento de 2026, mas o tempo político é mais curto que o tempo da execução orçamentária.
A bomba demográfica que ninguém sabe desarmar
O pano de fundo estrutural assusta mais que os protestos atuais. O Banco Mundial estima que 1,2 bilhão de pessoas nos países em desenvolvimento entrarão em idade ativa na próxima década. A pergunta que fica no ar: as reformas atuais gerarão empregos formais e produtivos nessa escala?
Se a resposta for negativa, a instabilidade deixa de ser risco de cauda e vira cenário base. Isso paralisa justamente o investimento de longo prazo necessário para fechar a lacuna de renda com o mundo rico.
Por que a comida pesa mais no Sul Global
A vulnerabilidade das famílias emergentes tem uma matemática cruel: alimentos representam 30% a 50% da cesta de consumo (IPCA local), contra 13% a 14% nos EUA. Quando subsídios de combustível e energia caem, o choque inflacionário atinge o item de maior peso no orçamento dos mais pobres.
- Argentina: Inflação controlada, mas poder de compra da classe média dizimado.
- Nigéria: Fim do subsídio à gasolina disparou custo de transporte e alimentos.
- Egito e Uzbequistão: Desvalorização cambial encareceu importações essenciais.
Sri Lanka: a “saída da crise” que não chegou à cozinha
Em Colombo, Sirimodara Wadaramge Sriyakanthi acorda antes das 5h para preparar marmitas vendidas a US$ 2 (cerca de R$ 10). Ela absorve a alta dos insumos para não perder o cliente. “Temos tantas despesas”, diz, citando mensalidade escolar e aula de dança da filha. O país saiu do default, mas a vendedora não viu a cor da recuperação.
O FMI, pela voz de Kristalina Georgieva, admite que custos de energia, alimentos e a queda na ajuda ao desenvolvimento pressionam as famílias, apesar de anos de “trabalho árduo”. Países ricos amortecem o choque com colchão fiscal; emergentes não têm esse luxo.
O que observar daqui para frente
Para o investidor e o estrategista de negócios, o sinal de alerta não está no PIB ou no spread soberano, mas na velocidade da transição social. Três variáveis determinam se o ciclo virtuoso se sustenta ou se inverte:
- Emprego formal: A geração de vagas com carteira assinada acompanha o crescimento do PIB?
- Transferência de renda: Programas focalizados (bolsas, vales) conseguem substituir subsídios generalizados sem vazios de cobertura?
- Custo político: Governos conseguem sustentar a agenda de reformas diante de ruas inquietas e ciclos eleitorais curtos?
Se a resposta for “não” em qualquer uma delas, o prêmio de risco das emergentes — hoje comprimido pela euforia com o ajuste — pode se recompor violentamente. A lição de Perez, Sayad e Sirimodara é simples: estabilidade macroeconômica sem inclusão microeconômica é um contrato com data de validade.