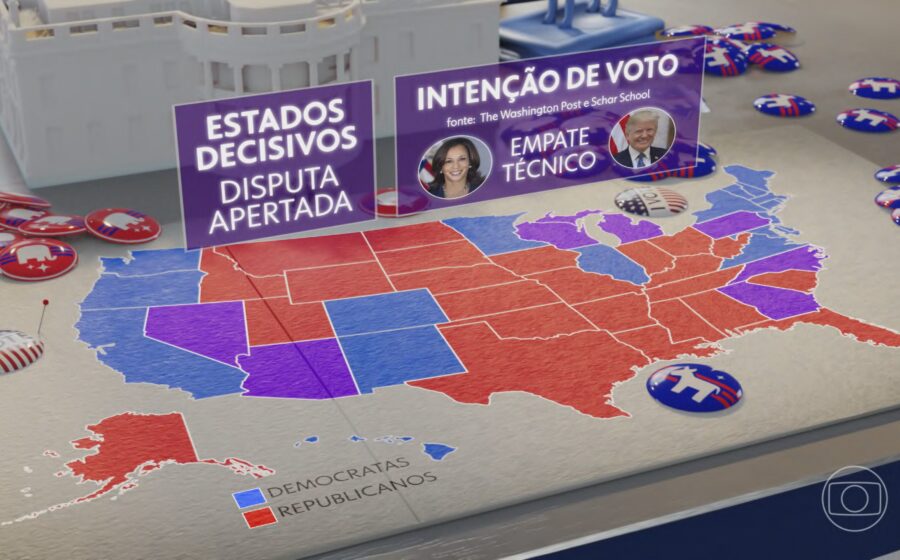
A confiança do consumidor norte-americano recuou em outubro para próximo das mínimas históricas da série. O gatilho foi a escalada de preços provocada pelo conflito no Oriente Médio, que deteriorou a percepção das famílias sobre a economia exatamente no momento em que os eleitores vão às urnas para as legislativas de meio de mandato.
O dado chega como um termômetro sensível: mostra o quanto a inflação importada ainda dita o humor doméstico, apesar do ciclo de alta de juros ter ficado para trás. Para quem gere capital ou comanda negócios, a leitura não é apenas política — é um indicador antecedente de fluxo de caixa.
O choque externo que bate na mesa do jantar
A pesquisa revela que a alta nos custos de energia e alimentos, turbinada pela instabilidade geopolítica, foi o vetor único capaz de reverter a melhora gradual observada nos meses anteriores. As famílias não responderam a dados de emprego ou salários, mas sim ao valor na bomba de gasolina e no supermercado.
Esse movimento expõe a fragilidade da recuperação do sentimento. Mesmo com mercado de trabalho aquecido, a sensação de poder de compra corroído fala mais alto. O índice situa-se agora a poucos pontos do piso registrado nos momentos mais agudos do ciclo inflacionário de 2022.
Calendário eleitoral transforma dado em arma política
A divulgação a poucos dias da votação de meio de mandato injeta volatilidade extra no cenário. O partido no poder carrega o ônus da percepção negativa, enquanto a oposição usa o número como prova de falha na gestão econômica.
Historicamente, quedas bruscas de confiança nas vésperas da eleição correlacionam-se com perdas de cadeiras no Congresso. Um Legislativo dividido ou hostil ao Executivo travam pautas fiscais e regulatórias — cenário que o mercado precifica como incerteza regulatória para 2025.
Impacto direto: varejo, crédito e decisões de capex
Para o empresariado, a leitura prática está em três frentes imediatas:
- Varejo discricionário: queda de intenção de compra para itens de maior valor (eletro, veículos, reforma) nos próximos 60 dias.
- Crédito ao consumo: bancos tendem a endurecer critérios de concessão ante a expectativa de inadimplência futura.
- Investimento produtivo (capex): decisões de expansão de capacidade ficam em stand-by até clarear a composição do Congresso e a trajetória da renda real.
Setores sensíveis a juros longos — imobiliário e infraestrutura — sentem o efeito duplo: consumidor retraído e prêmio de risco político nas taxas de 10 anos.
O dilema do Federal Reserve nas atas de novembro
Embora o mandato do Fed foque em emprego e inflação (PCE), o índice de confiança entra no radar como “dado suave” que antecipa “dados duros”. Uma queda sustentada força o comitê a ponderar se o ritmo de cortes de juros — ou a manutenção da taxa — está calibrado para evitar recessão, e não apenas para combater inflação.
Analistas projetam que, se o dado de novembro confirmar a tendência, a curva de juros precificará cortes mais agressivos no primeiro trimestre de 2025. O risco, porém, é que o estímulo monetário chegue tarde para reanimar o Natal do varejo.
O que observar daqui para a frente
A próxima leitura do índice, prevista para novembro, dirá se outubro foi um soluço geopolítico ou o início de uma perna descendente estrutural. Paralelamente, acompanhe a taxa de poupança das famílias: se subir, o consumidor está se blindando; se cair, está consumindo poupança para manter o padrão, o que é insustentável.
O resultado das urnas, por sua vez, definirá a janela legislativa para estímulos fiscais direcionados — a única variável capaz de compensar o aperto monetário defasado no curto prazo. Mantenha o radar ligado na composição das comissões de orçamento da Câmara e do Senado a partir de janeiro.