O ministro da Fazenda, Dario Durigan, garantiu que contribuintes de boa-fé não serão autuados enquanto se adaptam às novas regras tributárias. A declaração foi feita em reunião com o Conselho Federal de Contabilidade nesta quarta-feira (21). Mas a promessa de “orientação em vez de punição” esconde detalhes que todo empresário precisa conhecer antes de 2025.
O que o Fisco promete — e o que não disse
Durigan reconheceu o temor de empresários diante da complexidade da transição. Segundo ele, a Receita Federal atuará para orientar, não para punir quem está “tentando abrir os dados, cumprir as normas, com seu contador”.
O secretário especial da Receita, Robinson Barreirinhas, reforçou o discurso. A vice-presidente do CFC, Sandra Campos, também participou do encontro.
Faltou, porém, definir o que caracteriza “boa-fé” na prática. Não há, até agora, portaria ou instrução normativa que estabeleça critérios objetivos. O contribuinte fica, portanto, dependente da interpretação do fiscal no caso concreto.
Cronograma real: o que já vale e o que vem por aí
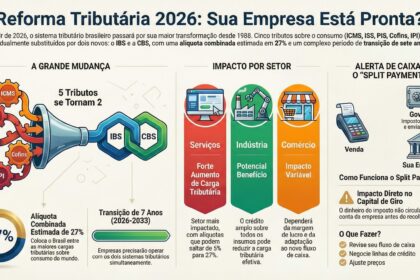
A reforma aprovada em 2023 entra em fase de testes ainda este ano. A cobrança efetiva da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) começa em 2025, com alíquotas de referência.
Veja o que muda no curto prazo:
- 2024: testes de emissão de notas fiscais com novos códigos; envio de dados para a Receita em ambiente de homologação.
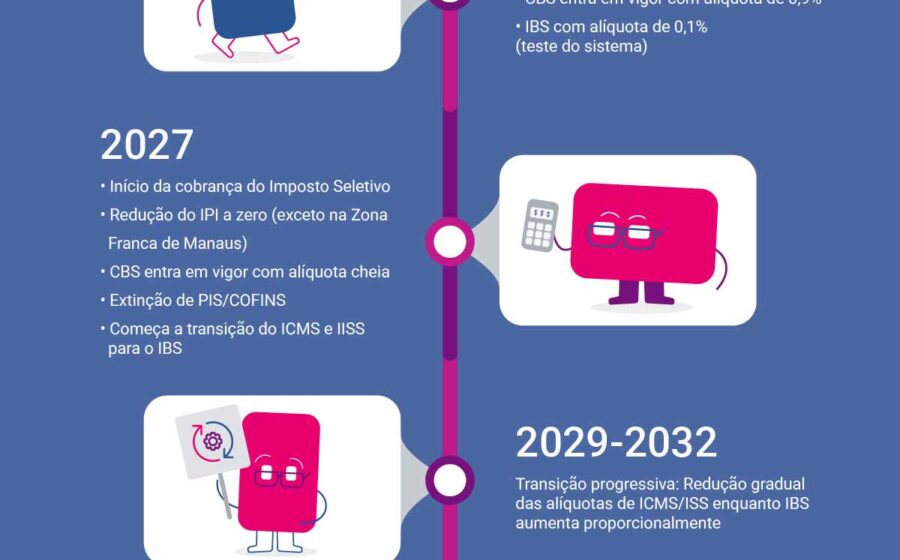
- 2025: início da CBS federal (alíquota-teste de 0,9%) e IBS estadual/municipal (0,1%); convivência com PIS, Cofins e IPI.
- 2027: extinção do PIS, Cofins e IPI (exceto Zona Franca de Manaus); CBS e IBS plenamente vigentes.
- 2027 em diante: Imposto Seletivo (“imposto do pecado”) sobre bebidas alcoólicas, cigarro, veículos e outros bens.
O impacto direto no caixa das empresas
O regime de transição exige apuração simultânea dos tributos antigos e dos novos. Isso dobra o trabalho contábil e aumenta o risco de inconsistências nos arquivos digitais (EFD, DCTFWeb, NF-e).
Pequenos negócios sem ERP integrado terão dificuldade extra. O split payment — mecanismo de divisão do pagamento na fonte — entra em teste em 2025 e vira obrigatório em 2027. Quem não estiver preparado pode ter fluxo de caixa travado.
Mas o efeito mais relevante aparece em outro setor.
O que a política pode mudar no seu planejamento
O senador Flávio Bolsonaro (PL) já declarou que, se eleito, revisará pontos centrais da reforma. Entre as propostas da sua equipe: acabar com o split payment, reduzir a alíquota estimada do IVA dual (hoje projetada em torno de 26,5%) e reavaliar a base de incidência do Imposto Seletivo.
Especialistas ouvidos reservadamente alertam: alterar a estrutura do IVA após 2027 exigiria nova emenda constitucional. O que é viável, via lei complementar, é mexer em alíquotas setoriais, regimes especiais e regras de crédito.
Ou seja: a arquitetura principal tende a permanecer, mas os parâmetros de custo podem oscilar.
O que observar daqui para frente
Três movimentos definem o cenário nos próximos 18 meses:
- Publicação de atos normativos que definam “boa-fé” e critérios de não-punitividade.
- Resultados dos testes de CBS/IBS em 2024 — eles ditarão ajustes na alíquota de referência.
- Debate eleitoral de 2026: propostas de mudança na reforma virarão plataforma de campanha.
Enquanto a regra não estabiliza, a recomendação prática segue a mesma: mantenha a escrituração em dia, invista em integração de sistemas e documente كل passo da adaptação. A “orientação” prometida pelo Fisco só protege quem tem como provar que tentou acertar.