O ministro da Fazenda, Dario Durigan, garantiu que ninguém será punido por erros cometidos de boa-fé durante a transição para o novo sistema tributário. A promessa vale para quem estiver assessorado por contabilidade e tentando cumprir as normas. Mas afinal, onde termina a orientação e começa a fiscalização pesada?
A declaração foi feita em reunião fechada com o Conselho Federal de Contabilidade (CFC) nesta quarta-feira (21). Estavam presentes o secretário da Receita Federal, Robinson Barreirinhas, e a vice-presidente do CFC, Sandra Campos. O recado central: o Fisco atuará como parceiro, não como algoz, enquanto as regras ainda estiverem sendo testadas.
O escudo para o contribuinte de boa-fé
Durigan foi direto: se o empresário está com o contador, abrindo os dados e tentando se adequar, a multa não vem. A orientação valerá também para eventuais ajustes nas normas que surgirem no meio do caminho. A ideia é criar uma “zona de segurança” para que o medo de errar não trave a adaptação das empresas.
Na prática, isso significa que a Receita Federal priorizará a educação fiscal nos primeiros anos. Autuações por descuido ou interpretação divergente da legislação nova devem ficar em segundo plano. O foco será corrigir a rota, não punir o motorista.
O que muda na prática a partir de 2027
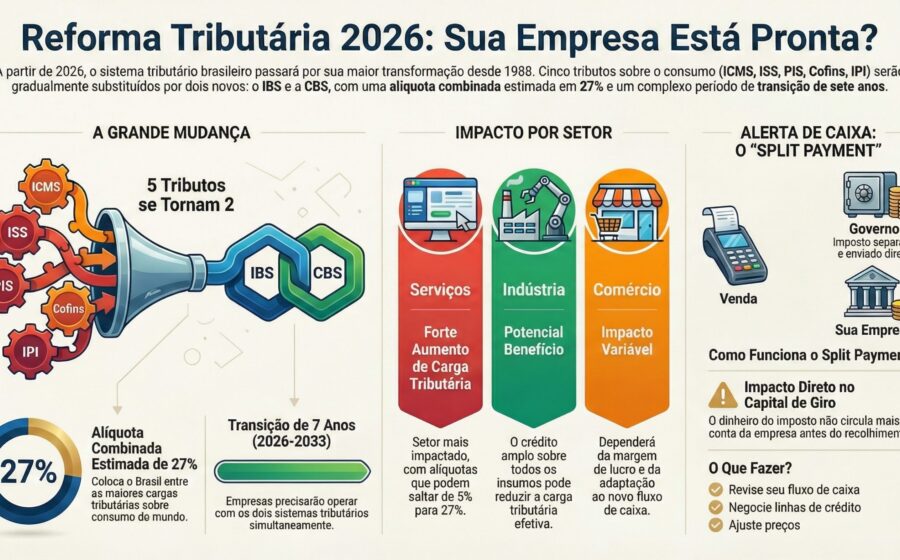
O calendário da reforma já tem data para acelerar. A partir do próximo ano, começa a extinção gradual de tributos conhecidos e a entrada de novos. Veja o que sai e o que entra:
- Extinção: PIS, Cofins e IPI (exceto para a Zona Franca de Manaus).
- Início da cobrança: CBS (Contribuição sobre Bens e Serviços) e Imposto Seletivo.
- Testes reais: CBS e IBS (Imposto sobre Bens e Serviços) já começam a ser simulados em 2024.
O Imposto Seletivo, apelidado de “imposto do pecado”, incidirá com alíquotas maiores sobre produtos como bebidas alcoólicas, cigarros e veículos poluentes. A alíquota geral do IVA dual (CBS + IBS) ainda está em regulamentação, mas a estimativa gira em torno de 26,5% — uma das maiores do mundo.
O entrave político que pode mudar as regras do jogo
Apesar da aprovação da emenda constitucional em 2023, a reforma virou palanque eleitoral. O senador Flávio Bolsonaro (PL) já declarou que, se eleito presidente, pretende rever pontos centrais do novo regime. As propostas da equipe dele incluem três eixos principais:
- Fim do split payment (pagamento dividido na hora da venda).
- Redução da alíquota de referência do IVA.
- Revisão técnica de outros dispositivos com apoio de especialistas independentes.
Essa incerteza política adiciona uma camada de risco para o planejamento tributário de longo prazo. Empresas precisam se preparar para o regime atual, mas com um olho no que pode ser alterado após 2026.
A ponte entre contadores e a Receita Federal
O ministro reforçou que a segurança jurídica depende de uma “base maior de entendimento” entre profissionais da contabilidade e a administração tributária. Não adianta a lei ser clara se quem aplica e quem fiscaliza não fala a mesma língua.
Por isso, o governo aposta em canais permanentes de diálogo e em manuais de orientação prática. A expectativa é que o contador deixe de ser apenas o “entregador de declarações” e vire o estrategista da conformidade fiscal na nova era.
O que observar daqui para frente
O contribuinte deve monitorar três frentes simultâneas: a publicação dos decretos regulamentadores da CBS e do IBS, os manuais de orientação da Receita Federal para a fase de testes e o debate eleitoral que pode redesenhar o IVA brasileiro. Manter a contabilidade integrada ao planejamento estratégico deixou de ser opcional — virou condição de sobrevivência no novo cenário.