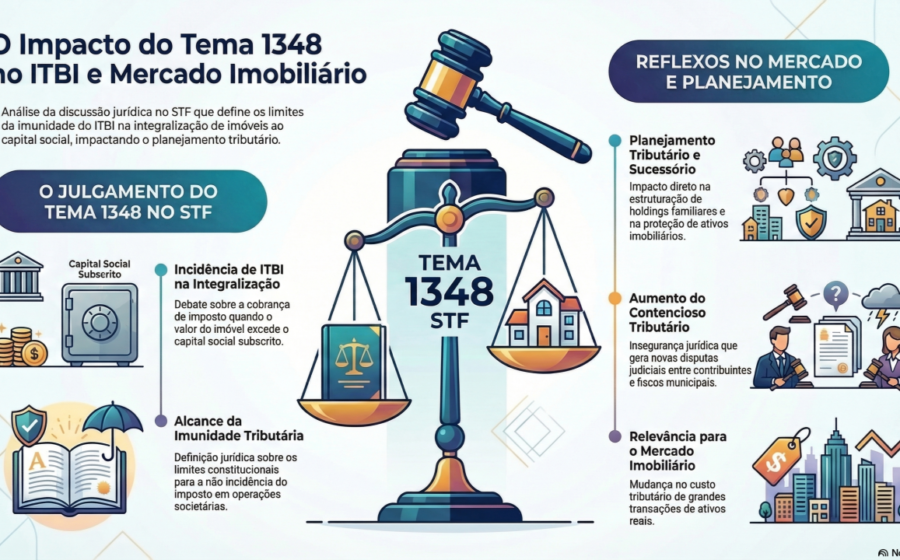
O Supremo Tribunal Federal (STF) firmou entendimento em repercussão geral que isenta empresas imobiliárias do ITBI na integralização de capital social com imóveis. A decisão altera a forma como incorporadoras e construtoras estruturam aportes patrimoniais.
Até aqui, municípios cobravam o tributo sob o argumento de que haveria transmissão onerosa. O Supremo discordou — e o efeito cascata já chega aos balanços do setor.
O que a Corte decidiu, na prática
Por maioria, os ministros reconheceram a imunidade prevista no artigo 150, VI, “b”, da Constituição. O texto veda impostos sobre transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
A tese fixada em repercussão geral (Tema 1.124) vincula todo o Judiciário e a administração pública. Municípios não podem mais exigir ITBI nessas operações, desde que o imóvel ingresse no patrimônio da empresa como integralização — e não como compra e venda disfarçada.
Por que isso muda o jogo para incorporadoras
O ITBI varia entre 2% e 3% do valor do imóvel, a depender do município. Em aportes de terrenos ou prédios inteiros, a economia chega a milhões de reais por operação.
Além do alívio de caixa imediato, a decisão reduz insegurança jurídica. Até o julgamento, empresas recorriam ao Judiciário caso a caso — processo lento, caro e com resultados discrepantes entre comarcas.
- Caixa preservado: recursos antes destinados a tributo podem financiar obra ou aquisição de novos terrenos.
- Estruturação mais limpa: aportes de ativos imobiliários deixam de exigir planejamento tributário complexo para mitigar o ITBI.
- Menos litígios: a repercussão geral encerra discussões repetitivas em instâncias inferiores.
O limite que o mercado deve respeitar
A imunidade não é cheque em branco. Se a integralização mascarar venda — por exemplo, imóvel aportado e imediatamente alienado a sócio ou terceiro —, o Fisco pode desconstituir a operação e cobrar o tributo com multa.
Outro ponto de atenção: a imunidade não alcança a valorização do imóvel apurado na integralização. Se o bem entra avaliado acima do custo histórico, a diferença pode ser tributada como ganho de capital da pessoa física aportante, a depender da estrutura societária.
Efeitos nos municípios e no planejamento urbano
Prefeituras perdem receita relevante. Em capitais com mercado imobiliário aquecido, o ITBI sobre integralizações representava fatia não desprezível da arrecadação do tributo.
Alguns municípios já sinalizam que podem endurecer a fiscalização sobre a finalidade real do aporte. Espera-se aumento de procedimentos administrativos para verificar se houve simulação.
O que observar nos próximos meses
A modulação de efeitos ainda pode ser discutida — embora a repercussão geral já produza efeitos imediatos. Acompanhe:
- Publicação do acórdão e eventuais embargos de declaração.
- Reação das prefeituras: editais de fiscalização ou projetos de lei complementar tentando contornar a decisão.
- Posicionamento da Receita Federal sobre ganho de capital na ponta do sócio aportante.
Para quem atua no setor, o recado é claro: a porta está aberta para aportes patrimoniais mais eficientes. Mas a régua de compliance subiu — documentar a real finalidade empresarial da integralização deixou de ser boa prática e virou condição de sobrevivência da tese.