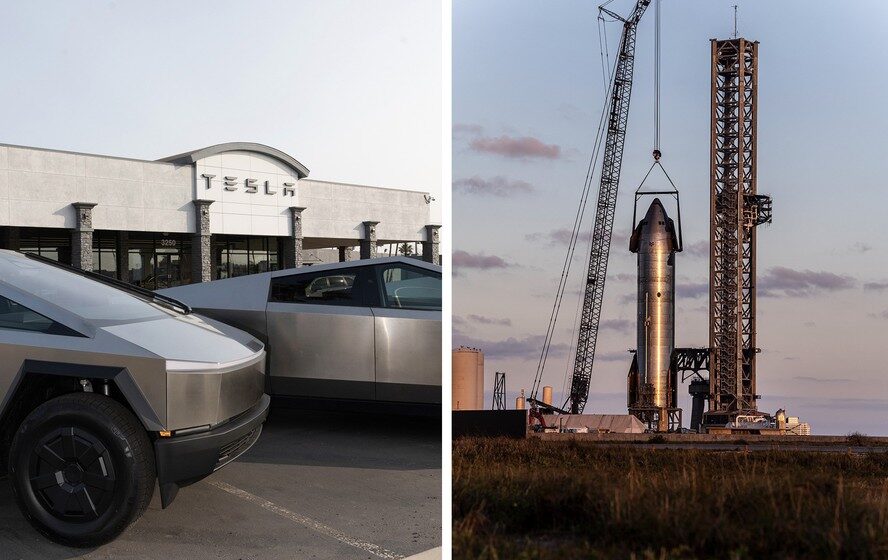
SpaceX e Tesla formalizaram comitês especiais para avaliar uma fusão entre as duas empresas de capital aberto de Elon Musk, enquanto a fabricante de foguetes divulga resultados que a colocam no centro da economia de inteligência artificial. As ações de ambas subiram no after-market, mas a verdadeira história está nos bastidores da infraestrutura computacional.
Musk classificou a combinação como “uma boa ideia”, mas se declarou impedido de participar das discussões por conflito de interesses. A decisão final caberá aos acionistas, sem data definida para votação.
O que move os comitês agora
A iniciativa surge após a consolidação de outros ativos do bilionário, como a rede social X e o laboratório xAI. Investidores veem sinergia na verticalização: chips, dados, lançamento orbital e frota terrestre sob um mesmo guarda-chuva.
Já existe colaboração pesada no projeto Terafab, no Texas, uma fábrica de semicondutores com custo estimado em US$ 119 bilhões. A fusão tornaria essa cadeia interna, eliminando negociações entre partes relacionadas.
SpaceX entrega trimestre histórico e vira ‘hyperscaler’ de IA
O catalisador imediato para a valorização de 4,5% da SpaceX no after-hours foi o balanço do terceiro trimestre. Os números superaram até as projeções mais otimistas de Wall Street:
- Receita: US$ 14,6 bilhões (alta de 161% ano a ano);
- Lucro líquido: US$ 4,4 bilhões (prejuízo de US$ 1,1 bi no mesmo período de 2023);
- Receita de IA/Cloud: US$ 7,6 bilhões — salto de 9x em 12 meses.
A empresa aluga capacidade excedente de seus data centers para concorrentes como Anthropic e Google. Musk admitiu estar “sendo pressionado incessantemente” por hiperescaladores e startups. “Poderíamos alugar toda a capacidade várias vezes se disséssemos sim a todos”, afirmou na teleconferência.
A corrida por gigawatts: a nova moeda do império
O ativo mais valioso hoje não é o foguete, mas a energia contratada. A SpaceX encerrou setembro com 1,7 gigawatt de capacidade computacional instalada. Seus dois clusters “Colossus” já superam a potência ativa da CoreWeave, maior “neocloud” listada em bolsa.
As metas agressivas assustam e fascinam:
- Cenário base: 13 GW até fim de 2025;
- Cenário otimista: 20 GW (“pequena possibilidade, mas diferente de zero”).
Para sustentar esse crescimento, o capex trimestral atingiu US$ 19,6 bilhões, acima dos US$ 18 bilhões projetados pelo consenso. A quase totalidade flui para infraestrutura de IA.
Starlink e Starship: os pilares que sustentam a tese
Enquanto a IA rouba os holofotes, o negócio original segue crescendo. A Starlink faturou US$ 5,2 bilhões no trimestre (+73% a/a), com lucro líquido de US$ 2,4 bilhões. A constelação de 11 mil satélites ganha reforço: os novos satélites V3, lançados pelo Starship, prometem multiplicar a capacidade de banda.
O foguete de 122 metros alcançou a órbita pela primeira vez no mês passado. O próximo teste, previsto para novembro, tentará capturar ambos os estágios com braços mecânicos apelidados de “Mechzilla”. Sucesso aqui viabiliza data centers orbitais — a fronteira final da latência zero.
O que observar daqui para frente
Três variáveis ditam o ritmo nos próximos meses: a votação dos acionistas sobre a fusão (sem cronograma), a execução do capex de US$ 19,6 bi/trimestre sem estourar o balanço, e a validação técnica do Starship/Mechzilla. O IPO de junho — US$ 86 bi captados a US$ 2 tri de valuation — viu as ações caírem do pico de US$ 225 para US$ 148. O mercado cobra execução, não apenas narrativa.
Se a fusão sair, teremos a primeira corporação verdadeiramente integrada do silício à órbita. Se não sair, a SpaceX continua sozinha como a maior provedora de computação soberana do Ocidente. Em ambos os cenários, a conta de energia é quem manda.