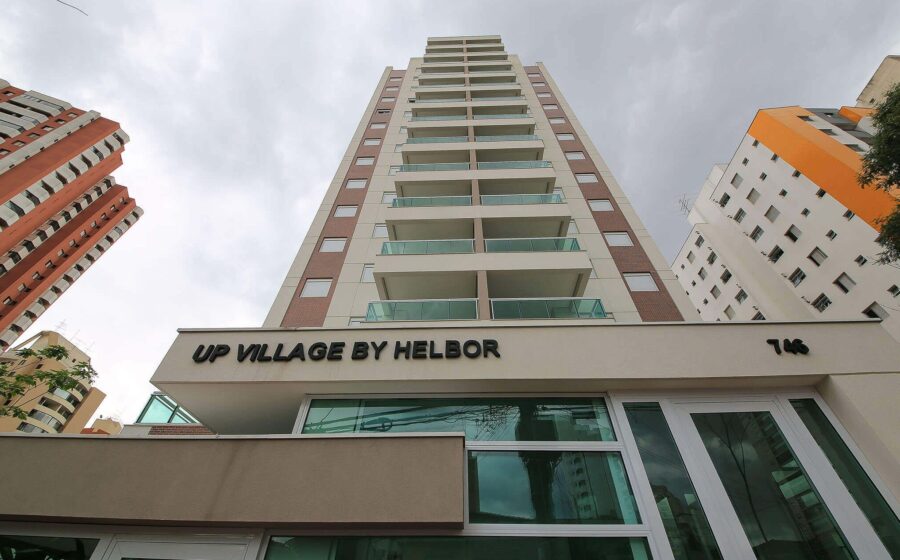
O conselho de administração da Helbor recomendou que os acionistas aceitem a oferta da HBR Realty para fechar o capital da incorporadora na B3. A operação, desenhada entre empresas do mesmo grupo familiar, levanta dúvidas imediatas: o valor proposto compensa o risco de ficar sem liquidez?
A mecânica da troca e o preço na mira
A oferta não prevê pagamento em dinheiro. Para cada ação da Helbor, o acionista receberá 0,8155 ação da HBR — veículo voltado a imóveis de renda, como shoppings e lajes corporativas. Na prática, a transação precifica o papel da Helbor a R$ 2,52 e o da HBR a R$ 3,09.
O laudo da Apsis, no entanto, abre um leque de valores bem distintos. Pelo patrimônio líquido contábil, a ação da Helbor valeria R$ 10,91. Pelo fluxo de caixa descontado, cairia para R$ 3,95. A avaliadora optou pela média das cotações dos 90 dias úteis anteriores, método que reflete a queda do papel no primeiro semestre e resulta em um desconto de 12,8% frente à média dos 12 meses (R$ 2,89). O Bradesco BBI endossou a faixa de preço.
O conflito de interesses assumido
Os conselheiros deixam claro: não houve negociação entre partes independentes. Henrique e Henry Borenstein, da família controladora, se abstiveram; os outros cinco aprovaram por unanimidade. O próprio parecer admite a assimetria de informação entre controladores e minoritários como fator de risco, mas conclui que isso não invalida a oferta.
O bloco de controle (Hélio Borenstein S.A. e os dois herdeiros) detém 50,1% da Helbor e 52,5% da HBR. Eles se comprometeram a entregar 100% de suas ações nas mesmas condições ofertadas ao mercado.
Condições para o leilão acontecer
A operação só avança se titulares de mais de dois terços das ações em circulação (free float) aderirem. As datas-chave estão definidas:
- Leilão: 28 de outubro
- Liquidação: 9 de novembro
Se bem-sucedida, a Helbor deixa o Novo Mercado. Os atuais acionistas da incorporadora passariam a deter cerca de 51,2% da HBR, sendo que 25,3% ficariam nas mãos dos minoritários de hoje.
Por que a família quer fechar o capital agora
A justificativa oficial foca em sinergias e corte de custos de manutenção de listagem. As empresas já dividem estrutura administrativa e desenvolvem empreendimentos em conjunto; a integração societária seria um “desdobramento natural”. A HBR não tem plano formal de fusão imediata, mas mantém a porta aberta para essa movimentação futura.
O raio-X operacional que explica a pressa
A prévia do terceiro trimestre revela uma deterioração forte nos fundamentos da incorporadora, o que contextualiza a disposição dos controladores em pagar um prêmio sobre a cotação recente, mas um desconto sobre o valor patrimonial.
- Lançamentos: R$ 70,8 milhões em VGV (queda de 87,9% na comparação anual); apenas dois empreendimentos (SP e Mogi das Cruzes).
- Vendas brutas: R$ 356,5 milhões (-25,6% no trimestre; -28,7% no ano, para R$ 1,1 bilhão).
- VSO (Velocidade de Vendas): caiu de 16,9% para 12,1%.
- Repasses: despencaram 71,7%, para R$ 176 milhões — impacto direto no caixa.
- Dívida líquida: subiu de R$ 1,66 bi para R$ 1,77 bi entre março e junho.
- Receita líquida: recuou de R$ 346,6 mi para R$ 212,7 mi no trimestre.
O que observar daqui para frente
A adesão dos minoritários no leilão de 28 de outubro é a variável decisiva. Se o quórum de 2/3 do free float não for atingido, a Helbor permanece aberta e o cenário de reestruturação trava. Caso a OPA prospere, o investidor que ficar com ações da HBR troca exposição a desenvolvimento imobiliário (ciclo longo, risco de execução) por ativos de renda recorrente — perfil de risco e retorno completamente diferente. A sinalização de futura fusão entre as duas estruturas segue no radar como próximo gatilho de valor (ou de novo conflito).