As importações de milho pela União Europeia dispararam 40% na safra 2026/27, atingindo 6,64 milhões de toneladas até meados de outubro. O motor desse salto foi a seca que devastou a produção local, projetada para ser a menor desde o ano 2000, forçando indústrias de ração e amido a correrem para o mercado externo.
O cenário redefiniu o mapa de fornecedores. Se o Brasil manteve a vice-liderança, viu sua fatia encolher drasticamente enquanto Estados Unidos e Ucrânia avançaram agressivamente. Entender essa dinâmica é essencial para quem precifica risco na cadeia de grãos.
A seca que virou o jogo na Europa
O gatilho é climático. A estiagem severa cortou a colheita europeia a patamares históricos, criando um vazio de oferta que o bloco não consegue preencher sozinho. Fabricantes de ração animal e processadoras de amido não tiveram alternativa senão importar em volume recorde para manter as linhas de produção rodando.
Dados da Comissão Europeia mostram que, até 18 de outubro, o bloco já internalizava 6,64 milhões de toneladas. No mesmo período do ciclo anterior, o total mal passava de 4,7 milhões. A lacuna de quase dois milhões de toneladas explica a urgência nas compras.
EUA triplicam presença e assumem a ponta
A grande surpresa do período é a volta em força dos Estados Unidos. Os embarques americanos saltaram de modestas 900 mil toneladas para 2,9 milhões — uma alta superior a 200%. Com logística competitiva e safra cheia, o milho dos EUA preencheu a lacuna deixada pela quebra europeia com velocidade.
Essa movimentação inverte uma tendência recente de menor dependência do grão norte-americano. Para o importador europeu, a confiabilidade do suprimento pesou mais que o preço no curto prazo.
Ucrânia dobra aposta; Brasil recua 33%
Enquanto os EUA brilharam, a Ucrânia também aproveitou a janela. Os embarques de Kiev mais que dobraram, saindo de 770 mil para 1,62 milhão de toneladas. A rota do Mar Negro, apesar dos riscos geopolíticos, mostrou resiliência logística.
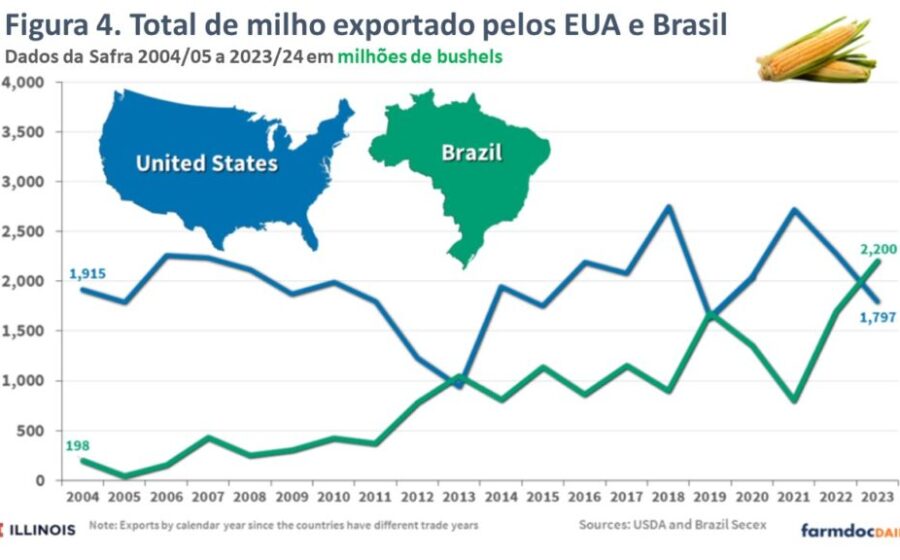
O Brasil, por outro lado, viu seus números caírem de 2,74 milhões para 1,82 milhão de toneladas — uma retração de 33%. Mesmo assim, o país segue como segundo maior fornecedor individual, atrás apenas dos EUA.
- EUA: 2,90 milhões t (era 0,90 mi t)
- Brasil: 1,82 milhões t (era 2,74 mi t)
- Ucrânia: 1,62 milhões t (era 0,77 mi t)
O impacto direto na formação de preços
Para o empresário do agronegócio brasileiro, o recado é claro: a competitividade do milho nacional no mercado europeu está sendo testada. Frete marítimo mais caro, janela de colheita concentrada e prêmios de porto elevados tiraram atratividade do produto brasileiro frente à oferta americana “pronta-entrega”.
Do lado europeu, a conta chega no custo da ração. Com milho mais caro e fretes pressionados, a margem do pecuarista e do suinocultor do bloco aperta — o que pode, no médio prazo, reduzir a demanda por proteína animal importada.
Trigo segue estável, mas milho dita o ritmo
Vale notar que as exportações de trigo “soft” da UE mantiveram-se estáveis em 8,47 milhões de toneladas. O cereal não sofreu o mesmo choque de oferta do milho, o que evidencia a seletividade da crise: ela é profunda, mas setorializada.
Essa assimetria cria oportunidades de arbitragem para tradings que operam ambos os grãos, mas exige gestão de risco apurada nos contratos de milho.
O que observar daqui para frente
Três variáveis vão ditar os próximos meses: o ritmo da safra de verão na América do Sul (especialmente o milho safrinha brasileiro), a evolução do conflito no Mar Negro e a política de estoques da China. Se o Brasil confirmar supersafra no primeiro semestre de 2027, a tendência é de recuperação de share no segundo semestre da safra europeia. Até lá, o jogo continua favorável a EUA e Ucrânia.