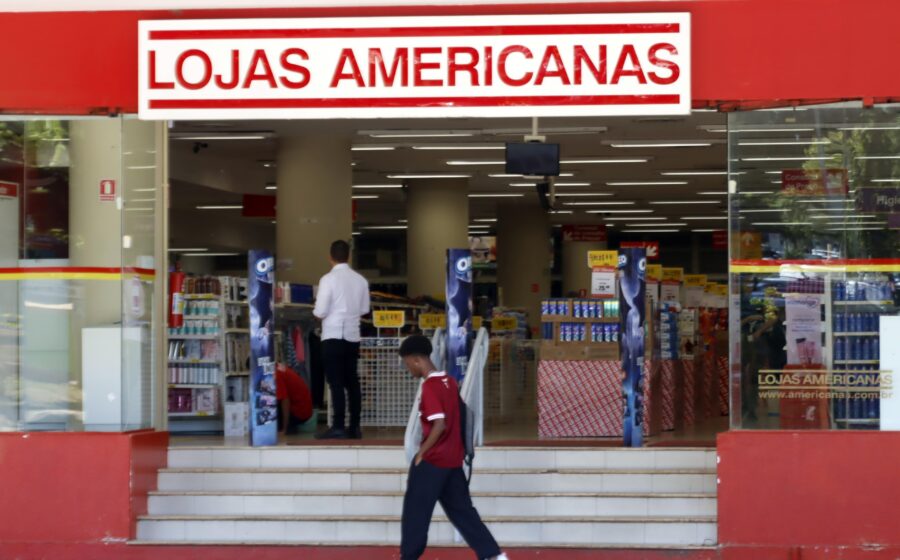
As ações das Lojas Americanas fecharam o pregão de terça-feira (20) com alta de 20,60%, a R$ 7,20, após atingirem 25% na máxima do dia. O gatilho foi a decisão judicial da noite anterior que encerrou a recuperação judicial da varejista, quase dois anos após o pedido protocolado em janeiro de 2023.
Mas, antes de comemorar, investidores precisam entender: sair da recuperação não é sinônimo de empresa recuperada. O mercado aplaudiu, mas os riscos estruturais permanecem no radar.
O gatilho imediato: decisão judicial e reação do mercado
O juiz Arthur Eduardo Magalhães Ferreira, do Rio de Janeiro, decretou o fim do processo ao considerar cumpridas as obrigações do plano com vencimento até dois anos após a homologação, em fevereiro de 2024. A notícia injetou otimismo imediato nos papéis AMER3.
O movimento não foi isolado. Magazine Luiza subiu 12% e Lojas Renner avançou 4% em sessão de alta do Ibovespa (+1%) e queda dos juros futuros. O contrato DI para jan/2028 recuou 14 pontos-base, para 12,750%, beneficiando todo o varejo discricionário.
O que os analistas estão vendo (e o que ignoram)
Para Alexandre Pletes, head de renda variável da Faz Capital, a decisão valida a capacidade de execução do grupo controlador. “O mercado vê com bons olhos. O grupo mostrou resiliência para ajustar os problemas”, afirma.
Gabriel Magno, da AW Capital, destaca o duplo benefício: fim da incerteza jurídica mais cenário de Selic mais baixa. Ricardo Pompermaier, da Davos Investimentos, porém, injeta realismo: “Sair da RJ não significa que a empresa está recuperada. O caminho para retomada maior ainda é longo. Precisa melhorar operação, rentabilidade e gerar caixa”.
O fantasma dos bondholders e o risco de falência
O encerramento não calou os credores. O próprio magistrado alertou: eles ainda podem apontar descumprimentos ou pedir a falência. A principal resistência vem dos bondholders (títulos em moeda estrangeira).
- Eles alegam conversão não autorizada de dólares para reais;
- Resultado: pagamentos inferiores ao contratado;
- Disputa judicial deve persistir nos próximos trimestres.
Números da gestão: a narrativa do CEO
Em nota, o CEO Fernando Soares apresentou indicadores dos últimos dois anos para sustentar a tese de virada operacional:
- Ganho operacional adicional de R$ 500 milhões;
- Crescimento de 9,3% no 1º semestre de 2026;
- Alta de 10,3% na receita bruta por metro quadrado no mesmo período.
“A Americanas sai mais forte e com fôlego renovado”, disse Soares. A dívida original declarada na RJ era de cerca de R$ 43 bilhões, distribuídos entre mais de 16,3 mil credores, exposta após inconsistências contábeis de R$ 20 bilhões envolvendo verbas de propaganda cooperada (VPC).
O que observar daqui para frente
O curto prazo deve ser ditado pela dinâmica de juros e fluxo comprador no varejo. O médio prazo, porém, depende de três variáveis concretas: evolução da geração de caixa livre, desfecho das ações dos bondholders e prova de que a rentabilidade por metro quadrado é sustentável sem depender de eventos não recorrentes. Quem comprou na euforia de terça-feira carrega agora o ônus de provar que a tese de “empresa recuperada” se sustenta no balanço, não apenas na sentença.