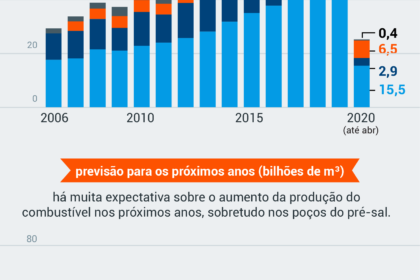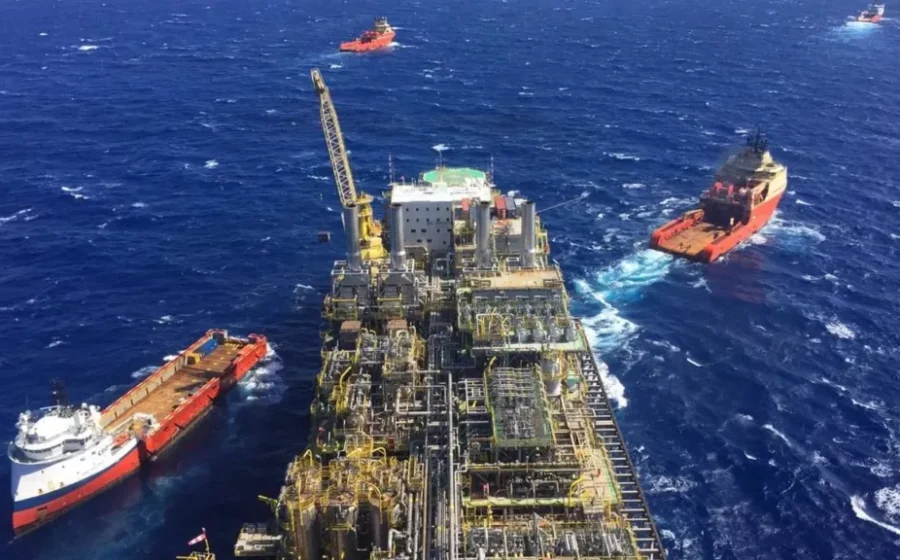
O petróleo bruto tornou-se o motor que sustenta metade de todo o superávit comercial do Brasil. A commodity sozinha respondeu por 50% do saldo positivo da balança no acumulado do ano, segundo dados do Ministério do Desenvolvimento, Indústria e Comércio.
O salto não é apenas consequência de volumes maiores. A escalada de tensões no Oriente Médio empurrou o barril para patamares que tornaram cada navio carregado no pré-sal muito mais valioso.
O choque de oferta que mudou a conta
O conflito envolvendo o Irã reduziu a oferta global em momento de estoques já apertados. O Brent, referência internacional, ultrapassou a barreira dos US$ 90 nas últimas semanas — alta de quase 18% em relação ao fechamento de junho.
Para o Brasil, que exporta petróleo leve e de baixo teor de enxofre, a valorização cai direto na receita cambial. Cada dólar a mais no barril equivale a cerca de US$ 350 milhões anuais a mais no superávit, considerando os volumes atuais de embarque.
Derivados: a conta do outro lado
Enquanto o petróleo bruto enche os cofres, a conta de derivados pressiona no sentido oposto. O Brasil importa diesel, nafta e GLP para suprir a demanda interna que as refinarias nacionais não conseguem atender sozinhas.
Com o barril caro, a fatura de importação desses produtos subiu 22% no mesmo período. O déficit em derivados comeu cerca de 30% do ganho extra obtido com as exportações de óleo cru.
- Exportação de petróleo bruto: US$ 42,3 bilhões (jan-set)
- Importação de derivados: US$ 14,8 bilhões (jan-set)
- Saldo líquido do setor: US$ 27,5 bilhões
O efeito nos pequenos negócios
O superávit robusto ajuda a segurar o câmbio, o que beneficia importadores de insumos e maquinário. Mas o repasse do diesel caro chega rápido no frete e na logística de e-commerce, varejo e agronegócio.
Transportadores autônomos relatam que o custo por quilômetro rodado subiu 14% desde agosto. Pequenas indústrias que dependem de nafta como matéria-prima viram margens comprimidas sem conseguir repassar integralmente ao consumidor final.
Por que o cenário pode mudar em março
Dois vetores desenham a trajetória para o primeiro trimestre de 2027. O primeiro é sazonal: a manutenção programada em plataformas do pré-sal costuma reduzir embarques entre fevereiro e abril.
O segundo é geopolítico. Qualquer sinal de distensão no Estreito de Ormuz ou acordo sobre o programa nuclear iraniano pode derrubar o prêmio de risco embutido no barril — e levar o superávit petroleiro a encolher na mesma velocidade em que cresceu.
O que observar daqui para frente
A combinação de câmbio, preço do barril e ritmo de importação de derivados definirá se o petróleo seguirá como âncora do superávit ou se a conta ficará mais frágil. Acompanhe os leilões de cessão onerosa previstos para o primeiro semestre: volumes adicionais ofertados podem ampliar a oferta exportável justamente na janela de manutenção das plataformas.
Para quem gere fluxo de caixa em dólar, a regra prática permanece: trave custos de derivados quando o spread entre Brent e diesel de referência (Gulf Coast) abrir acima de US$ 18 por barril. O histórico mostra que esse patamar costuma anteceder correções de curto prazo.