Cinco movimentos de mercado ditam o ritmo do capital nesta sexta-feira. Do esclarecimento tenso do Magazine Luiza à revisão agressiva do Bank of America para a Petrobras, a semana expõe como a realocação de ativos e a gestão de estoques estão redesenhando o valor das grandes teses de investimento.
O silêncio ensurdecedor do Magalu sobre R$ 7 bilhões
O varejista foi obrigado a falar à CVM após o Valor Econômico noticiar uma estimativa interna de captura de R$ 7 bilhões com a derrocada da Casas Bahia. A resposta foi cirúrgica: a companhia nega ter vazado projeções ou dados não públicos e reforça que não comenta cálculos de terceiros.
Para o investidor, o recado é claro: o potencial de ganho de market share existe, mas a gestão opta por não precificar o “espólio” do concorrente em recuperação judicial. A volatilidade do papel, porém, sugere que o mercado já precificou parte desse otimismo.
A jogada de estoque que une rivais históricos
Enquanto nega o ganho bilionário futuro, o Magalu anuncia uma aliança operacional imediata com a Shopee. O acordo coloca o estoque próprio (1P) — eletrodomésticos, eletrônicos, móveis e itens do KaBuM! — diante de 90 milhões de usuários mensais do marketplace asiático.
A logística fica por conta da Magalog, mantendo o controle da experiência de entrega. É uma jogada de giro de estoque e geração de caixa que reduz a dependência do tráfego próprio em um momento de consumidor retraído.
Pré-sal subestimado: o argumento de R$ 15 por ação da Petrobras
Do varejo para a energia: o Bank of America elevou o preço-alvo da PETR4 de R$ 55 para R$ 70, mantendo compra. A tese central dos analistas Leonardo Marcondes, Caio Ribeiro e Ana Milne é de que o mercado ainda desconta mal as vantagens estruturais do pré-sal.
Não se trata apenas de volume, mas de qualidade do óleo e produtividade excepcional por poço. Se a tese se confirmar, a geração de caixa livre da estatal tem teto bem acima do consenso atual — desde que a política de preços e dividendos não sofra interferências abruptas.
Axia reduz aposta na Isa Energia: sinal de rotação?
Na transmissão, a Axia Energia (AXIA3) vendeu parte da posição na Isa Energia (ISAE4). A fatia caiu para 17,14% do capital total, distribuída entre 2,24% das ordinárias (5,3 milhões de ações) e 24,77% das preferenciais (115 milhões).
O movimento sugere realocação de capital ou gestão de risco setorial. Vale monitorar se a saída abre espaço para novo entrante estratégico ou se é apenas ajuste de portfólio em um setor regulado, de fluxos previsíveis, mas sensível a curvas de juros longas.
Agro imobiliário: a conta da fazenda que rende R$ 5,78 por cota
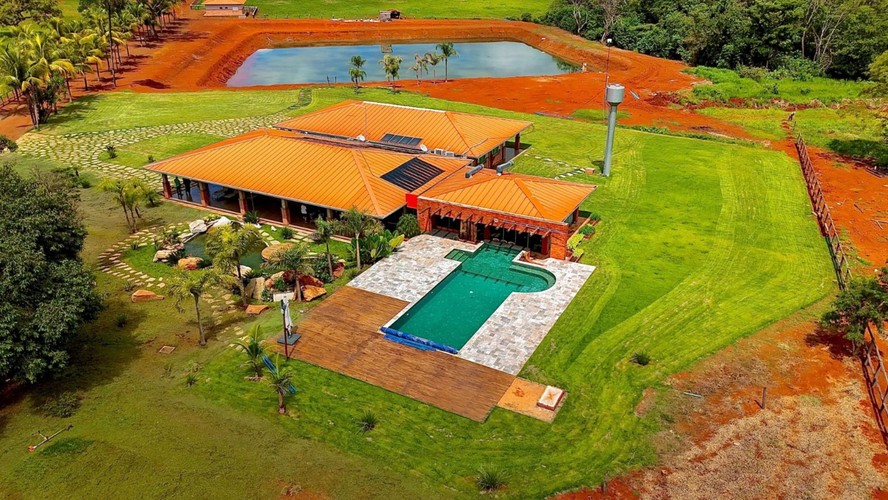
O fundo Riza Terrax (RZTR11) fechou a venda da Fazenda São Francisco I, em Mato Grosso (5.346 hectares). O valor nominal é de R$ 200 milhões, mas a estrutura de pagamentos eleva o valor econômico a aproximadamente R$ 230 milhões com correção de 10% ao ano.
O impacto estimado é positivo em R$ 5,78 por cota. Veja como o dinheiro entra no caixa do fundo:
- Permuta: Imóvel rural avaliado em R$ 40 milhões;
- Entrada à vista: R$ 42 milhões;
- Parcelas anuais (corrigidas a 10% a.a.): R$ 38 mi, R$ 30 mi, R$ 26 mi e R$ 24 mi.
A estrutura alonga o fluxo de caixa, mas garante taxa real atrativa em um cenário de Selic ainda restritiva. O desafio do gestor agora é reinvestir o caixa inicial sem diluir o yield do portfólio.
O que observar daqui para frente
A semana deixa três frentes abertas para o radar do investidor. Primeiro, a execução da parceria Magalu-Shopee: o volume de GMV (valor bruto de mercadorias) nos próximos balanços dirá se a aliança é tática ou estrutural. Segundo, a entrega operacional da Petrobras no pré-sal versus o risco político — o preço-alvo de R$ 70 pressupõe normalidade regulatória. Terceiro, a velocidade de reinvestimento do RZTR11: o agro imobiliário tem liquidez baixa, e o custo de oportunidade do caixa parado corrói o ganho da venda. Acompanhar os fatos relevantes das próximas semanas separa ruído de tese.