
A mineradora australiana Brazilian Rare Earths (BRE) executou uma cláusula contratual para recomprar 4 milhões de ações de sócios brasileiros pelo valor simbólico de 1 dólar australiano — o equivalente a R$ 3,62. No dia da transação, esses papéis valiam R$ 61,6 milhões. A manobra, baseada na demora da Agência Nacional de Mineração (ANM) em aprovar relatórios técnicos, detonou uma batalha judicial que expõe os riscos de contratos atrelados a prazos regulatórios alheios ao controle dos vendedores.
O caso corre na Justiça Federal de São Paulo e coloca em lados opostos a BRE e o empresário Antônio Marcos Quinteiro, dono da RE17. A ação questiona não apenas a legalidade da recompra, mas a conduta da australiana ao assumir a gestão dos processos minerários e, depois, usar a lentidão do próprio órgão regulador para acionar o gatilho de perda dos ativos.
O negócio que começou com champanhe
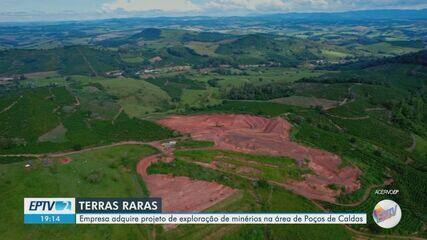
Em janeiro de 2024, a BRE fechou a aquisição de 11 direitos minerários no sudeste da Bahia, abrangendo municípios como Jequié e Jitaúna. A área totaliza 108 km² — o equivalente a 15 mil campos de futebol. O pagamento combinou R$ 5 milhões em dinheiro e 8 milhões de ações da BRE, listada na bolsa australiana (ASX).
A distribuição das ações ficou assim: 73% para Quinteiro e 27% divididos entre Bernardo Siqueira dos Santos e Helmo Bagdá Gama. O clima era de celebração, mas o contrato continha uma condição suspensiva de alto risco.
A armadilha do prazo da ANM
Duas das 11 áreas já possuíam Relatórios Finais de Pesquisa (RFPs) protocolados na ANM pelos vendedores brasileiros. O contrato estabeleceu um prazo de dois anos para que a agência aprovasse esses documentos. Se o prazo vencesse sem a anuência, a BRE poderia recomprar metade das ações (4 milhões) por 1 dólar australiano.
O detalhe crítico: a aprovação dependia exclusivamente da burocracia da ANM, fora do alcance dos brasileiros. O prazo expirou em março de 2026. No dia seguinte, a australiana notificou o exercício do direito de recompra. A operação foi consumada em 11 de agosto, cancelando os 4 milhões de papéis em troca de uma única moeda estrangeira.
O que está em jogo no tribunal
A defesa de Quinteiro sustenta que, ao assumir as áreas, a BRE tornou-se responsável pelo andamento dos processos na ANM — inclusive outorgando procurações para atuar perante a agência. Portanto, argumentam os advogados, a empresa não poderia se beneficiar da própria inércia ou da lentidão estatal para acionar a cláusula penal.
- Argumento dos brasileiros: A cláusula é leonina e sua execução configura abuso de direito e estelionato, pois a BRE controlava a tramitação.
- Defesa da BRE: O contrato foi livremente negociado entre partes assessoradas. O presidente no Brasil, Renato Gonzaga, afirma ter “dever fiduciário” de cumprir o acordado. Ele admite que a cláusula é “curiosa”, mas válida.
Conflito de interesses na intermediação
Outro ponto sensível envolve o escritório Santoro Salomão & Bernardini, que intermediou o negócio. O advogado Paulo Santoro Salomão é apontado como fundador da operação brasileira da BRE (antiga Borborema) em 2021 e, simultaneamente, advogado de Quinteiro desde 2017. Salomão nega vínculo com a BRE em 2024 e diz ter apenas apresentado as partes, alegando que cláusulas de prazo ligadas a licenças são praxe no setor mineral.
Projeções bilionárias e o cenário setorial
Enquanto a disputa judicial se arrasta, a BRE anuncia planos agressivos: R$ 350 milhões já investidos e a intenção de erguer duas plantas industriais na região, com aporte estimado em US$ 1 bilhão (cerca de R$ 5 bilhões). O projeto, batizado de “Sulista”, insere-se em um momento de corrida global por terras raras — minerais essenciais para turbinas eólicas, veículos elétricos e defesa.
Dados de mercado indicam que ao menos 18 empresas estrangeiras prospectam o Brasil, somando compromissos superiores a R$ 17 bilhões. O BNDES negocia participação em megaprojetos em Minas Gerais, e a Lynas (gigante do setor) anunciou aquisição bilionária no mesmo estado recentemente.
O que observar daqui para frente
O desfecho depende do Tribunal Regional Federal da 3ª Região (TRF-3), onde um recurso dos brasileiros aguarda julgamento após decisão anterior que havia excluído a BRE do polo passivo. A corte precisará definir se a responsabilidade pelo prazo da ANM recaía sobre quem detinha a titularidade e a procuração das áreas no período.
Para investidores e empreendedores do setor mineral, o caso serve de alerta: cláusulas condicionadas a atos de terceiros (como agências reguladoras) devem prever explicitamente quem arca com o risco da demora e quais obrigações de “best efforts” (melhores esforços) cabem a cada parte. A ausência desses mecanismos pode transformar um ativo de dezenas de milhões em prejuízo total com uma única moeda de troca.












