Os aluguéis residenciais acumulam alta de 7,11% nos nove primeiros meses de 2026 — quase o dobro do IPCA no mesmo período. Para o investidor, a conta é simples: a renda do aluguel está correndo mais rápido que a moeda perde valor. Mas há um detalhe que ninguém comenta: a desaceleração mensal já começou e ela esconde oportunidades (e riscos) assimétricos por região.
O choque de números que define o cenário
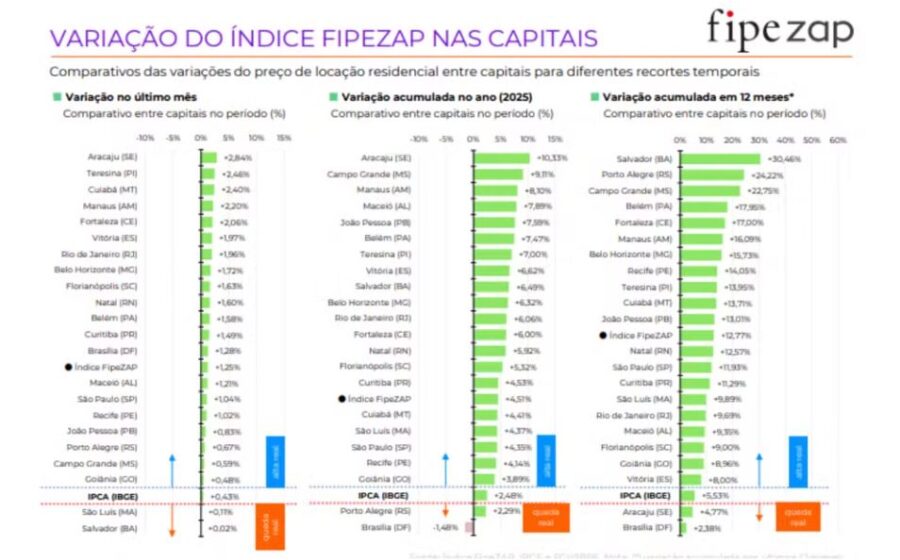
Em 12 meses até setembro, o Índice FipeZAP de Locação Residencial subiu 9,13%. O IPCA ficou em 4,58%. O IGP-M, referência tradicional de reajuste de contratos, mal chegou a 3,34%. A tesoura entre o custo real da moradia e os indexadores oficiais nunca esteve tão aberta.
Mariangela Silva, economista do Grupo OLX, aponta o motor: juros altos travam o financiamento imobiliário e empurram famílias para o aluguel. Se a oferta não acompanha, o preço sobe. A dinâmica é elementar, mas os desdobramentos não são lineares.
A moderação que ninguém esperava
Setembro trouxe alta de 0,52%. Agosto foi 0,55%. Abril, 1,04%. A curva é clara: o ritmo de aceleração perdeu fôlego. Das 36 cidades monitoradas, 31 ainda subiram — mas a amplitude caiu. Menor espaço para reajustes, orçamento das famílias no limite e dinâmicas locais explicam o freio.
Não é reversão. É exaustão de um ciclo.
Onde o metro quadrado mais pesa no bolso
São Paulo segue imbatível entre capitais: R$ 65,78/m². Recife (R$ 64,39) e Belém (R$ 62,25) colam no retrovisor. O Rio aparece em quarto (R$ 61,86), seguido por Florianópolis (R$ 61,81).
Mas o campeão absoluto não é capital. Barueri, na Grande São Paulo, cobra R$ 71,96/m² — 9,4% acima de São Paulo cidade. A geografia do custo mudou.
- 1 dormitório: R$ 72,68/m² (média nacional)
- 2 dormitórios: R$ 51,41/m²
- 3 dormitórios: R$ 47,22/m²
Unidades menores rendem mais por metro. A lógica da densidade explica: mais inquilinos por área, rotatividade maior, precificação agressiva.
Fortaleza e o Nordeste: a surpresa de dois dígitos
Fortaleza lidera a valorização anual com 16,59%. Natal (16,51%) e Aracaju (15,52%) vêm logo atrás. Rio de Janeiro (14,80%), Vitória (14,22%) e Teresina (13,68%) completam o pelotão de frente.
O Nordeste domina o topo. Não é coincidência: migração interna, expansão de serviços e oferta ainda elástica criaram o storm perfeito para o proprietário.
O yield que faz fundo imobiliário corar
Rentabilidade média nacional: 6,13% ao ano. Recife entrega 8,30%. Cuiabá, 8,18%. Belém, 8,15%. São Paulo, 6,43%.
Imóveis de um dormitório batem 6,74% — 0,6 ponto acima da média. O recado para o investidor: metragem enxuta, localização com demanda de mobilidade, retorno superior.
Mas o yield bruto mente. Não desconta IPTU, condomínio, vaga vazia, manutenção, administração. O líquido costuma perder 1,5 a 2 pontos percentuais. A conta real exige planilha, não manchete.
Aluguel vs. compra: a assimetria que persiste
Preços de venda subiram 5,51% em 12 meses. Aluguel, 9,13%. A locação reage mais rápido ao ciclo econômico; a compra tem atrito, escritura, financiamento, negociação. Essa defasagem mantém a pressão sobre quem aluga.
Enquanto o crédito imobiliário seguir restritivo, a fila do aluguel não anda para trás. A oferta nova — empreendimentos entregues para locação — ainda é tímida frente à demanda reprimida.
O que observar daqui para frente
Três variáveis ditam o próximo trimestre: (1) Selic — se cair, o financiamento destrava e alivia a demanda por aluguel; (2) entregas de estoque novo nas capitais quentes — Fortaleza, Natal, Recife; (3) reajuste de contratos vigentes indexados ao IGP-M, que rodam em 3,34% — bem abaixo do mercado spot.
O spread entre contrato antigo e novo aluguel é onde mora a oportunidade de arbitragem — para quem tem capital e estômago para rotatividade.