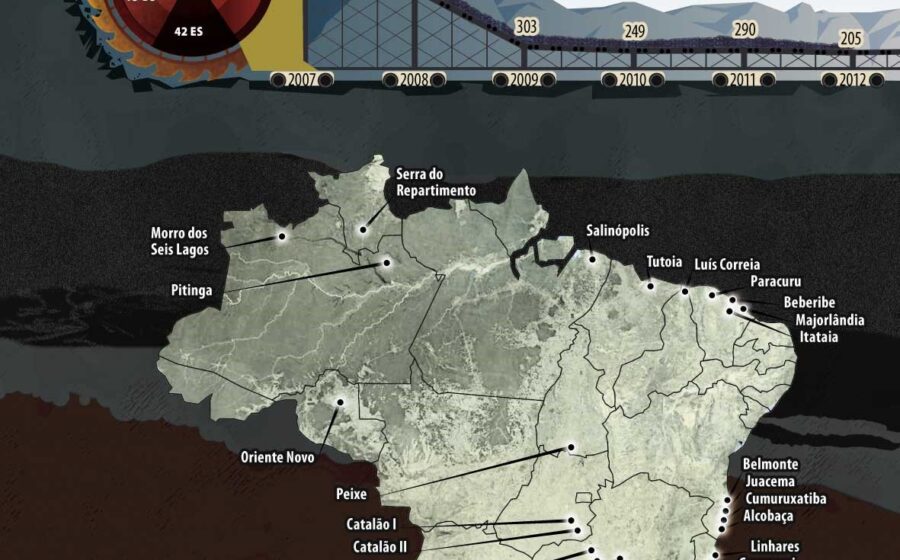
Dezoito multinacionais já movimentam mais de R$ 17,5 bilhões em projetos de terras raras no Brasil, transformando o país na nova fronteira da corrida mineral global. A cifra combina aportes realizados e estimativas iniciais, mas tende a crescer: a maioria dos empreendimentos ainda está em fase de pesquisa.
O gatilho mais recente foi a compra da Meteoric Resources pela australiana Lynas, anunciada em setembro por R$ 3,5 bilhões para explorar o sul de Minas Gerais. O negócio ocorreu semanas após a americana USA Rare Earth assumir a mina Serra Verde, em Goiás, primeira a produzir comercialmente no país.
O tabuleiro geopolítico por trás dos números
A corrida não é por acaso. As terras raras são insumo indispensável para ímãs de alto desempenho usados em motores de carros elétricos, turbinas eólicas e sistemas de defesa. Hoje, a China domina a extração e, principalmente, o beneficiamento.
Grupos internacionais buscam desesperadamente alternativas fora do eixo chinês. Do total de 18 empresas mapeadas, 11 são australianas, três canadenses, três americanas e uma registrada nas Ilhas Marshall. Todas, em maior ou menor grau, carregam passivos ambientais e sociais que exigem monitoramento rigoroso.
Da pesquisa à produção: onde cada projeto está
Os estágios variam drasticamente. Há companhias apenas coletando amostras e outras já operando plantas-piloto. O projeto mais adiantado é Serra Verde (Minaçu/GO), com licença de operação desde 2023 e mais de US$ 1 bilhão investido. A empresa produz carbonato misto de terras raras e afirma já agregar valor no Brasil, mas a separação dos elementos — etapa de maior valor — ainda depende de viabilidade técnica e econômica.
Outros destaques mostram a diversidade de estratégias:
- Aclara (Canadá): US$ 781 milhões previstos para Nova Roma (GO); planta-piloto em Aparecida de Goiânia; separação planejada nos EUA.
- Brazilian Rare Earths (Austrália): US$ 969 milhões para Monte Alto–Camaçari (BA); primeira etapa da piloto em Camaçari produzindo concentrado; separação química prevista para 2027.
- Viridis (Austrália): Licença prévia em Poços de Caldas (MG); R$ 77,5 milhões do BNDES para centro de P&D e processamento.
A aposta do governo: ficar com a “fábrica”, não só a mina
O Palácio do Planalto não quer repetir o modelo do minério de ferro. A meta, explicitada na Política Nacional de Minerais Críticos e Estratégicos (PNMCE), sancionada em setembro, é ancorar etapas de separação, refino e transformação no território nacional.
O projeto Caldeira, agora sob controle da Lynas, surge como o grande teste dessa ambição. O Ministério de Minas e Energia (MME) anunciou que o Brasil receberá a “primeira grande planta industrial de separação”, mas a empresa, por enquanto, fala apenas em “avaliar o potencial” usando tecnologia da sua unidade na Malásia.
O que a lei muda — e o que ainda falta
A nova legislação autoriza um fundo garantidor com até R$ 2 bilhões da União e prevê até R$ 1 bilhão ao ano em créditos fiscais (2030-2034) para processamento e recuperação de resíduos. Para Alessandra Cardoso, do Inesc, a eficácia depende inteiramente da regulamentação.
“A lei traz estímulos para adensar a cadeia, não imposição estatal. O setor é altamente internacionalizado e isso não muda”, resume a especialista. O MME aposta no Conselho Nacional dos Minerais Críticos para induzir o avanço na cadeia de valor, seja via projetos integrados, seja via parcerias tecnológicas.
O que observar daqui para frente
Boa parte dos R$ 17,5 bilhões mapeados ainda depende de licenças ambientais, fechamento de financiamento e comprovação de viabilidade técnica em áreas que vão do Amazonas ao Piauí. O marco regulatório sai do papel em 2025; a definição das regras de acesso ao fundo garantidor e aos créditos fiscais ditará o ritmo real da industrialização. Se a separação decolar no Brasil, o país deixa de ser fornecedor de matéria-prima para ser elo estratégico na transição energética global. Se não, o ciclo se repete: mina aberta, concentrado embarcado, valor agregado em outro lugar.