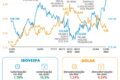
Os fundos de investimento brasileiros registraram retirada líquida de R$ 29,8 bilhões em setembro, o maior volume mensal de saques desde o início do ano. A renda fixa, tradicional porto seguro, puxou a fila com saída de R$ 27 bilhões — um movimento que contradiz o acumulado de 2024.
O choque na renda fixa: por que o “porto seguro” sangrou?
Apesar da debandada em setembro, a categoria de renda fixa ainda acumula entrada líquida de R$ 136,1 bilhões nos nove primeiros do ano. O que explica a reversão súbita? Dois vetores principais:
- Juros reais elevados tornaram títulos públicos e privados atrativos por conta própria, dispensando a intermediação dos fundos.
- Reforma tributária e mudança de alíquotas anteciparam resgates de investidores que buscam travar regras atuais.
O efeito é claro: o investidor migrou do “fundo de renda fixa” para o “título direto”, cortando taxas de administração e ganhando previsibilidade.
Impacto direto no seu bolso: o que muda na prática
Para o empresário ou investidor pessoa física, a leitura não é apenas estatística. Três consequências imediatas:
- Liquidez: fundos com resgate D+30 ou D+60 podem enfrentar pressão de caixa, forçando vendas de ativos a preços ruins.
- Custo de captação: gestores precisam oferecer taxas mais competitivas para estancar a sangria — o que pode beneficiar quem negocia.
- Alocação tática: a saída massiva abre oportunidades em fundos que mantêm carteiras de qualidade, agora com cotas descontadas.
O cenário por trás dos números: não é só juro
Dados da Anbima mostram que multimercados e ações também tiveram saídas, porém em escala menor — R$ 1,8 bi e R$ 600 mi, respectivamente. O movimento sugere rebalanceamento de portfólio mais do que fuga de risco. Investidores estão simplificando: menos camadas, mais controle direto.
Mas o efeito mais relevante aparece em outro setor.
Previdência e fundos imobiliários: o contraponto silencioso
Enquanto fundos tradicionais sangravam, a previdência privada captou R$ 4,2 bilhões no mês e os FIIs (fundos imobiliários) atraíram R$ 1,1 bilhão. Por quê? Benefícios fiscais de longo prazo e dividendos isentos — atrativos que não dependem do ciclo de juros curto.
Essa divergência revela uma fragmentação do comportamento: o investidor não está “saindo do mercado”, está escolhendo veículos diferentes para cada objetivo.
O que observar daqui pra frente: três gatilhos para dezembro
O fechamento do ano costuma concentrar movimentos de ajuste fiscal e janelas de oportunidade. Fique atento a:
- Reunião do Copom em novembro: qualquer sinal de corte de Selic pode reverter o fluxo para fundos de duração longa.
- Regulamentação da reforma tributária: regras de transição para fundos exclusivos e offshore podem disparar nova onda de resgates ou aportes.
- Janela de “mark-to-market” de fim de ano: gestores ajustam marcas para fechamento de balanço — volatilidade artificial cria pontos de entrada.
Quem leu até aqui já sabe: a retirada de setembro não é crise, é reposicionamento tático. O dinheiro não sumiu — mudou de endereço. A pergunta que fica: seu portfólio já refletiu essa mudança?