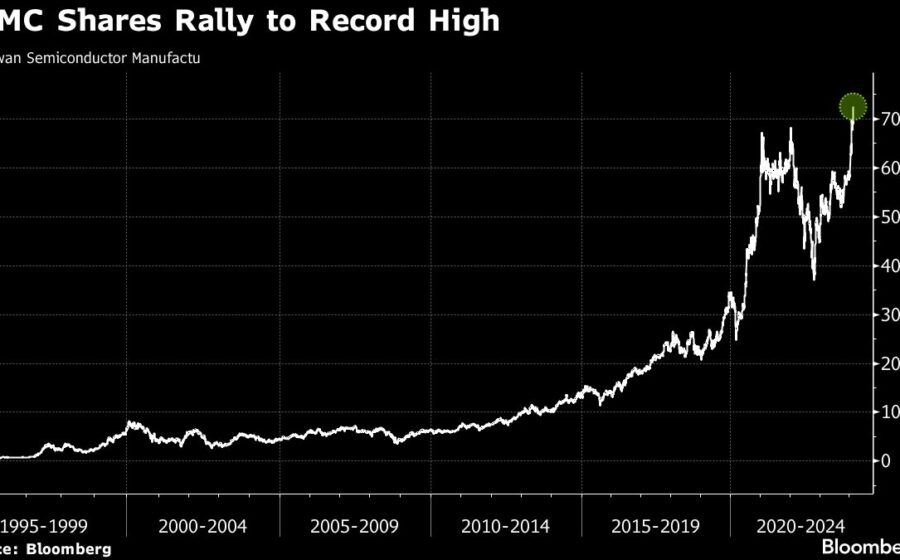
A TSMC registrou receita de 1,49 trilhão de dólares taiuaneses (cerca de R$ 234 bilhões) no terceiro trimestre, alta de 50% frente a 2023 e acima das projeções de analistas. O número consolida a fabricante como termômetro absoluto do apetite global por infraestrutura de inteligência artificial.
O resultado supera a estimativa de consenso da LSEG, que cravava 1,46 trilhão. Mas o dado mais revelador está no recorte mensal: só setembro entregou 511,86 bilhões de dólares taiuaneses, avanço de 54,6% na comparação anual. A aceleração no fim do trimestre sugere que a demanda não dá sinais de arrefecimento.
O motor por trás dos números
A disparada tem endereço certo: servidores de IA. A TSMC é a única capaz de produzir em volume os chips de 3nm e 5nm que equipam as GPUs da Nvidia e os processadores da Apple. Quando essas duas gigantes aumentam encomendas, a receita da foundry reflete o movimento com precisão cirúrgica.
Não por acaso, a empresa vale hoje US$ 2,1 trilhões em bolsa — a mais valiosa da Ásia. O valuation embute a expectativa de que a transição para computação acelerada ainda está nos primeiros innings.
Impacto direto na cadeia de suprimentos
Para quem negocia ou planeja aquisição de hardware, o recado é claro: a capacidade avançada segue apertada. A TSMC não detalhou alocação de wafers no comunicado, mas o mercado sabe que a embalagem CoWoS — gargalo crítico para GPUs H100/H200 e Blackwell — continua com lead time estendido.
- Receita Q3: 1,49 tri TWD (R$ 234 bi / ~US$ 45,5 bi)
- Crescimento YoY: +50%
- Surpresa vs. consenso: +2% (LSEG SmartEstimate)
- Setembro isolado: +54,6% YoY
- Guidance anterior da empresa: US$ 44,6 bi a US$ 45,8 bi
O fechamento do trimestre acima do teto da guidance própria (US$ 45,8 bi) reforça a tese de que a visibilidade de demanda melhorou ao longo dos três meses.
O que observar na próxima quinta-feira
O comunicado de receita é apenas o aperitivo. O prato principal chega em 15 de outubro, com o balanço completo e, crucialmente, a atualização de perspectivas para o quarto trimestre e 2025. Três pontos merecem atenção redobrada:
- CapEx 2025: se a TSMC sinalizar expansão agressiva de capacidade CoWoS e 2nm, o sinal para fornecedores de equipamentos (ASML, Tokyo Electron, Applied Materials) será de alta sustentada.
- Margem bruta: a pressão por preços nas nodes avançadas colide com custos de depreciação de novas fabs no Arizona, Japão e Alemanha. A trajetória da margem ditam o poder de precificação.
- Comentário sobre “digestão” de estoques: qualquer menção a normalização em PCs, smartphones ou automotive pode antecipar rotação de mix — e impacto no average selling price.
Cenários para o fechamento do ano
Analistas projetam que o Q4 venha forte sazonalmente (lançamentos de iPhone e Black Friday), mas a grande incógnita é a sustentação em 2025. A transição para arquitetura Blackwell da Nvidia e a rampagem de chips de inferência customizados (ASICs) para hyperscalers como Google, Microsoft e Amazon determinam se o crescimento de 50% vira novo normal ou pico cíclico.
Enquanto isso, a geopolítica ronda: restrições de exportação dos EUA para China e a elegibilidade de subsídios do CHIPS Act para fabs americanas entram na equação de alocação de capital da empresa.
O que monitorar daqui para frente
Mantenha no radar a taxa de utilização das linhas de 3nm/5nm (deve seguir acima de 90%), o cronograma de entrada em volume do processo N2 (previsto para H2 2025) e a evolução do capex declarado versus executado. A TSMC não guia receita anual formalmente, mas a combinação de backlog de pedidos e expansão de CoWoS desenha um piso elevado para 2025. Quem precisa contratar capacidade antecipada já sabe: a janela de negociação fechou ontem.