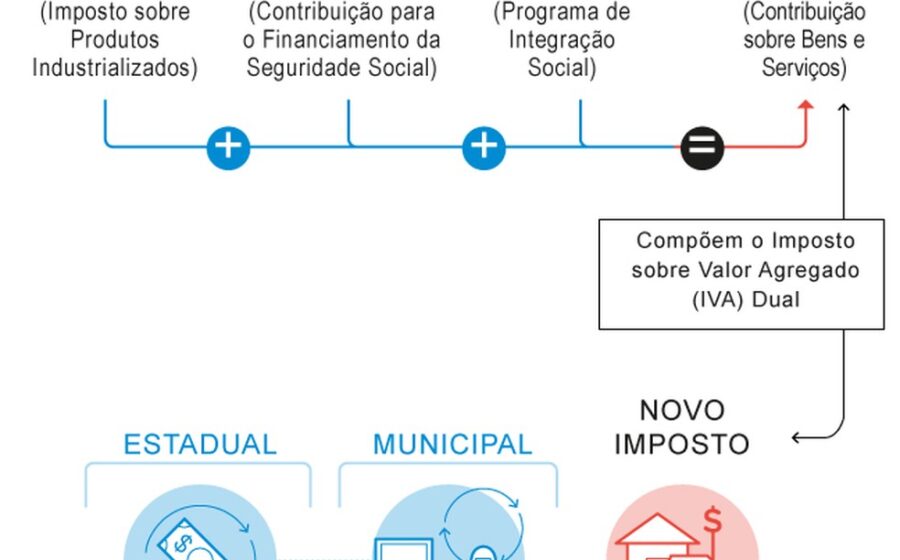
Em 2032, ICMS, ISS, PIS e Cofins deixarão de existir — substituídos pelo IVA dual (CBS e IBS). Mas o estoque bilionário de processos sobre esses tributos continua travando tribunais e o caixa das empresas. A solução pode estar em um Refis desenhado só para o passado.
A reforma tributária criou uma janela única: como cobrar judicialmente impostos que já não existem? A resposta muda o jogo para quem tem passivo fiscal.
Por que o contencioso antigo virou um problema de todos
Hoje, STJ, STF e conselhos administrativos gastam anos decidindo base de cálculo de PIS/Cofins, creditamento ou competência do ISS. São disputas sobre regras que expiram daqui a oito anos.
Enquanto isso, a União, estados e municípios deixam de recuperar créditos que, pela via judicial, podem levar décadas — ou nunca chegar. O contribuinte, por sua vez, fica com a certidão positiva suja, sem acesso a crédito barato nem licitações.
O que seria diferente neste Refis
Não se trata do parcelamento tradicional, feito para engordar arrecadação de curto prazo. A proposta em discussão entre tributaristas tem quatro pilares centrais:
- Anistia total de multas — não apenas redução, mas perdão integral;
- Uso de prejuízo fiscal, créditos líquidos e precatórios (federais, estaduais e municipais) para abater o principal;
- Juros reduzidos — compatíveis com a realidade de dívidas que, a taxas atuais, tornam-se impagáveis em poucos anos;
- Não tributação dos descontos — evitando o efeito “ganha-perde” de programas anteriores.
O desenho mira adesão em massa, não arrecadação pontual. Cada empresa que regulariza a situação é um processo a menos no Judiciário e um CNPJ a mais apto a investir.
Por que não basta a transação tributária
A transação — negociada caso a caso, com análise de capacidade de pagamento — é um avanço real. Mas é lenta, exige estrutura que nem todos os estados têm e não resolve o volume de litígios padronizados sobre tributos extintos.
O Refis da Reforma seria um mecanismo excepcional, amplo e temporário. Objetivo: fechar a conta do sistema antigo de uma vez, liberando energia institucional para o IVA dual.
O precedente do Desenrola e a via da PEC
O governo federal já provou, com o Desenrola, que programas extraordinários funcionam quando ancorados em política pública clara. Para blindar juridicamente a medida, a via mais segura é uma Proposta de Emenda à Constituição — o que também exige negociação federativa e avaliação de impacto orçamentário.
Estados e municípios precisam ver vantagem: antecipar receitas que, judicialmente, são incertas. Exportadores, por sua vez, ganhariam saída para créditos acumulados de ICMS que travam competitividade há décadas.
O que observar daqui para frente
Três movimentos sinalizam se a proposta sai do papel: (1) apresentação de PEC no Congresso com apoio do Executivo; (2) adesão de procuradorias estaduais e municipais ao desenho; (3) regulamentação da CBS e do IBS avançando sem brechas para manter litígios antigos vivos.
Se o país conseguir encerrar o contencioso do IVA antigo antes de 2032, ganha-se segurança jurídica, caixa público e fôlego para implementar o novo modelo sem arrastar o passado. O custo de não fazer? Tribunais entupidos até 2040 decidindo impostos que já não existem.