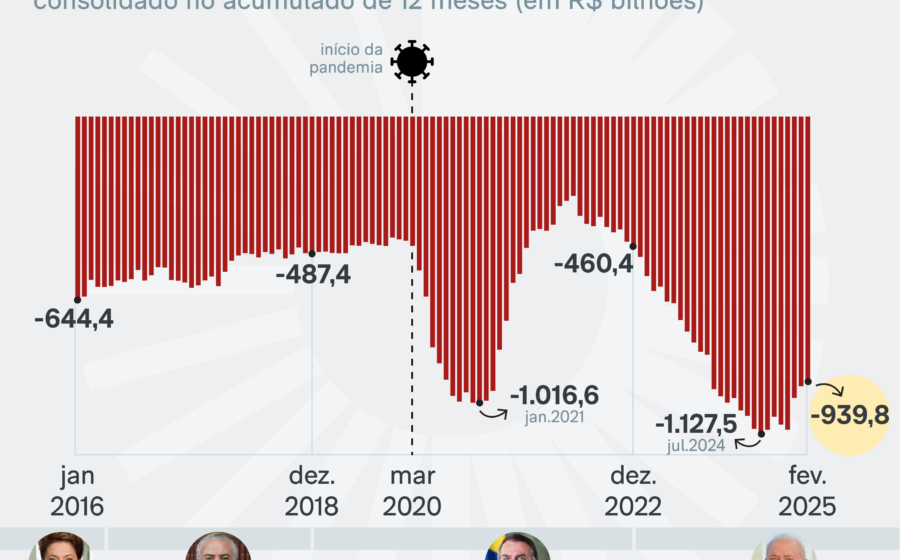
A dívida pública brasileira deve acelerar para mais de 4% do PIB ao ano a partir de 2027, quase dobrando o ritmo atual de 2,8%, se o governo se limitar ao arcabouço fiscal vigente. Três forças estruturais empurram esse cenário para um território perigoso, e a conta chega justamente quando a margem de manobra política tende a encolher.
O ponto de partida já está mais alto
O primeiro pilar da deterioração é aritmético: o endividamento bruto fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Partir de uma base mais elevada significa que qualquer variação de juros ou crescimento tem impacto amplificado nas projeções futuras. Não há como “crescer para fora” do problema partindo desse patamar sem um choque de produtividade que, por enquanto, não aparece nos dados.
A fatura dos juros baixos venceu
Durante a pandemia, o Tesouro alongou a dívida a taxas historicamente depressivas. Esse ciclo se fechou. Nos últimos anos, os títulos venceram e foram recontratados a custos substancialmente maiores. O efeito “carregamento” da dívida — o peso dos juros nominais sobre o estoque — passa a ser um vetor de alta automática, independente da vontade política do momento.
O fim do dividendo demográfico cíclico
O terceiro fator é a desaceleração do PIB potencial. Economistas erraram sistematicamente ao prever o crescimento de 2023 a 2025, mas também subestimaram a queda do desemprego — de 8,5% para 5,5%. Ocorre que esse “motor” se esgotou: não há espaço para a taxa cair mais 3 pontos percentuais nos próximos quatro anos. O crescimento recente foi extensivo (uso de ociosidade), não intensivo (ganhos de produtividade). Sem ociosidade, o teto do crescimento cai.
A prescrição de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo n’O Estado de S. Paulo, os economistas Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em um quadriênio. A divisão proposta é assimétrica: dois terços pelo lado da despesa, um terço pela receita. Veja os eixos centrais:
- Receita: corte linear de 23,5% nos gastos tributários (ex: dedução integral de saúde no IRPF).
- Despesa: desvinculação do piso previdenciário e benefícios sociais do salário mínimo.
- Despesa: indexação dos pisos constitucionais de saúde e educação pela regra do arcabouço, não pela inflação cheia.
Por que cortar gasto obrigatório derruba o juro real
A taxa de juros brasileira reflete o descompasso entre a demanda do setor público e a capacidade de oferta da economia. Quando o gasto primário obrigatório cresce acima do PIB potencial, o Banco Central é forçado a elevar a Selic para conter a pressão inflacionária. Portanto, reduzir a trajetória do gasto obrigatório é pré-condição para a queda dos juros reais. Sem juros reais menores, a dinâmica da dívida não se estabiliza — mesmo com superávit primário de 2%.
O que observar daqui para frente
A uma semana das eleições municipais, o debate público gira em torno de escândalos bancários e disputas no STF, enquanto o conflito distributivo real — quem paga a conta do Tesouro — segue adiado. O investidor e o empresário devem monitorar dois sinais vitais nos primeiros 100 dias do próximo mandato federal: a disposição política para mexer nos gatilhos automáticos de despesa (previdência, pisos constitucionais) e a capacidade de aprovar a revisão dos benefícios fiscais. Sem esses movimentos, a trajetória de 4% ao ano deixa de ser projeção e vira destino.