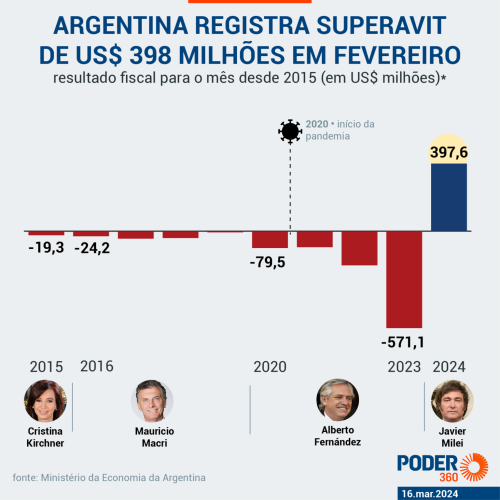
A Argentina fechou 2024 com superávit fiscal primário de 1,8% do PIB — o melhor resultado em 16 anos —, mas a conquista carrega um detalhe incômodo: a atividade econômica encolheu 1,7% no mesmo período e a pobreza saltou para 52,9% no primeiro semestre. O ajuste funcionou no papel; na rua, o cenário é outro.
O governo Javier Milei comemora os números como prova de que o “choque de ortodoxia” deu certo. Investidores estrangeiros voltaram a olhar para títulos argentinos e o risco-país caiu abaixo de 600 pontos pela primeira vez desde 2019. A questão que fica no ar: até quando a sociedade sustenta esse remédio?
Onde o ajuste morde mais forte
O corte de subsídios energéticos e de transporte elevou tarifas em até 300% em alguns casos. Programas sociais foram redesenhados: a Asignación Universal por Hijo perdeu poder de compra real de 28% desde dezembro de 2023, mesmo com reajustes nominais. Jubilados sentiram o impacto direto da nova fórmula de atualização, que atrelou benefícios à inflação passada — num país onde a inflação passada ainda assombra o presente.
- Inflação acumulada em 2024: 117,8% (INDEC)
- Salário real médio: queda de 12,4% no ano
- Consumo de massa: retração de 15% no varejo
- Indústria: 11 meses consecutivos de queda na produção
O setor informal, que absorve 4 em cada 10 trabalhadores, não aparece nas estatísticas oficiais de emprego — mas sente o baque na hora de colocar comida na mesa.
O que o mercado não vê nos relatórios
Analistas de risco soberano celebram a disciplina fiscal. Fundos compram bônus em dólares com vencimento em 2035 a yield de 11%, apostando na continuidade do plano. Só que a sustentabilidade política não entra nas planilhas. O governo não tem maioria no Congresso e depende de decretos e vetos para avançar. Qualquer tropeço judicial ou mobilização de rua pode travar a agenda.
Em março, vence a primeira grande parcela de dívida com o FMI — cerca de US$ 2,8 bilhões. O acordo vigente prevê metas de acumulação de reservas que, hoje, dependem de um “blend” cambial (80% mercado oficial, 20% contado com liqui) que distorce a formação de preços. Se o fluxo de dólares do agro não acelerar na safra de soja, o cenário aperta.
Cenários para os próximos meses
Três variáveis vão ditar o ritmo daqui pra frente:
- Colheita 2025: estimativa de 52 milhões de toneladas de soja; cada milhão a mais alivia US$ 3 bi nas reservas.
- Inflação mensal: se convergir para 2% ao mês, o governo ganha fôlego para abrir o cepo cambial.
- Legislativas de outubro: renovação de 1/3 do Senado e metade da Câmara; derrota oficialista paralisaria reformas.
O ministro Luis Caputo sinalizou que a saída do cepo não tem data marcada — “quando as condições estiverem dadas”. Traduzindo: quando as reservas líquidas passarem de zero (hoje negativas em US$ 6 bi) e a brecha cambial fechar abaixo de 15%.
O que observar daqui pra frente
Para quem tem exposição à Argentina — seja em dívida, equity ou cadeia de suprimentos —, o termômetro não é o superávit fiscal, mas a capacidade de arrecadação sem quebrar a demanda interna. O imposto PAIS cai em dezembro; a receita de retentions do agro depende de preços internacionais. Se a recessão se alongar no segundo semestre, a base tributária encolhe e o ajuste vira bola de neve. Acompanhe o indicador de atividade mensal (EMAE) e a evolução do salário real: são eles que vão dizer se o “milagre” fiscal tem pernas ou se é só contabilidade criativa.