O microcrédito produtivo orientado consegue manter a inadimplência sob controle e gerar renda onde os grandes bancos veem apenas risco ingerenciável. A diferença não está no público, mas na metodologia. Entender esses mecanismos é essencial para quem busca inclusão financeira real ou oportunidades em mercados subatendidos.
Por que o modelo convencional trava na base da pirâmide
Bancos tradicionais dependem de scoring cadastrial e histórico bancário para aprovar limites. Para o trabalhador informal ou o microempreendedor sem conta corrente, esses dados simplesmente não existem. O resultado é uma barreira invisível: quem mais precisa de capital para comprar uma máquina de costura ou uma moto de entrega fica refém de juros predatórios ou da estagnação.
Além da burocracia, falta proximidade. O gerente de agência raramente conhece a dinâmica da feira, da obra ou do comércio de rua. Sem essa leitura de contexto, a análise de viabilidade do negócio vira chute — e o custo de cobrança explode.
Os quatro pilares que fazem o PNMPO funcionar
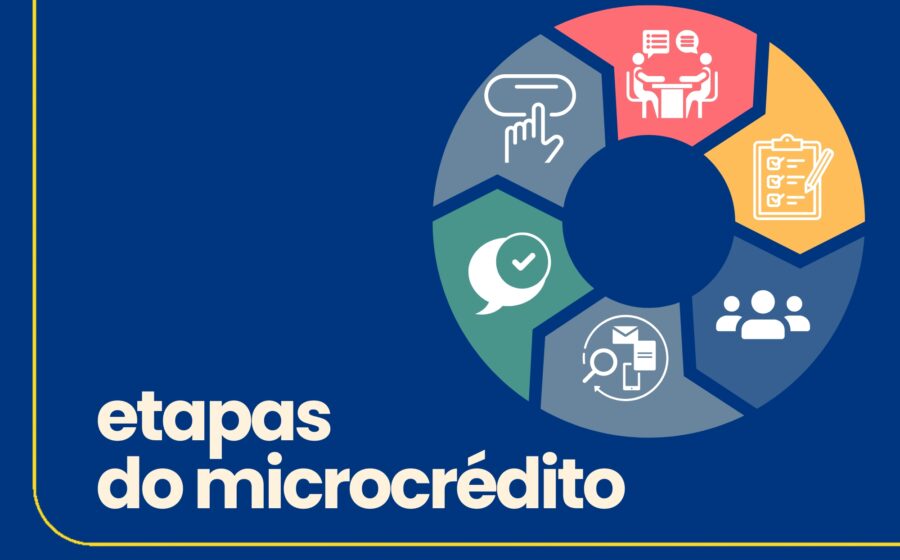
A avaliação do CMAP sobre o Programa Nacional de Microcrédito Produtivo Orientado apontou ganhos reais de lucro e renda familiar. Quatro estratégias explicam o resultado:
- Proximidade real: O agente de crédito vai até a comunidade, visita o negócio e avalia a capacidade de pagamento in loco, substituindo planilhas por conhecimento de causa.
- Crédito + capacitação: O recurso vem acompanhado de orientação técnica e educação financeira. Dinheiro sozinho não ensina a gerir fluxo de caixa; o acompanhamento transforma o empréstimo em ativo produtivo.
- Garantia social: Em vez de imóvel ou veículo, usa-se o aval solidário ou grupal. A pressão comunitária e a confiança mútua reduzem a assimetria de informação e derrubam a inadimplência.
- Progressão de valores: Começa-se pequeno. O limite sobe somente após o histórico de pagamentos provar a solidez do empreendimento. Isso limita a exposição da instituição e protege o tomador de endividamento excessivo.
O perigo de escalar sem respeitar a metodologia
O alerta vem da própria experiência: expandir a oferta sem manter a proximidade, o acompanhamento e a progressão transforma inclusão em armadilha. Juros incompatíveis com o retorno da atividade ou a ausência de orientação técnica empurram famílias vulneráveis para o superendividamento — o oposto do objetivo original.
Mas o efeito mais relevante aparece na capacidade de absorção de choques. Famílias com acesso a esse modelo conseguem enfrentar uma doença ou uma safra ruim sem liquidar ativos produtivos ou cair na pobreza extrema.
O que observar daqui para frente
O Brasil já tem o arcabouço legal e as evidências empíricas. O desafio agora é escalar com governança: garantir que novos agentes — sejam fintechs, cooperativas ou bancos públicos — repliquem a “receita” completa, e não apenas a distribuição de recursos. Para investidores e gestores públicos, o indicador a monitorar não é apenas o volume de carteira, mas a taxa de renovação de contratos e a evolução da renda declarada dos tomadores. Onde esses dois andam juntos, o crédito cumpre sua função social.