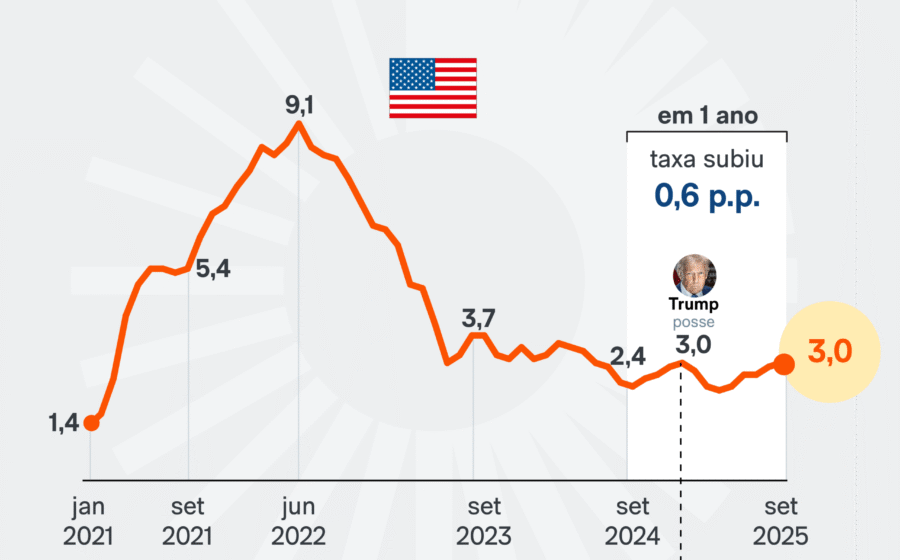
Diretores financeiros de grandes empresas americanas elevaram a projeção de inflação para 5,3% em 2024 e já colocam a política monetária no topo de suas preocupações. O dado vem de uma pesquisa do Federal Reserve realizada entre agosto e setembro com cerca de 500 companhias de todos os portes. O que essa mudança de expectativa revela sobre o rumo dos juros nos próximos meses?
A alta nas estimativas de preços chama atenção pela velocidade. No início do ano, a previsão média era de 3,6%. No segundo trimestre, subiu para 4,6%. Agora, salta para 5,3% — um aumento de 1,7 ponto percentual em nove meses. Para 2025, a expectativa também subiu: de 3,6% para 4,5% no mesmo período.
O que mudou na cabeça dos tomadores de decisão
O detalhe mais revelador não está nos números de inflação, mas no que tira o sono desses executivos. Pela primeira vez, “política monetária” superou a própria inflação como principal preocupação. Cerca de 20% das empresas citaram os juros como o maior risco, ante menos de 15% na pesquisa anterior.
Essa inversão faz sentido: são os próprios diretores que planejam reajustes de 5,3% nos preços. Eles sabem que o Fed reagirá a essa pressão inflacionária mantendo ou elevando a taxa básica — que já subiu 0,25 ponto percentual logo após o término da coleta de dados.
Pequenas empresas sentem o aperto primeiro
O otimismo geral segue alto, mas as rachaduras aparecem na base. Segundo Sonya Waddell, economista do Fed de Richmond, “quando há desafios, eles são mais pronunciados para empresas pequenas e com restrições financeiras”. Os números confirmam:
- Um quinto das pequenas empresas relata que restrições de financiamento impedem expansão ou dificultam custos operacionais
- Empresas de modo geral preveem menos investimento de capital nos próximos seis meses
- Entre quem não vai investir, 42% citam condições de financiamento ruins ou necessidade de preservar caixa — eram 32% há seis meses
O dilema do Fed: condições “não restritivas” vs. realidade das empresas
Autoridades do Fed afirmam que as condições financeiras atuais não são restritivas. A pesquisa sugere o contrário, ao menos para parte do tecido produtivo. A discrepância entre o diagnóstico oficial e a percepção de quem contrata, produz e investe pode explicar por que o banco central tem dificuldade em calibrar o aperto monetário.
Se diretores de grandes corporações já veem juros como ameaça número um, o impacto nas médias e pequenas — sem acesso direto ao mercado de capitais — tende a ser desproporcional. Isso cria um risco de desaceleração assimétrica: grandes empresas ajustam preços e passam a conta adiante; menores encolhem investimentos e postos de trabalho.
O que observar daqui para frente
Três sinais merecem monitoramento nas próximas pesquisas trimestrais: se a projeção de inflação para 2025 converge para a meta de 2% ou se mantém acima de 4%; se a parcela de empresas citando “política monetária” como risco principal ultrapassa 25%; e se o percentual de investimentos cancelados por falta de financiamento continua subindo. A próxima leitura, prevista para o fim do ano, dirá se o aperto já produziu recessão de lucros ou apenas realocação de carteiras.