A Royal Caribbean acaba de fechar o maior negócio de sua história: US$ 3 bilhões por metade de uma joint venture que controlará a Sandals Resorts, avaliada em US$ 6 bilhões. A jogada une 71 navios a 20 resorts all-inclusive no Caribe — e sinaliza uma mudança estratégica que vai além da simples diversificação.
O acordo coloca a empresa de cruzeiros no negócio de hospedagem em terra firme de forma estrutural, não apenas como anexo de itinerários. Mas a conclusão só está prevista para o início de 2027. Até lá, muito pode mudar.
Por que a Sandals — e por que agora
A Sandals é a maior empregadora privada do Caribe, com propriedades em Santa Lúcia, Jamaica, Barbados, São Vicente e outras ilhas. Seu modelo é nichado: resorts apenas para casais, mais a marca-irmã Beaches, voltada a famílias. Isso entrega à Royal Caribbean um ativo que ela não tem hoje — diárias em terra com margem de resort de luxo, não de escala de cruzeiro.
O timing não é aleatório. Desde a morte do fundador Gordon “Butch” Stewart em 2021, a Sandals esteve no centro de disputas familiares e processos judiciais entre herdeiros e fundos fiduciários. Tentativas de venda anteriores falharam. A joint venture resolve o impasse sucessório: a família Stewart mantém 50% e o controle operacional compartilhado com Jason Liberty, CEO da Royal Caribbean, e Adam Stewart, filho do fundador.
O que a Royal Caribbean ganha na prática
- Cross-sell real: passageiros de cruzeiro podem estender a viagem em resorts Sandals/Beaches antes ou depois do embarque.
- Dados de cliente unificados: histórico de navegação + preferências de hospedagem = ofertas mais precisas e maior lifetime value.
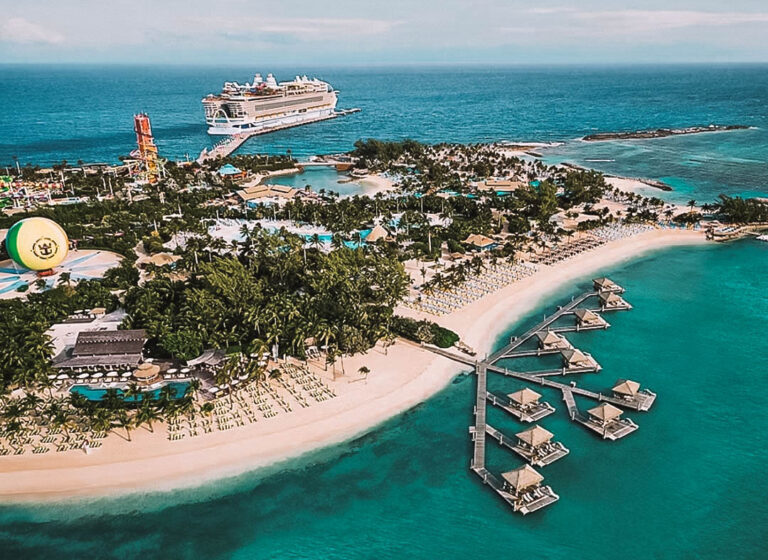
- Ativo imobiliário próprio: diferentemente de ilhas privadas como CocoCay (Bahamas), a Sandals opera 20 resorts em múltiplos destinos, com marca consolidada e distribuição própria.
Liberty chamou a parceria de “próximo passo importante” para ampliar opções de férias. A tradução financeira: a empresa quer capturar a receita de hospedagem que hoje escapa para hotéis independentes ou OTAs quando o passageiro desembarca.
O cenário que ninguém comenta: ações em queda e projeção cortada
Enquanto o anúncio soa como ofensiva de crescimento, o pano de fundo é menos confortável. As ações da Royal Caribbean acumulam queda de 17% em 2024. Em julho, a companhia reduziu a projeção de crescimento de receita para o ano de 10% para 9%, citando variações cambiais e instabilidade geopolítica — incluindo tensões no Irã — que afetam a demanda por cruzeiros.
O valor de mercado de US$ 62 bilhões ainda a coloca à frente de Carnival e Norwegian, mas o múltiplo de valuation pressiona a entrega de resultados. O negócio Sandals só contribui para o balanço a partir de 2027. Até lá, a empresa carrega o custo de capital da aquisição sem o fluxo de caixa correspondente.
O precedente Silversea e a curva de aprendizado
A última grande aquisição foi a Silversea, em 2018: US$ 1 bilhão por participação majoritária, depois controle total. A integração de cruzeiros de luxo funcionou — mas era um negócio adjacente, mesmo modelo operacional. A Sandals é outro jogo: hospitalidade terrestre, gestão de mão de obra local, sazonalidade distinta, manutenção de 20 propriedades físicas espalhadas por ilhas.
A joint venture mitiga o risco: a família Stewart segue operando o dia a dia. Ainda assim, a Royal Caribbean assume exposição a custos fixos imobiliários, regulação trabalhista caribenha e risco climático (furacões, elevação do mar) de forma mais direta do que nunca.
O que observar daqui para frente
Três variáveis definirão se a aposta faz sentido financeiro:
- Taxa de conversão: qual % de passageiros Royal Caribbean efetivamente reserva noites em Sandals/Beaches? Sem dado histórico, a projeção é especulativa.
- Sinergia de custos: compras conjuntas, marketing compartilhado, tecnologia unificada — quanto disso vira EBITDA real até 2028?
- Clima regulatório: mudanças em leis trabalhistas, tributação de turismo ou restrições ambientais no Caribe podem alterar a equação de retorno.
O fechamento em 2027 é longe. Para investidores e parceiros comerciais, o sinal relevante não é o anúncio — é a execução nos próximos 24 meses: governança da JV, integração de sistemas de reserva, retenção de talentos-chave da Sandals e, claro, a performance do core business de cruzeiros enquanto a aposta em terra amadurece.