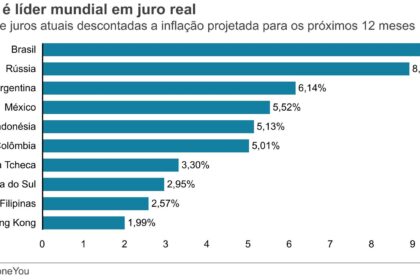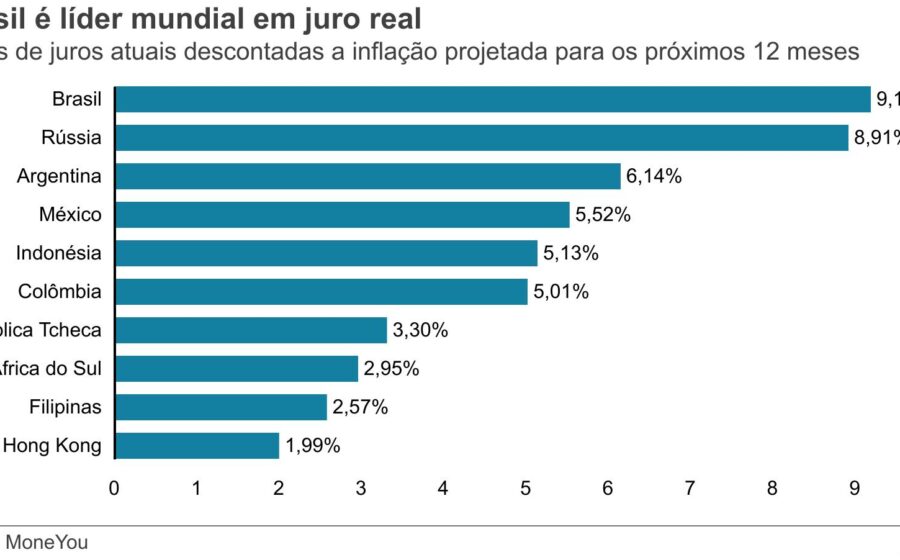
A assimetria no repasse cambial — onde a alta do dólar pressiona preços com mais força do que a queda alivia — pode ser a peça que falta para entender por que o Brasil convive com juros reais elevados há décadas. O mecanismo cria um resíduo inflacionário a cada ciclo do câmbio, forçando o Banco Central a manter a Selic real acima do neutro. Mas a solução óbvia esconde um risco que pode piorar o quadro.
O economista Guilherme Klein, da UFRJ, reúne evidências robustas: desvalorizações do real geram repasse mais intenso aos preços domésticos do que valorizações equivalentes. Em termos práticos, cada onda de volatilidade deixa uma cicatriz inflacionária que não some quando o câmbio volta a se apreciar.
Por que a volatilidade do real eleva o juro neutro
Em uma economia aberta pequena, o juro neutro — aquele que equilibra oferta e demanda sem pressionar a inflação — deveria ser estável. A variabilidade excessiva do real quebra essa lógica. Como a moeda brasileira figura entre as de maior oscilação diária no mundo, o prêmio embutido nos juros reais sobe para compensar a incerteza.
O argumento é teoricamente elegante. Mas há um porém: o juro real mais alto gerado por essa assimetria não opera no vácuo. Ele afeta investimento, consumo e a própria dinâmica da dívida pública. O equilíbrio final pode ser outro, menos favorável, se o modelo não tratar a variabilidade cambial como endógena — ou seja, nascida de dentro da economia, não como choque externo.
A anatomia do juro real brasileiro em três fatias
Para visualizar o tamanho do desafio, basta decompor o juro real de curto prazo em três componentes:
- Juro americano: referência externa, fora do controle doméstico.
- Prêmio de risco-país: reflete a percepção de solvência e estabilidade institucional.
- Diferencial livre de risco Brasil-EUA: influenciado diretamente pela política fiscal e, agora sabemos, pela volatilidade cambial.
A política fiscal age sobre a terceira fatia e, com o tempo, também sobre a segunda. Quando o gasto público real cresce acima do potencial da economia, pressiona a base material e eleva juros. O ajuste fiscal, ao melhorar a dinâmica da dívida, reduz simultaneamente o diferencial e o risco-país. É uma alavanca de duplo efeito.
O dilema dos controles de capital
A resposta intuitiva para domar a volatilidade seria restringir a mobilidade de capitais. Menos entradas e saídas bruscas, câmbio mais estável, juro neutro menor. A equação parece fechar — até se olhar o lado do risco-país.
Barreiras à movimentação financeira elevam a percepção de risco dos investidores. O prêmio de país sobe. Qual força domina? A redução da variabilidade cambial ou o aumento do risco soberano? Não há consenso empírico. A aposta em controles pode, paradoxalmente, elevar o custo de financiamento da dívida e anular o ganho no juro neutro.
O que observar daqui para frente
O debate expõe uma tensão central: não existe almoço grátis na macroeconomia. Medidas que atacam a volatilidade cambial sem endereçar a fragilidade fiscal tendem a deslocar o custo para o prêmio de risco. O caminho mais consistente — ainda que politicamente mais duro — segue sendo o ajuste estrutural do gasto público. Enquanto isso, o mercado precifica a incerteza: cada dia de volatilidade cambial sem ancoragem fiscal é mais um ponto-base no juro real que o empresário paga na ponta.