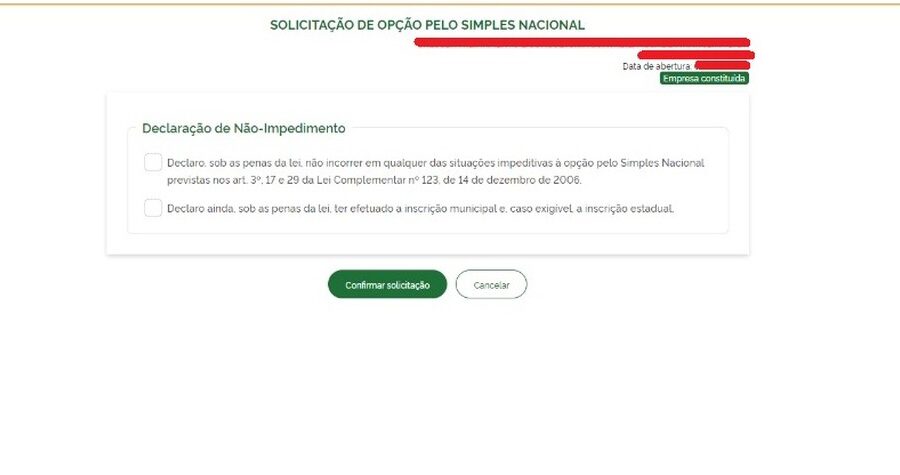
Microempresas e empresas de pequeno porte do Simples Nacional têm até o fim de setembro para definir como vão recolher os novos tributos sobre o consumo no primeiro semestre de 2027. A decisão entre o modelo “puro” e o “híbrido” não é apenas burocrática: ela molda a gestão de caixa, a precificação e a competitividade de 7,35 milhões de negócios.
Quem perder o prazo ou escolher sem analisar a própria cadeia de valor pode assumir custos desnecessários ou perder a chance de gerar créditos tributários. A Receita Federal alerta: a opção feita agora vale para janeiro a junho do ano que vem, mas uma nova janela abrirá em março para o segundo semestre.
Os dois caminhos na mesa: entenda a diferença na prática
No Simples “puro”, a empresa mantém o recolhimento unificado pelo DAS. Não há aproveitamento de créditos de etapas anteriores nem transferência de créditos aos clientes. É o modelo atual, simples de operar, mas cumulativo: o imposto incide sobre o faturamento bruto a cada etapa.
No regime “híbrido”, a empresa continua no Simples para os tributos atuais, mas passa a recolher CBS (federal) e IBS (estadual/municipal) pelo novo sistema não cumulativo (IVA dual). Isso permite descontar o que pagou nas compras (créditos) e repassar créditos para quem compra de você. Na prática, o imposto só incide sobre o valor agregado.
O fator decisivo: sua empresa vende para quem?
Especialistas ouvidos pela reportagem convergem em um critério central: a posição na cadeia produtiva dita a vantagem matemática.
- Meio de cadeia (B2B): Quem compra de empresas e vende para outras empresas costuma se beneficiar do híbrido. Seus clientes precisam dos créditos que você gerará para abater nos próprios impostos. Não oferecer esse crédito pode tirar sua competitividade.
- Fim de cadeia (B2C): Quem vende majoritariamente para consumidor final não transfere créditos a ninguém. Nesse caso, o “puro” costuma vencer pela simplicidade operacional e menor custo de conformidade.
Segundo o subsecretário da Receita Federal, Juliano Neves, a maioria das optantes do Simples atua no varejo ou serviços diretos ao consumidor. Para esse perfil, a recomendação do Fisco é clara: mantenha o puro.
O custo oculto de optar pelo híbrido
A atratividade dos créditos vem com um preço operacional alto. Quem migra para o híbrido assume obrigações que não existem no modelo tradicional:
- Contabilidade mais rigorosa: notas fiscais precisam de detalhamento completo para sustentar créditos.
- Risco da cadeia: se seu fornecedor não pagou o tributo, você não consegue creditar. A inadimplência alheia vira seu prejuízo.
- Split payment obrigatório a partir de 2028: o recolhimento do imposto será automático no ato do pagamento eletrônico, acabando com o fluxo de caixa entre a venda e o recolhimento.
Rodrigo Totino, advogado tributarista, resume: “A empresa ganha o direito a créditos, mas assume a gestão de uma mini-reforma tributária interna. É preciso precificar tempo de equipe, software e risco de glosa”.
MEI e nanoempreendedor: a regra não muda
Para o Microempreendedor Individual (faturamento até R$ 81 mil/ano) e o nanoempreendedor (até R$ 40,5 mil/ano), a escolha não existe. Ambos permanecem no Simples puro, pagando valores fixos de CBS e IBS, sem gerar nem transferir créditos.
Há um alívio adicional para os nanoempreendedores: a obrigatoriedade de inscrição no CNPJ e emissão de nota fiscal eletrônica foi adiada para o final de 2028.
O calendário estratégico que você precisa anotar
A decisão de setembro não é definitiva para o ano todo. O cronograma prevê idas e vindas:
- Até 30/09/2024: Opção válida para 1º semestre de 2027.
- Até 30/11/2024: Prazo final para cancelar a opção feita em setembro, caso a alíquota da CBS definida pelo Senado mude o cenário.
- Março/2025: Nova janela de escolha para o 2º semestre de 2027.
Essa estrutura permite testar o híbrido no primeiro semestre com uma “rede de segurança” em novembro. Totino sugere: “Opte pelo híbrido em setembro se estiver no meio da cadeia, use os meses seguintes para rodar simulações com dados reais e cancele em novembro se a conta não fechar”.
O que observar daqui para frente
A alíquota de referência do IVA dual (CBS + IBS) ainda não está fixada em lei complementar — o Senado deve definir o teto. Esse número é a variável que vai inclinar a balança para muitas empresas na borda da decisão.
Além disso, o Comitê Gestor do IBS (estados/municípios) ainda vai regulamentar detalhes operacionais do split payment e da devolução de créditos acumulados. Empresas que optarem pelo híbrido devem monitorar essas normas com a mesma atenção que dedicam à alíquota.
Para o consumidor final, a Receita garante: não haverá impacto perceptível no preço final nem na experiência de compra, independentemente do regime escolhido pelo fornecedor. O ônus — e o bônus — da escolha recai inteiramente sobre o empresário.