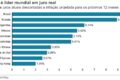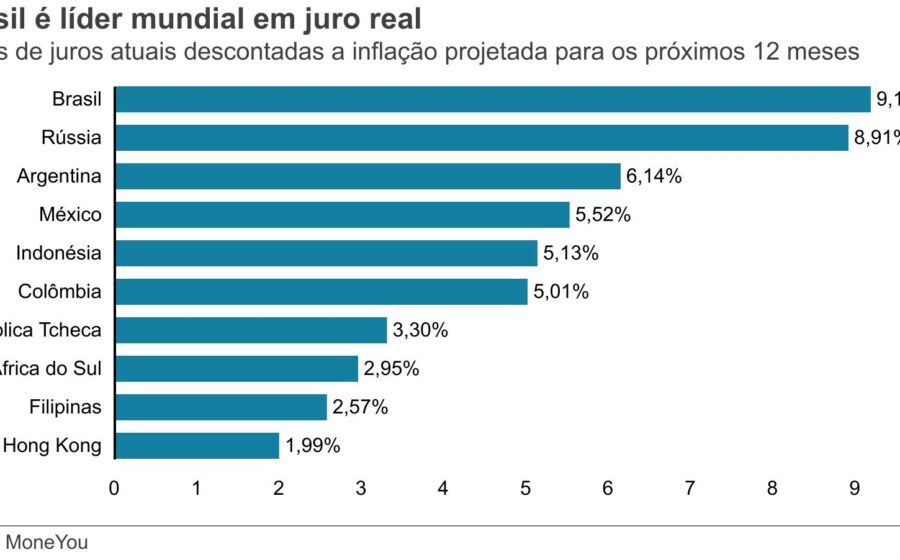
A assimetria no repasse cambial — onde a desvalorização pressiona preços mais que a valorização alivia — eleva o juro neutro da economia e ajuda a explicar por que o Brasil convive com taxas reais tão elevadas. Mas a solução óbvia para conter essa volatilidade pode sair pela culatra.
É o que aponta o debate recente entre economistas sobre a estrutura dos juros brasileiros. A tese central: cada ciclo de alta e baixa do dólar deixa um resíduo inflacionário que obriga o Banco Central a manter juros mais altos para ancorar as expectativas.
A assimetria que pesa no bolso
Estudos acadêmicos confirmam que o real não se comporta de forma simétrica. Quando a moeda se desvaloriza, o repasse para o IPCA é rápido e intenso. Quando o dólar cai, o alívio nos preços é lento e parcial.
Esse descompasso cria um viés inflacionário estrutural. Em uma pequena economia aberta como a brasileira, a variabilidade cambial deixa de ser apenas ruído e passa a ditar o nível do juro real de equilíbrio — aquele que equilibra oferta e demanda sem gerar pressão de preços.
Como o real figura entre as moedas de maior volatilidade diária no mundo, esse mecanismo atua como um piso duro para a Selic real.
O contraponto: equilíbrio geral vs. parcial
Nem todos compram a ideia de forma linear. O argumento cético é que juros reais mais altos, induzidos por essa assimetria, alteram as decisões de consumo, investimento e poupança das famílias e empresas.
Em um modelo de equilíbrio geral, onde a variabilidade do câmbio nasce de dentro do sistema (é endógena), o resultado final pode ser diferente. A pergunta que fica: o juro mais alto resolve a inflação cambial ou apenas deprime a atividade sem necessidade?
Ainda não há um modelo fechado que prove qual força domina. Mas, para quem toma decisão de alocação hoje, o cenário base assume que o mecanismo existe e pressiona o custo de capital.
Anatomia do juro real: três fatias decisivas
Para entender o tamanho do desafio, basta decompor o juro real brasileiro de curto prazo em três componentes:
- Juro americano: variável exógena, ditada pelo Fed.
- Prêmio de risco-país: reflete a confiança na solvência e na regra do jogo.
- Diferencial livre de risco (spread): captura a política fiscal e monetária doméstica.
O gasto público crescendo acima do potencial da economia pressiona a terceira fatia. Já a variabilidade cambial, se combatida com restrição de capital, ataca a primeira, mas costuma inflar a segunda.
A armadilha dos controles de capital
Reduzir a mobilidade financeira parece uma saída direta para acalmar o câmbio. Menos volatilidade, menor juro neutro — na teoria.
O problema é o efeito colateral: barreiras à entrada e saída de recursos elevam a percepção de risco soberano. Investidores exigem prêmio maior para travar capital em um ambiente menos líquido. O resultado líquido sobre a taxa final é uma incógnita.
Diferente do ajuste fiscal, que ao melhorar a dinâmica da dívida reduz simultaneamente o spread e o risco-país, o controle de capital troca seis por meia dúzia.
O que observar daqui para frente
O xadrez atual coloca o fiscal no centro do tabuleiro. Enquanto a dívida pública não estabilizar em trajetória crível, o prêmio de risco continuará alto, mantendo o juro real pressionado independentemente do câmbio.
Para o investidor e o gestor de tesouraria, a lição prática é monitorar dois gatilhos: a credibilidade do arcabouço fiscal (que ataca as duas últimas fatias do juro) e a disposição do governo em testar medidas heterodoxas de controle de fluxo (que podem inflar a fatia do risco).
O histórico recente, compilado em obras como Entre Crises, mostra que o Brasil paga caro quando tenta atalhos monetários para resolver problemas estruturais. A volatilidade cambial é sintoma; a âncora fiscal é o remédio.